


“汇付”是一种在国际贸易和国内往来中非常基础的结算方式,也是最常用的结算方式。简单来说,就是付款人主动通过银行,把资金汇给收款人,类似于个人汇款。
汇付:就像你去银行柜台或手机银行给别人汇款,只需要知道对方的账号和开户行。主动权在你(付款人)手里。
货到付款/信用证:涉及到商家、物流、银行的多方担保和条件,程序相对就更复杂。
一、核心流程(四步走)
假设中国的进口商(买方)要向美国的出口商(卖方)支付一笔货款。
签订合同:双方约定使用“汇付”作为结算方式,并明确是哪种汇付(后面会讲)。
买方汇款:买方把货款和手续费交给自己的汇出银行,并填写收款人的信息(名称、账号、地址、开户行等)。
银行转汇:买方的银行通过SWIFT(环球银行金融电信协会系统)等电讯网络,指示卖方的银行付款。
卖方收款:卖方的银行收到指令后,核对收款人信息,将资金划入卖方的账户。
整个过程,资金和单据的流动方向与货物流动方向一致(买方付款→卖方发货),所以汇付属于顺汇。
二、汇付的三种主要形式(风险不同)
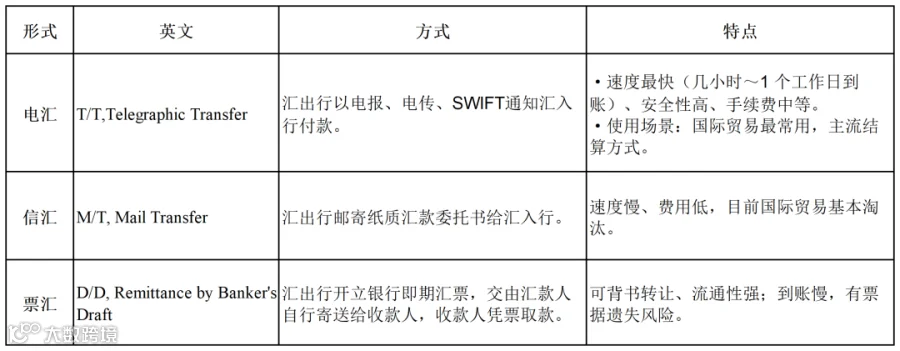
根据银行通知收款人的方式不同,汇付分为三种,其中第一种最常见:
电汇:用电子指令通知收款行。速度快(1-3天到账)、费用较高、安全可靠。目前90%以上的汇付都采用这种方式。
信汇:用邮寄纸质委托书的方式通知。速度极慢(1-2周)、费用低、安全性差(邮件可能丢失、伪造)。现已基本被淘汰。
票汇:买方在本地银行开一张以卖方为收款人的银行汇票,然后把汇票自己寄给卖方。卖方拿到汇票后去当地银行兑付。灵活性高(汇票可以背书转让),但邮寄仍有丢失风险。
三、汇付的核心特点(优缺点)
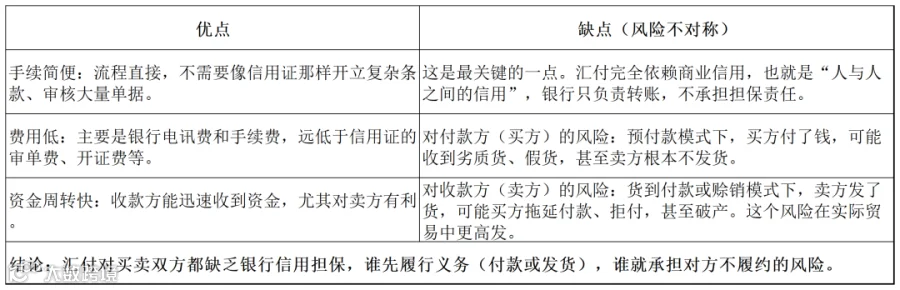
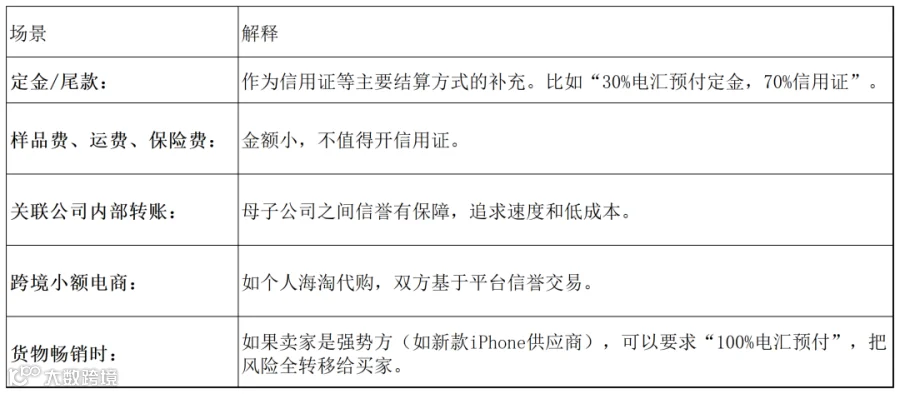
四、实际应用场景
正因为风险高,汇付一般不用于陌生双方的一次性大额交易(比如从国外进口一批汽车零件)。它主要用于:
五、电汇的三种类型
在国际贸易中,汇付按时间点可以分成三种,它们对买卖双方的风险完全不同。

1、前T/T(预付货款)
流程:买方在合同签订后、卖方发货前,就将全部或部分货款汇给卖方。
卖方视角:这是最理想的方式,手里有预付款,不用担心客户跑单。
买方视角:风险较大,如果卖方不发货或货不对板,追款会非常困难。实务中,买家常会要求30%前T/T作为定金,70%尾款见提单副本再付,以降低自己的风险。
2、后T/T(货到付款/赊销)
流程:卖方先发货,买方收到货或在约定时间(如30天、60天后)再付款。
卖方视角:等于给了客户一笔无息贷款,风险极高。一旦客户拒付或破产,可能钱货两空。
买方视角:对买方最有利,可以先提货、销售,再用回笼的资金付款。
3、凭单付现(CAD)
流程:卖方发货取得提单后,将全套单据交给买方指定的银行或代理人。买方在审核单据无误后付款,然后凭单据提货。
特点:这种方式比后T/T对卖方更公平。卖方用“单据”作为筹码,迫使买方在见到提单等货权凭证时就付款,这对双方都较为平衡。
(详细介绍,后续)
六、总结性举例
你在淘宝买东西(担保交易)→ 不是汇付,因为有支付宝做中间担保。
你在微信上直接给一个微商转300元买面膜 → 这就是汇付(电汇形式)。风险在于:你转了钱,他可能不发货。
故,汇付的本质就是“你汇我收,银行只跑腿,不担保”。理解此核心,就能明白为什么它在正式复杂的贸易中,总是配合其他更安全的结算方式一起使用。
实务中:由于信汇和票汇使用很少,所以我们所说的汇付,通常就是我们常说的电汇。它是最基础、最直接的国际结算方式,指的是付款方通过银行,将款项主动汇给收款方。
如果把信用证比作银行给卖方的“有条件付款承诺”,那汇付就是买方直接给卖方的“转账”。银行在其中的角色很简单:只负责转钱,不提供担保,也不审核单据。
想必您在外贸工作中使用最多的应该是电汇吧。实务操作,是怎样的,需要注意什么呢?且听下文分解。