


很多人学会计,做财务,卡在“借贷平衡”里出不来,机械式学习,按部就班式工作,就是因为只看到了数字,没看到数字背后非常有趣的“钱之旅”,也没看到业务运行的天地循环、周而复始,更没有理解到经济活动的熙熙攘攘、利来利往。这一点也不快乐。做生意,就是你把手中的钱“发配”出去,让它在外面跑一圈,再回来。它可能跑出去再也不回来了,也可能还会回来,而且是带着它的一帮“兄弟姐妹”回来的,回来后,它们依然为你“马首是瞻”。
你要做的就是要修炼出自己的“如来神掌”,让它尽情地在你的手掌心上跳舞。不管它怎么跑,怎么飞,都始终在你的掌心,翩翩起舞。这个如来神掌就是会计,财务。要善用财会税法工具,确认它,记录它,归集它的劳动成果,增值价值,时常通过财务报表把控业务运营,看清经济活动,看破商业本质。
要想如此,就需要我们学会运用会计,理解财务报表勾稽关系背后反映的商业本质。我们以一家公司的真实运转开始:
以小见大的简单商业闭环
假设你2025年在深圳租了商铺,开咖啡馆,卖咖啡。
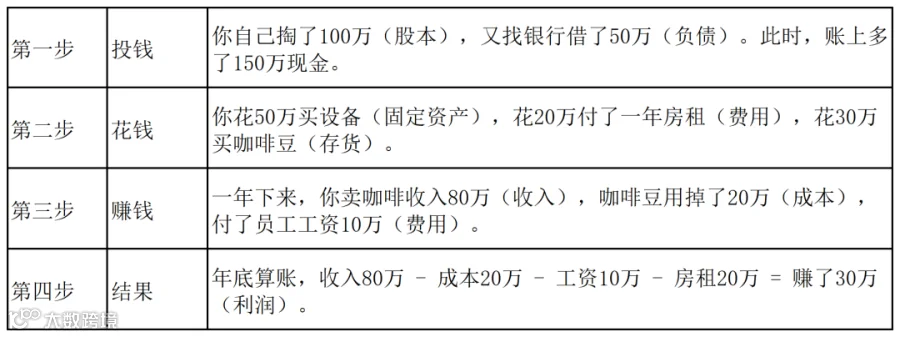
2025年的账务处理:
第一、先确定全部税种及税费政策
咖啡馆作为一家小型商贸企业,小规模纳税人,第一年涉及的税种及税收优惠和社保公积金如下:(数据仅为举例,不代表实务中的真实数字。)
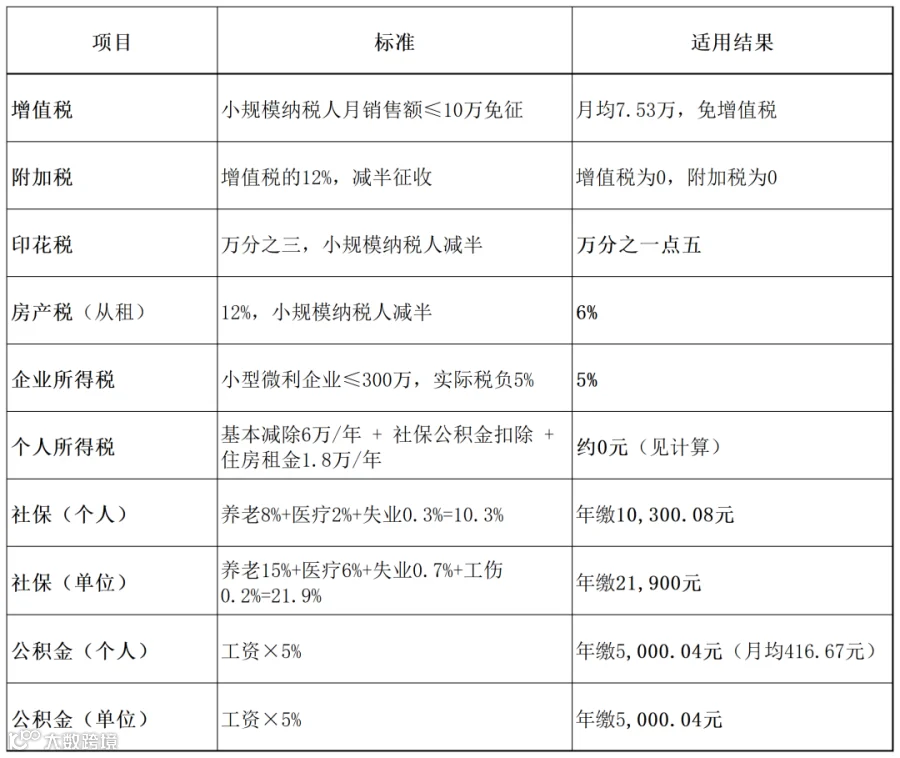
2025年深圳社保公积金缴费标准

个税核算(含社保+公积金+住房租金)

第二、2025年全年业务及会计核算
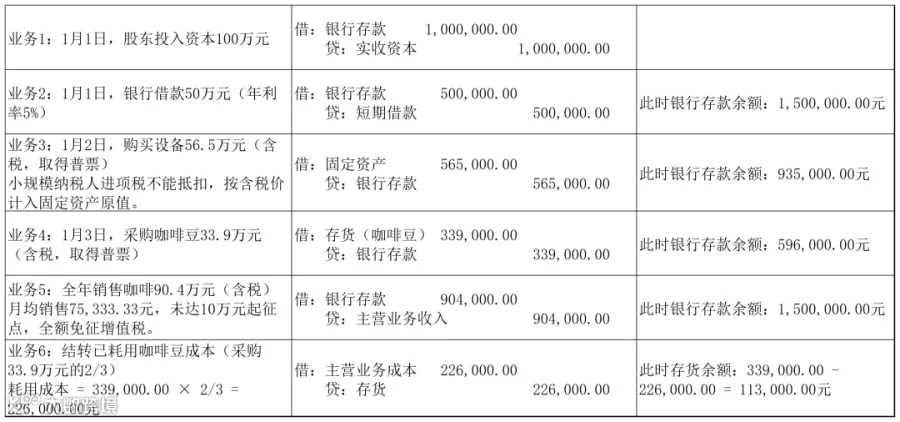
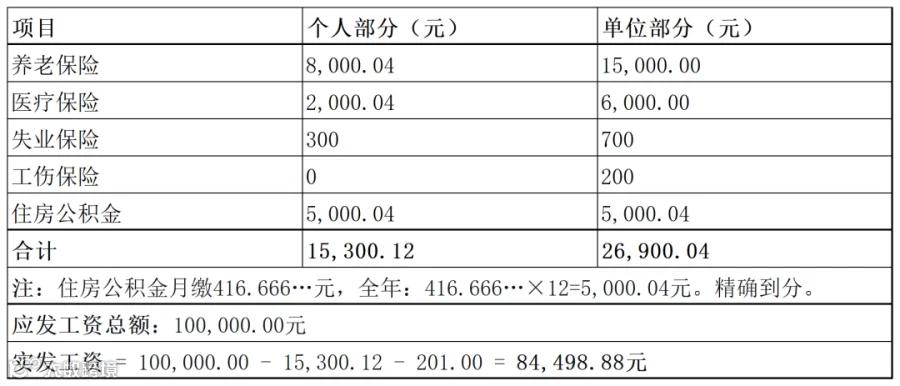
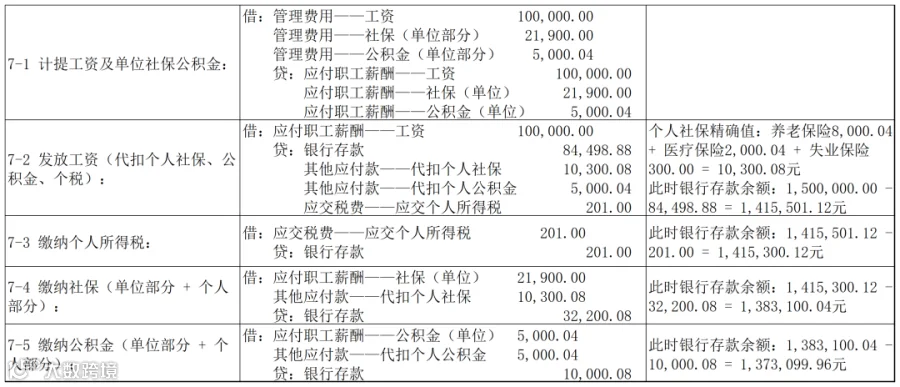
业务7:计提工资、社保、公积金(全年汇总)
工资及社保公积金汇总表(精确到分):

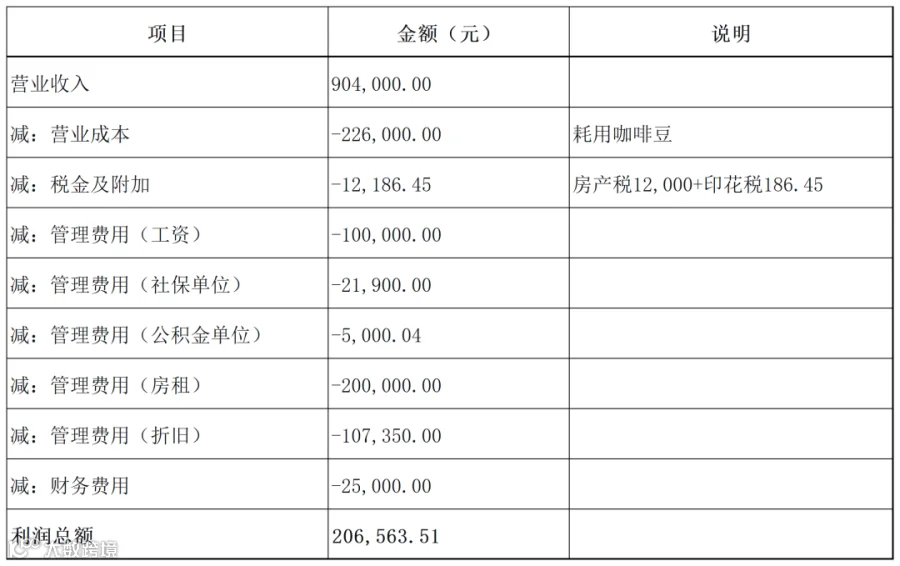
业务14:计算利润总额
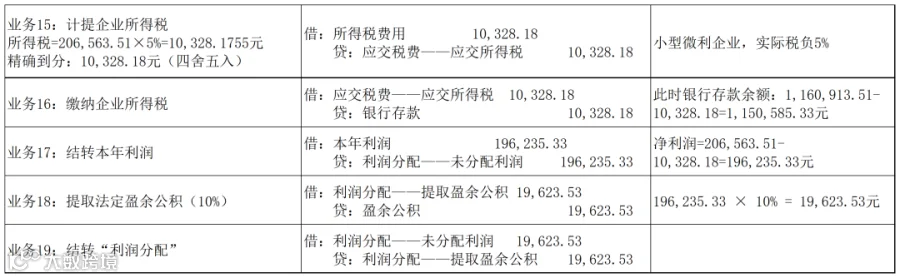
第三、年末各科目余额汇总
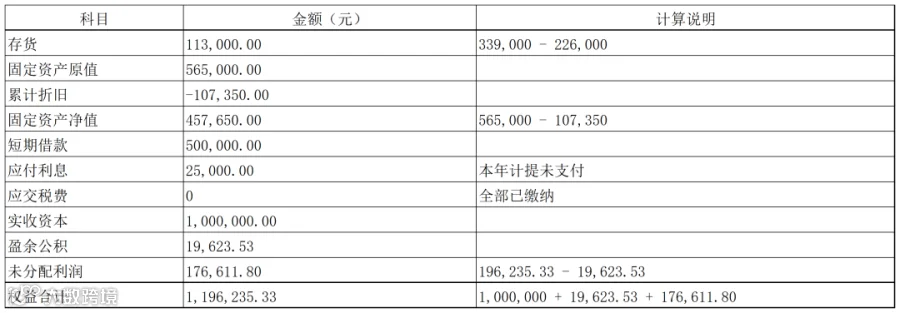
年末银行存款余额1,150,585.33元。其他科目余额:
第四、第一年完整财务报表
报表1:资产负债表(2025年12月31日)

验证:1,721,235.33 = 1,721,235.33 ✓
报表2:利润表(2025年度)
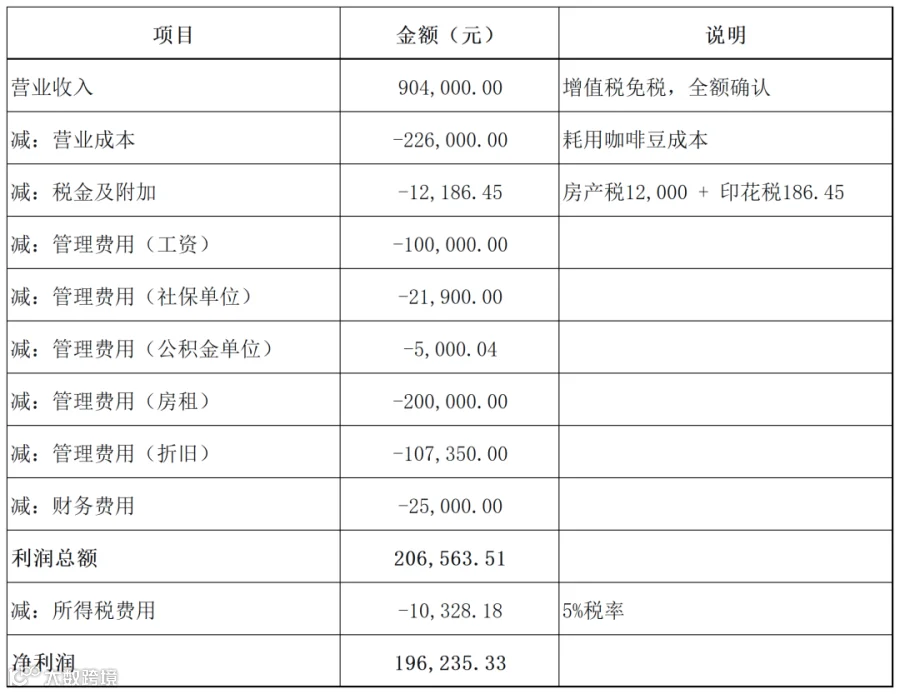
报表3:现金流量表(2025年度)

报表4:所有者权益变动表(2025年度)
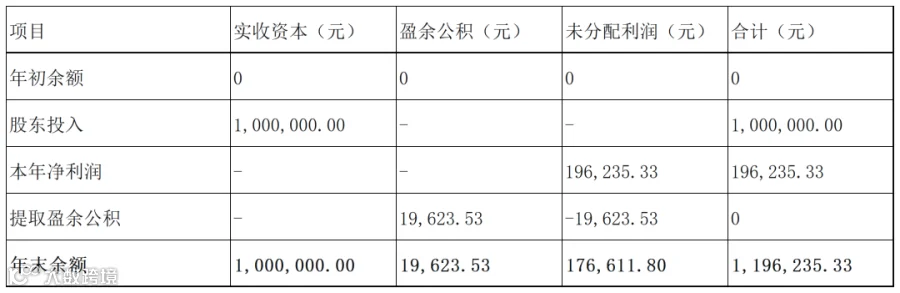
第五、全部四表勾稽关系验证
现金流量表年末现金 1,150,585.33元
↓
资产负债表货币资金 1,150,585.33元 ✓
利润表净利润 196,235.33元
↓
所有者权益变动表“本年净利润” 196,235.33元 ✓
↓
未分配利润增加 196,235.33元 - 提取盈余公积 19,623.53元
↓
资产负债表未分配利润 176,611.80元 ✓
资产负债表:
资产1,721,235.33 = 负债525,000.00 + 权益1,196,235.33 ✓
第六、关键指标精确计算
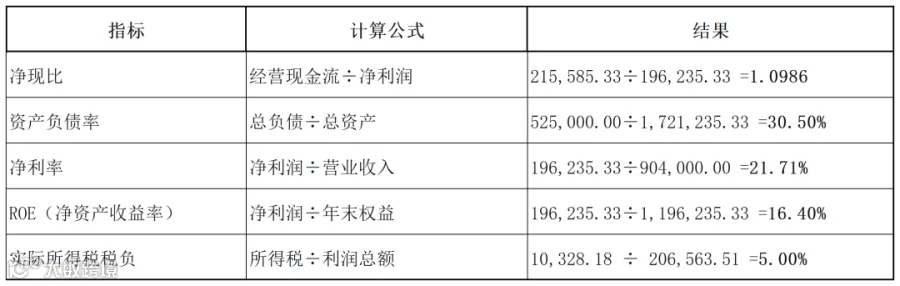
以上通过一个小型微利企业,小规模纳税人,主营业务为销售咖啡,梳理了一个会计主体的账务处理、简单的涉税实务、报表出具以及经营分析等。“麻雀虽小,五脏俱全。”大公司和小咖啡馆,财务报表的原理完全一样,没有任何区别,都遵循同一套规则——“资产=负债+权益”“有借必有贷”,这就像物理定律,不会因为规模大小而改变。
人会说假话,会说好听的话,但是数据只会是实话。要想“窥一斑而见全豹”,需要岁月积累,时光沉淀,精心修炼。“世上无难事,只怕有心人”。接下来我们就可以通过分析数据,看到其一年下来的经营实质。
第七:窥探业务状态,洞察商业实质
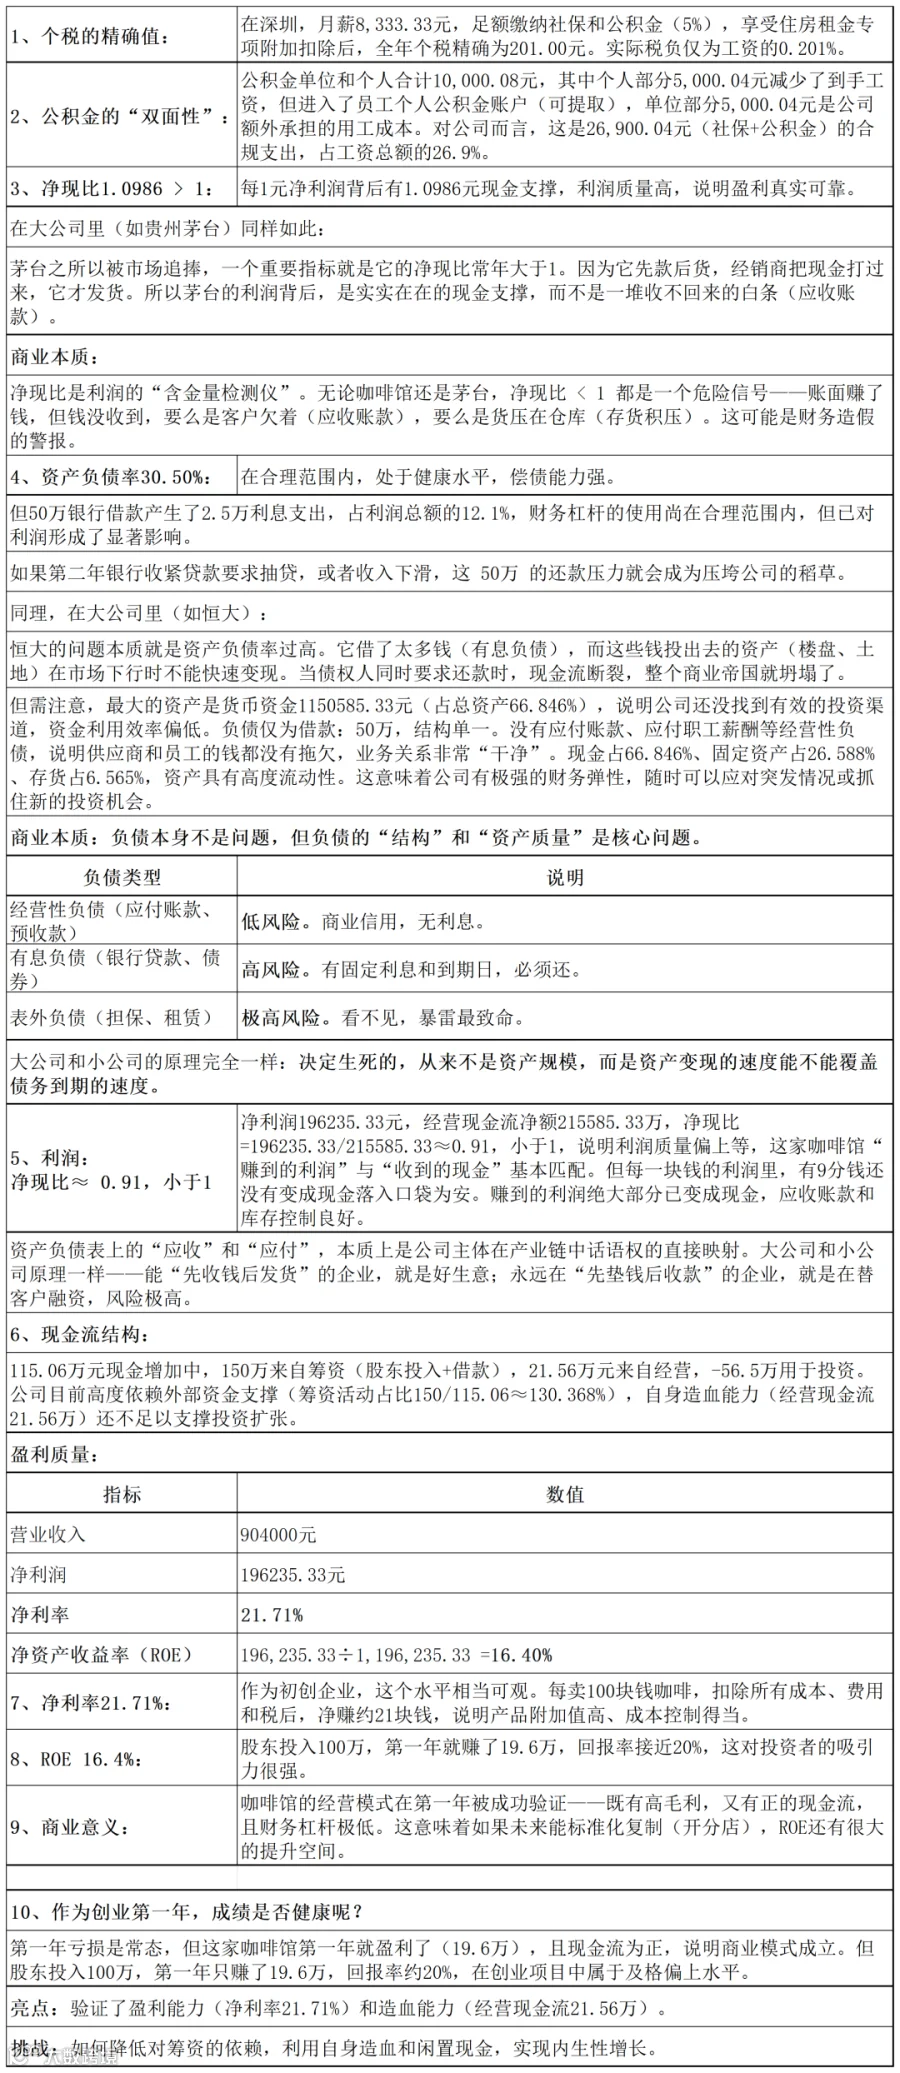
还需要说明的两个问题:
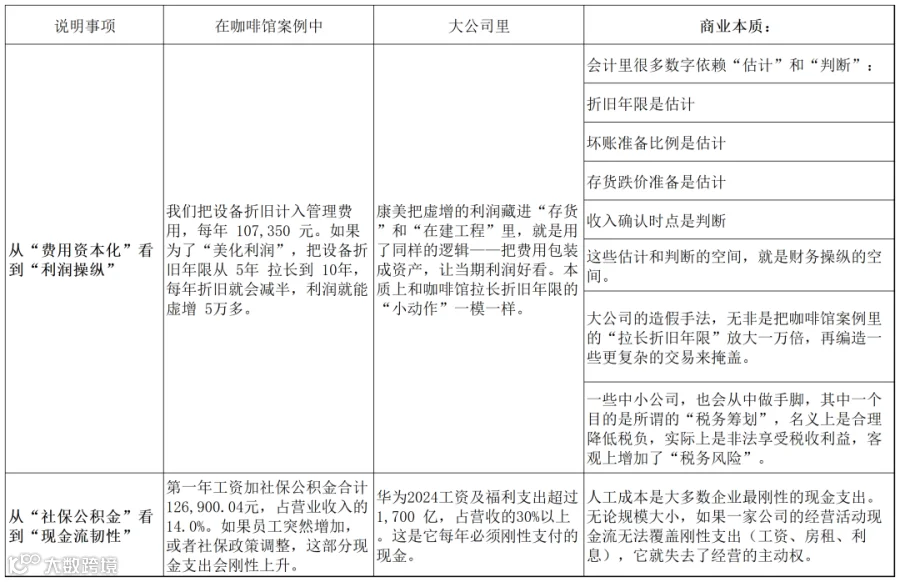
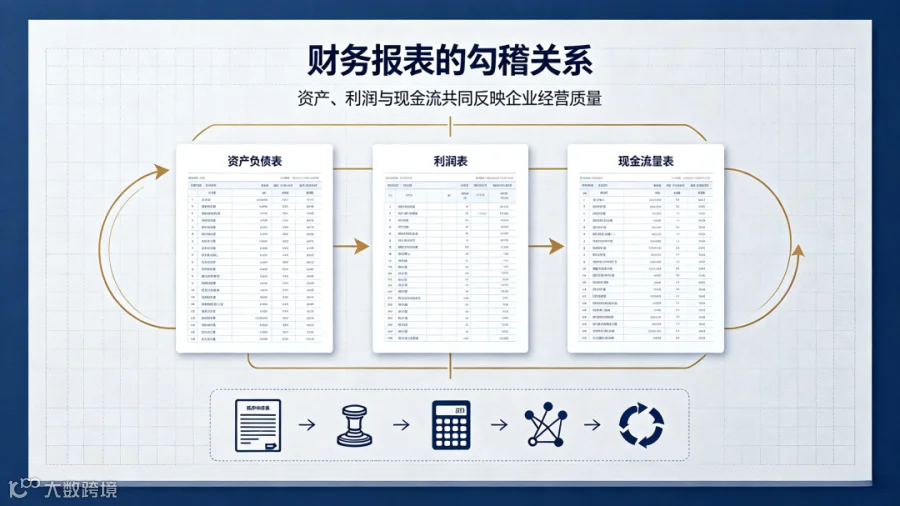
勾稽关系的商业本质(核心)
勾稽关系不是会计为了凑平数字而设的规则,它是商业逻辑在财务上的强制映射。主要体现在“四表一注“的“接力赛”上:

“体检报告式”总结展示:
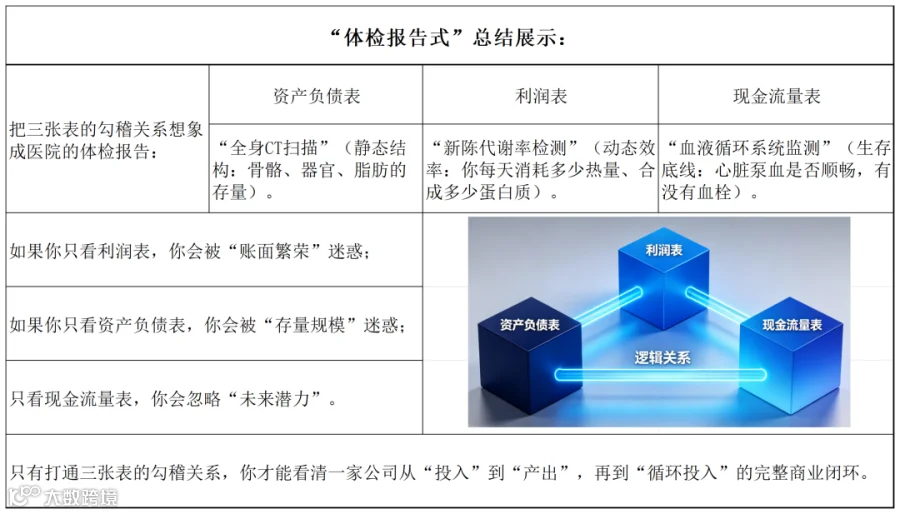
总而言之,勾稽关系的商业本质就是:
一家公司通过“利润表”创造价值增量,这个增量必须经由“现金流量表”的现金检验,最终沉淀并改变“资产负债表”的结构,从而决定公司下一轮发展的体量和风险。它不允许任何一笔经济业务被遗漏。任何遗漏,都会在“资产=负债+权益”这个等式上留下裂痕。
通过财务报表勾稽关系,我们可以明白:
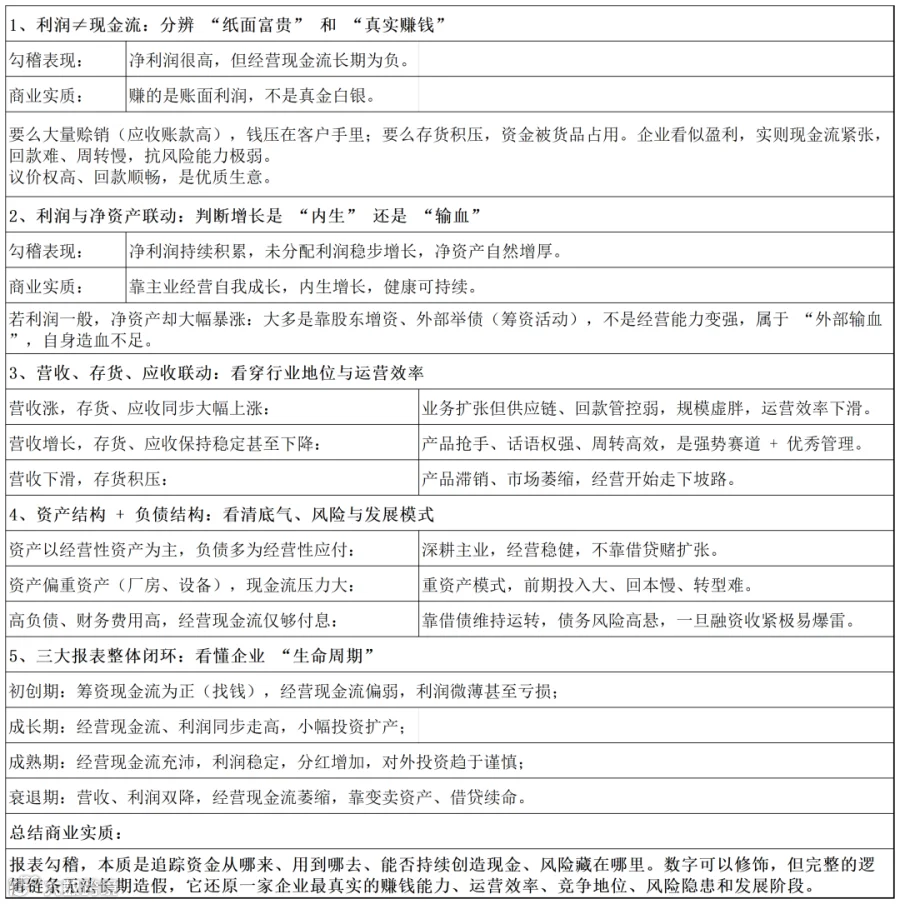
商业逻辑具有普适性。
一家咖啡馆的现金循环 = 投入 → 采购 → 销售 → 回款 → 再投入。华为的现金循环也是同样的公式,只是规模变成了一万倍,交易对手从一个人变成几万人,产品从一杯咖啡变成通信设备。但底层逻辑没有变。你在咖啡馆这张片子上看到了“肺纹理”(现金循环),换到茅台、华为这些巨无霸的片子上,看到的只是更粗的血管和更深的阴影——结构和原理,从来都是一样的。本质上: 所有大公司的问题,都是小公司问题的放大版。学会了读小公司的报表,也就看懂了所有商业的本质。
掌握了咖啡馆的勾稽关系,就等于掌握了“商业攻心术”。无论拿到哪个公司的报表,你都能快速定位它的问题:
如果一家大公司净现比连续 3 年 < 0.7,你对它的利润质量就要打问号;
如果一家大公司的应收账款增速远快于收入增速,它可能在“赊销冲业绩”;
如果一家大公司资产负债率 > 70% 且大量是短期借款,它就是下一个可能暴雷的对象。“它要死定了!”
财务报表是商业的“X光片”,而勾稽关系就是那张片子的“透视规则”。我们财会人,就像是医院里的“医生”。我们要会“望闻问切”。
做财务工作久了,再加上勤于思考,兴趣使然,更能理解何为商业本质。通过财务报表勾稽关系,可以看明白:一个企业的生存、发展,不是简单的一买一卖。 一借一贷中,记录的是 “来龙去脉”,追因溯源;体现的是价值守恒,归属区分;验证的是权责对等,双向对应;揭示的是:辩证统一、客观规律。世间所有经济活动,都不是单向增减,而是资源的转移、形态的转化、权利与义务的同步变动,就像是物理中的“能量守恒定律”,亘古不变。
商业本质,同理也是人生本质。一个公司就像是一个生命,一个人。我们每个人也都是一个“一人有限公司”,其财务报表及勾稽关系映射出人生本质与处世规律。
把个人比作一家 “人生公司”,三张报表对应我们的家底、收获、真实活力,勾稽关系就是人生的运行法则。
财务的本质是价值流转,人生的本质也是如此:所有得到都有来源,所有付出都有去向,所有捷径都暗藏成本,唯有脚踏实地、保持平衡,才能行稳致远,细水长流。
