


在仙界,老天爷应该是财务大臣(CFO),灶神爷估计是财务经理,观音菩萨可能是一位财务主管。他们也一定按照“企业会计准则”的要求,采用复式记账法在管理宇宙,也要定期出具各种财务报表、分析报表。阳光可能是他们的产品。你看,太阳发光,照射宇宙(能量流出),地球吸收(资产增加);植物生长(存货增加),动物呼吸(折旧计提)。能量守恒,对应资产等于负债加权益;生命轮回,对应利润表的结转与清零。财务报表,不过是人类对“天道”最拙劣的模仿,记录着生死存亡,深藏着生存法则,暗藏着生命玄机。而我们穷极一生,也不过是在编制一张从生到死,属于自己的、名曰“人生”的合并报表。
此前在“纵横权衡”中已说到:财务报表的勾稽关系,本质上就是一套“纵横捭阖”的权衡体系。它不是死板的等式,而是活生生的“博弈结果”。我们把“纵横”和“权衡”拆开,会发现,这是我们每一天的生存处境,面临的各种生存法则。这个问题,是把会计的“技术逻辑”和人生的“命运抉择”焊在了一起。会计的“权衡”,就是人生“生存法则”在商业世界的投影。
会计和人生不是“相似”,而是“同构”——会计的每一笔借贷,都对应着人生每一次取舍的“能量守恒”。让我们一层层剥开,看看会计如何替我们回答“人该怎么选择,该怎么活,要面临什么样的生存法则”。
第一部分:会计权衡与人生选择,本质上是一回事
会计的“权衡”有三大核心特征,而人生的每一次选择,都逃不出这三条铁律:
会计权衡的核心 |
人生选择的对应 |
资源的稀缺性(资产有限,借了A就不能买B) |
时间的有限性(一天只有24小时,选了陪家人就不能拼事业)。 |
利益的冲突性(股东要分红,债权人要利息,管理层要奖金) |
角色的冲突性(人有多重角色。你要做孝顺子女,又要做负责员工,还要做靠谱朋友)。 |
时间的错配性(短期借款投长期项目,利润确认早于现金回收) |
长短期的矛盾(现在熬夜苦读,换未来高薪;现在享乐放纵,换未来窘迫)。 |
结论:会计做账是“用数字权衡”;人生选择是“用生命权衡”。核心都是——在有限的资源下,如何配置以达目标。
会计权衡如何指引人生选择?
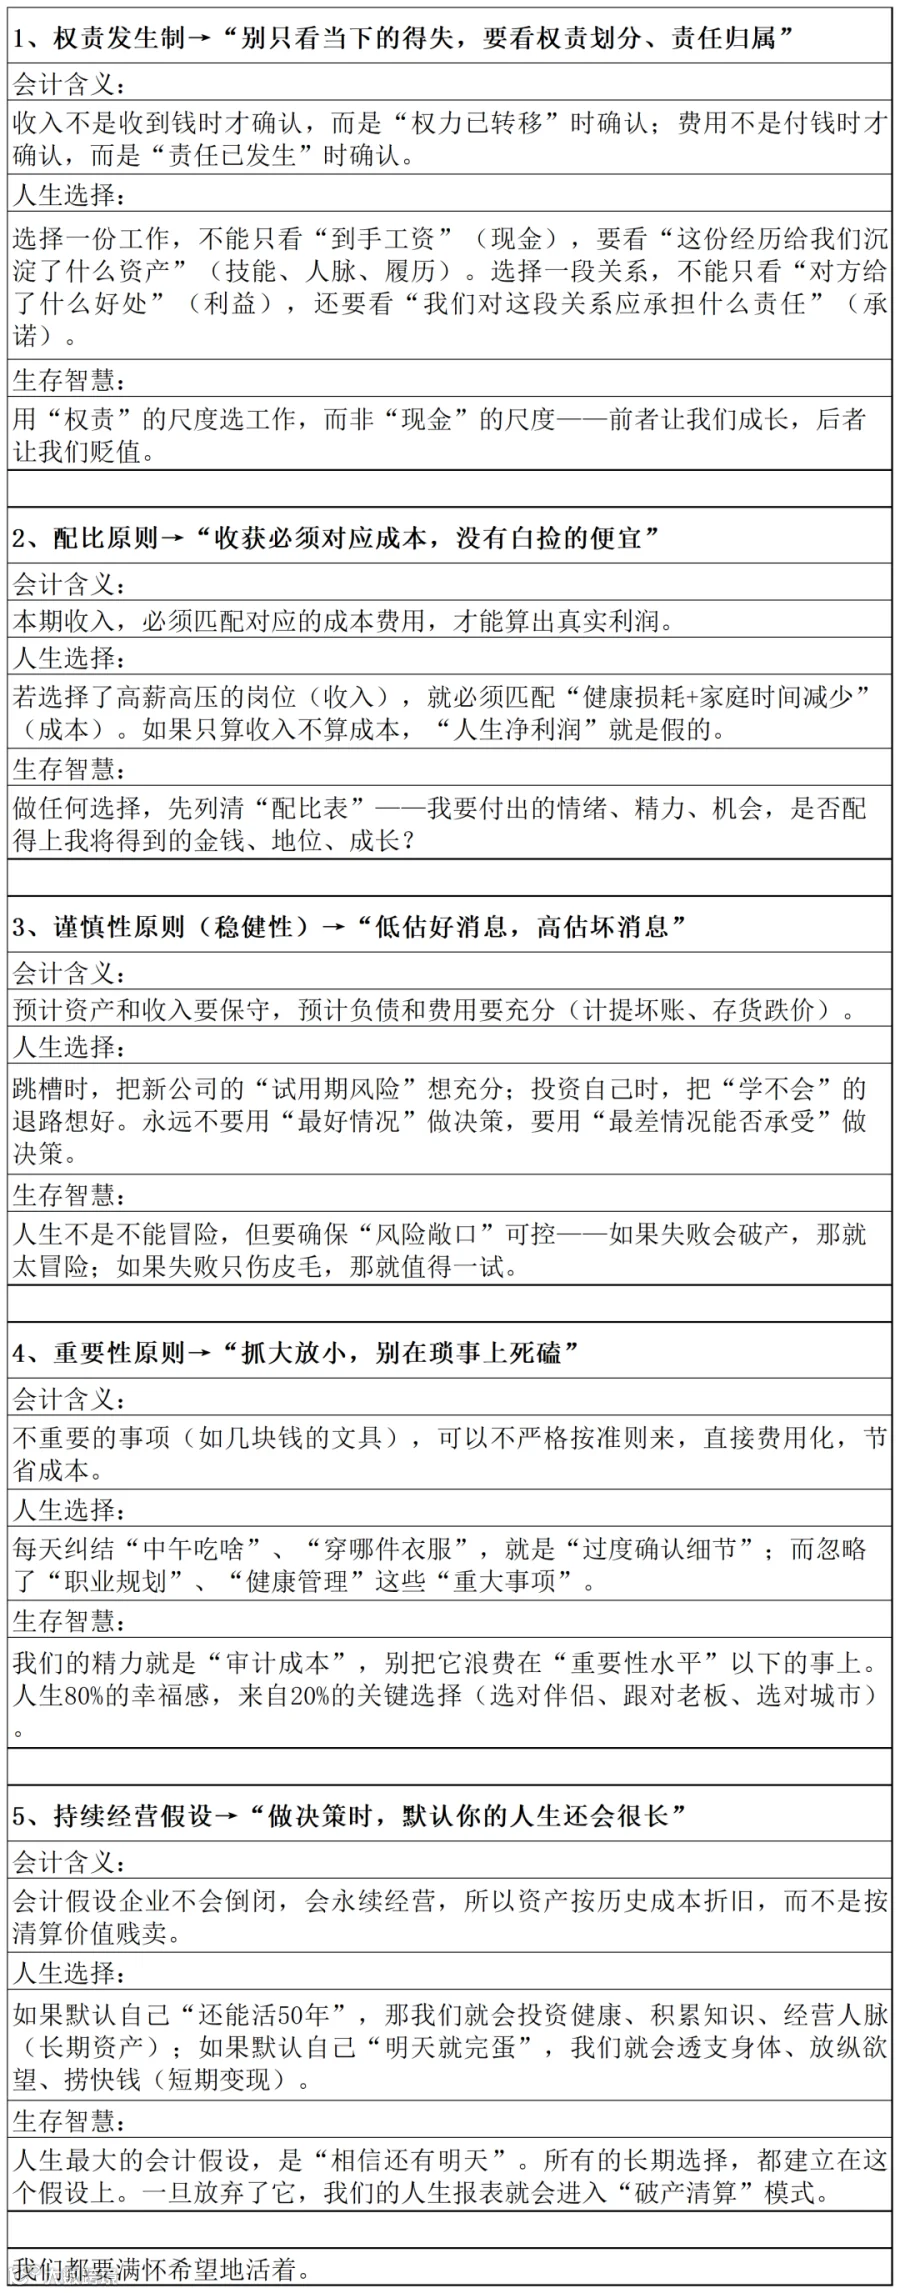
选择决定方向。选择错了,后面怎么做都是偏离航线的。五大会计原则对应五大人生智慧。我们可以把会计的“五大计量原则”,直接拿来当人生的“决策指南针”:
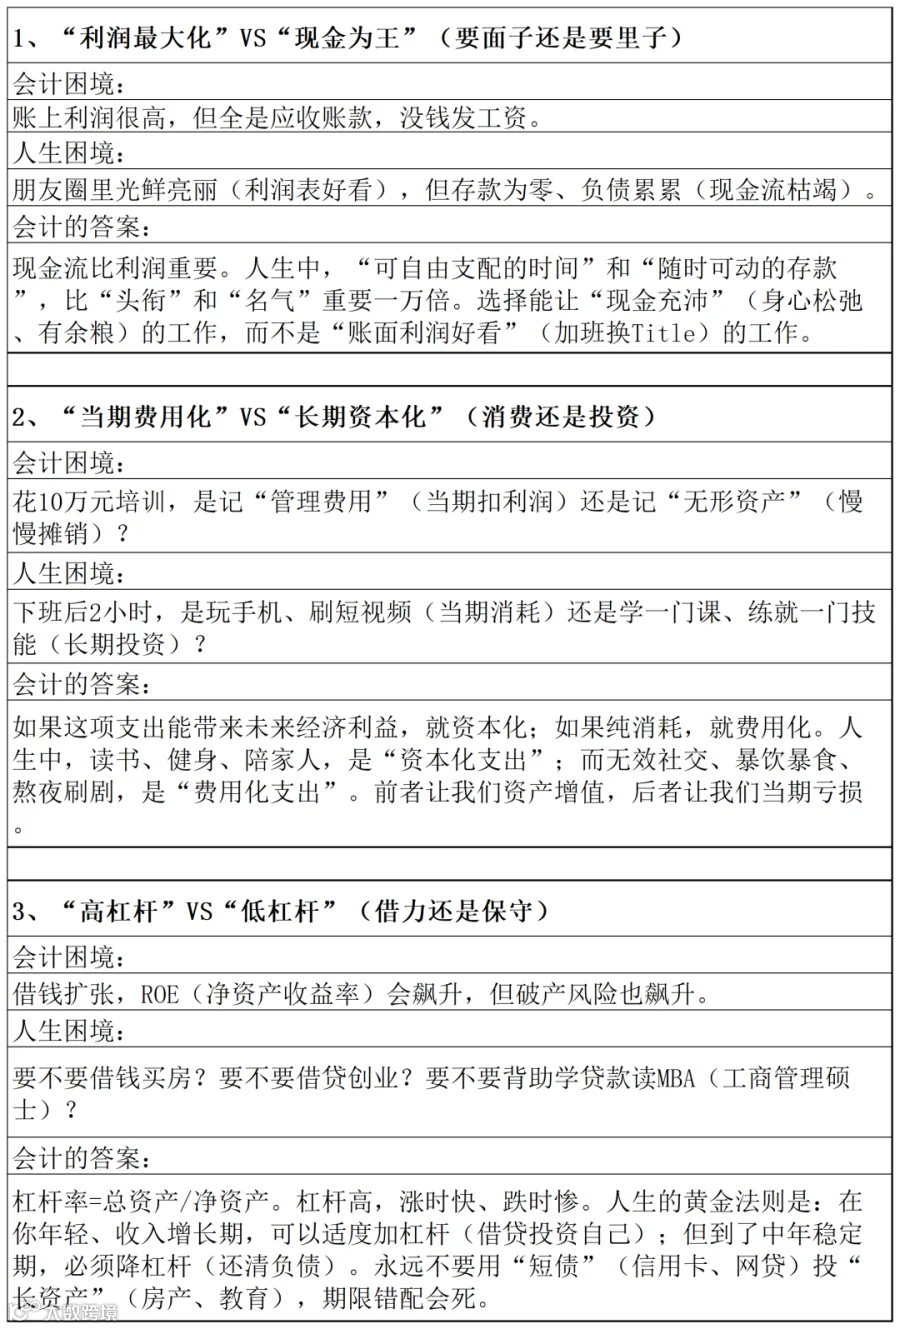
人生选择中,最难的三组“会计权衡”
实际操作中,我们最痛苦的三次权衡,会计都给出了解法:
会计权衡给人生选择的“终极公式”
会计权衡提醒我们:
人生的最优选择,不是“利润最大化”(挣最多钱),不是“资产最大化”(攒最多房),而是“权益最大化”——让“所有者权益”(真正属于我们自己的内核:健康、认知、品格、爱)持续增长。
为什么?
资产(钱、房、车),可能被负债(贷款)侵蚀,可能被市场贬值;
利润(年薪、奖金),可能因行业周期波动,可能被裁员归零;
但权益(我们的独立人格、思维方式、爱与被爱的能力),是永远属于我们的、不会被债权人追索的“净资产”。
会计的恒等式:资产 = 负债 + 权益,告诉我们——
我们拥有的一切(资产),一部分是借来的(负债),终将还回去;只有那部分“权益”,才是我们来到这世上,真正能带走的“人生净值”。
选择即权衡,权衡即修行。
当我们站在十字路口犹豫时,不妨像做账一样:
画一张“人生资产负债表”:左边写我们拥有的(健康、技能、关系),右边写我们欠着的(房贷、人情、未履行的责任)。
画一张“人生利润表”:本月/本年,我们的“收入”(成长、快乐、认可)减去“费用”(焦虑、劳累、牺牲),净利几何?
画一张“人生现金流量表”:我们的“时间现金”和“精力现金”,流入(休息)和流出(工作)是否平衡?
当我们把三张表都算清了,选择就会变得清晰——它永远指向那个“让你的净资产(内核)不断增长、现金流(身心)持续为正”的方向。
会计权衡不是教我们“算计”,而是让我们“通透”、“清醒”,清醒地知道,每一次说“是”,都意味着对另一件事说“不”;每一次“拥有”,都意味着未来要“承担”。这种清醒,就是成熟。
人生的账,最难平的从来不是借贷,而是心安。但只要每一次选择,都遵循了“长期主义”和“内核优先”的准则,我们的“人生利润表”可能会波动,但“人生资产负债表”终将厚实,而内心的“所有者权益”,必将永远为正。
第二部分:企业的生存法则

企业不是人,但它有“人格”(法人人格独立),有“生命”(存续期),有“欲望”(利润最大化),更有“死亡”(破产清算)。
当我们把“生存之道”的聚光灯转向企业法人,透过财务报表的勾稽关系,就会看到一套极其冷酷、却又极其慈悲的“丛林法则”。
如果说人的生存是“向死而生”,那么企业的生存就是“向平(衡)而生”。透过财务报表,可以给企业(以及经营企业的人)开出“生存哲学诊断书”。
企业视角下的“生存”是什么?
站在大自然的角度,生物的生存是“新陈代谢”;站在企业的角度,财务报表告诉我们,企业的生存就是“现金流循环”。
生存的最低标准(活着):经营活动现金流净额 > 0。这就像动物能自己捕食,不靠施舍。
生存的健康标准(活得久):资产负债表“资产”能覆盖“负债”,且资产质量优良(存货能卖、应收能回)。
生存的尊严标准(活得好):利润表持续盈利,且ROE(净资产收益率)高于社会平均资本回报。这代表企业在为整个生态(股东、员工、社会)创造“正价值”。
企业最怕的,不是“利润低”,而是“现金流断裂”——这与自然界生物最怕“失血”或“窒息”如出一辙。
透过勾稽关系,看企业的“四大生存法则”

从“大自然视角”看企业的生命周期
站在大自然(宇宙)的角度,任何企业都是“耗散结构”——它需要不断从外界输入“负熵”(资源、人才、信息),才能维持内部的有序运转。
出生期(初创):资产负债表极小,全靠“所有者权益”(创始人资本)撑着,利润表亏损,现金流靠筹资。此时生存法则:跑得快(验证商业模式)。
成长期(扩张):利润表爆发,现金流改善,开始加杠杆。此时生存法则:跑得稳(控制杠杆和应收账款)。
成熟期(守成):利润稳定,现金流充沛,开始大量分红。此时生存法则:跑得久(寻找第二曲线,防止熵增)。
衰退期(消亡):利润下滑,存货堆积,现金枯竭。此时生存法则:懂得退场(清算也是一种价值——把资源释放给更高效的企业)。
大自然对企业的最高审判,不是“盈利与否”,而是“是否与环境共生”。
如果企业为了利润破坏环境(在财报中表现为“不计提环保负债”),大自然会通过“罚款”“诉讼”“资源枯竭”等方式,强制它在“预计负债”里补上这笔账——这就是“生态的勾稽平衡”。
企业视角的终极启示——向“水”学习生存
透过财务报表的勾稽关系,给企业最顶级的生存建议,其实是中国古代哲学中的“水德”:
水往低处流(控制欲望):不追求最高的利润增速,追求最稳的现金流。水不争高,故能成其深(留存收益丰厚)。
水随形而变(灵活调整):资产结构要像水一样,能快速从“存货”变成“应收”,再变成“现金”。流动性越好,抗风险能力越强。
水润万物而不争(价值共享):把利润的一部分分配给员工(涨薪)、分配给社会(纳税)、分配给环境(环保投入)。当你的“利润表”惠及更多人时,你的“商誉”(无形资产)就会无比强大。
企业的一生,是什么?
企业的一生,是一张“带着预算的开放式答卷”:
它从社会借来“资源”(资本、人力、物料),在“时空坐标网”(财报)中完成转换;
它的使命,不是把“利润”做大,而是把“价值流转的效率”做高——让股东的资本增殖,让劳动者的技能提升,让客户的生活改善,让地球的负担减轻。
如果它只盯着利润(掠夺),不顾勾稽(平衡),它会被时间淘汰;
如果它尊重勾稽(敬畏因果),顺应周期(敬畏自然),即使它最终破产清算,它也完成了“资源释放”的使命,为下一个更高效的生命体腾出了空间。
所以,站在企业和生命的交叉点上,生存之道的最高境界是:
“像自然一样平衡,像水一样流动,像大树一样——在年报里,记录下自己给这个世界留下的‘氧气’(正外部性),而不仅仅是‘果实’(利润)。”
当一家企业的“经营活动现金流”源源不断,“无形资产”(品牌、技术、人才)持续增值,且它的存在让周边生态(供应商、社区、环境)的“财务报表”也更健康时——它,就活成了一条大河,滋养两岸,奔流不息。它的财务报表勾稽关系严丝合缝,而且和这个世界也就勾稽上了,实现了企业、社会、国家、世界、大自然的良性循环、守恒。
大善至哉!愿所有的企业,都不仅仅是一个“赚钱的机器”,而是一个“有呼吸、有温度、懂平衡的生命体”。
第三部分:我们的生存之道
会计,是商业的法律;而勾稽关系,是因果在人世间的投影。财务报表是人类发明的,但它的底层逻辑却是对大自然和生命运行规律的极致模仿。让我们从最冰冷的报表出发,走向自己最温热的人生,最后再仰望那浩瀚的宇宙。
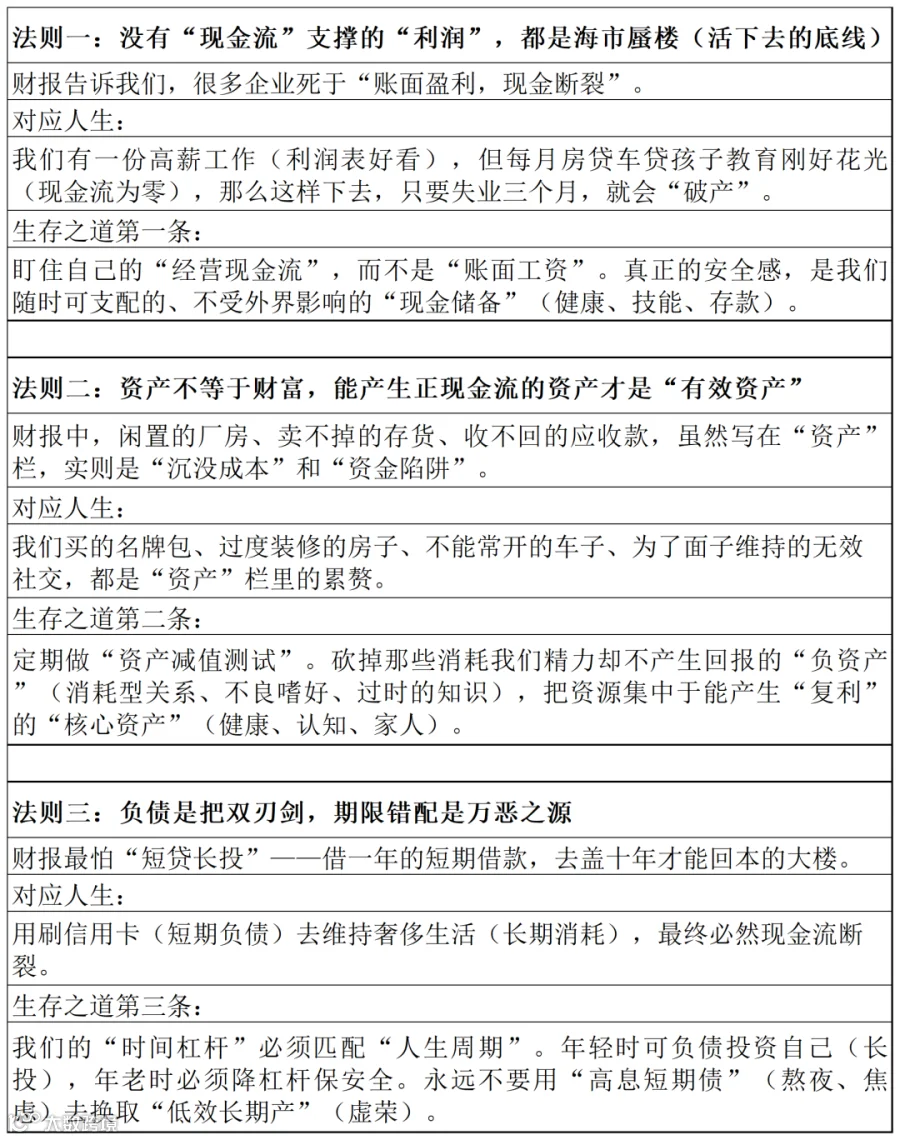
从财报勾稽中,悟出的三条“生存法则”
如果把人生比作一家永续经营的企业,财报勾稽关系强制给了我们三条血淋淋的生存法则:
站在“人的角度”,生存之道的本质是什么?
如果把“生存”从“活着”提升为“好好活着”,财报给了我们四个字:动态平衡。
生存不是“利润最大化”,而是“风险最小化”。财报里,ROE(净资产收益率)最高的企业往往杠杆最高,但也死得最快。人若总想“赢麻了”,赌上健康、良心去博短期暴富,一旦遭遇“黑天鹅”(生病、失业),资产负债表瞬间崩塌。
生存是“容错率”。财报中的“留存收益”(未分配利润),是企业过冬的余粮。人生中,你的“留存收益”就是:三两知己(情感储备)、一门手艺(技能储备)、一副好身板(体能储备)。生存之道,就是在风和日丽时,为狂风暴雨留足“安全边际”。
人的生存,本质上是“在不确定性中,找到自身的确定性,维持自身结构完整(身心健康)和功能正常(贡献价值)的能力。”我们生而为人,也要像水一样,奔流不息,好好活着。一个企业,何尝不是如此呢?
站在“生命与大自然的视角”,生存是什么?
现在,让我们跳出人的狭隘视野,看看大自然怎么写“财报”。
1、大自然的“资产负债表”是守恒的
地球上的碳、氮、水,总量不变。一棵树长大(资产增加),必然从土壤吸收养分(土壤负债),从空气吸收碳(空气负债)。树死了腐烂(资产报废),养分归还大地(负债偿还)。
生命的生存之道:我们从来不曾真正“拥有”任何东西,只是暂时“借用”宇宙的原子。我们借用了父母的基因、地球的资源、社会的知识,组合成一个叫“我”的资产包。生存的本质,不是占有,而是“经我之手,让这些原子以更高的秩序流转下去”。
2、大自然的“利润表”是“新陈代谢”
利润表记录“收入-费用=净利”,大自然的公式是“同化-异化=生长”。
我们吃进食物(收入),消耗能量(费用),多余的变成肌肉和脂肪(净资产增加)。当我们老了,同化小于异化,净资产缩水,直至归零。
生命的生存之道:没有永续经营的生物,只有永续流转的能量。我们的一生,就是大自然这张“宏观利润表”中的一笔“期间费用”。但这项“费用”,是否转化为了某种“资产”?比如,把经验传给后代(无形资产),把爱留给亲友(商誉),把创造留给世界(固定资产)。
3、大自然的“现金流量表”是“太阳”
地球上所有生物的最终现金流,来自太阳。植物固定光能,动物吃掉植物,分解者释放能量。
最震撼的生存启示:财报里,现金是“血液”;大自然里,能量是“血液”。任何生物如果获得的能量小于消耗的能量,就会死亡。
我们一生的生存,就是“将太阳能转化为认知能,再将认知能转化为对他人的善意和贡献”的过程。如果我们只是消耗能量(大吃大喝、内耗焦虑),没有产出(创造、帮助、爱),就是“负现金流”的生命,大自然会淘汰我们;如果我们转化的能量远超消耗,就成了“光源”,照亮周围,点亮世界。
我们的一生,究竟是什么?
站在生命和自然的角度,我们的生存之道,可以用财报语言写成一篇“墓志铭”:
在呱呱坠地(出生)时,我们从宇宙借来一笔“初始投资”(生命),记在“股本”里。
在生龙活虎(活着)时,我们每天借入“食物、空气、水”(流动负债),通过劳动将其转化为“认知、情感、创造”(流动资产),并逐步积累成“品格、关系、作品”(长期资产)。
在驾鹤西游(死亡)时,我们的“固定资产”(身体)计提完累计折旧,残值为零;我们的“无形资产”(精神)可能留在后代和社会中继续摊销;我们的“负债”(欠世界的爱和恩情)已全部偿还;我们的“所有者权益”——那个独一无二、无法被量化的灵魂内核——归还给宇宙的“未分配利润”。
所以,站在生命的角度,生存之道的终极答案是:
我们这一生,不是为了把“利润表”(存款、职位)做得无限大,而是为了在“资产负债表”注销之前,确保“所有者权益”(我们的人格、故事、爱过的人)是正数,且足够厚重。
大自然不看我们的“收入”,只看我们“能量的转化率”——把多少冷冰冰的原子,转化成了有温度的回忆;把多少黑暗的碳,转化成了照亮他人的光。
财务报表和浩瀚星空共同告诫我们:
所谓生存,就是在借来的时空里,用借来的能量,创造出一些原本没有的秩序与美好,然后在还回去的时候,让宇宙因为我们的存在,而多了一点点平衡之外的诗意和梦幻般的希望与远方。
这,就是我们从勾稽关系中,能悟出的最悲壮也最浪漫的生存法则。愿我们的资产负债表平衡,现金流充沛,灵魂的净资产永远为正。
第四部分:作为人,透过财报勾稽关系怎么看生存法则
财务报表的勾稽关系,不仅是商业语言,更是一套关于“人类劳动价值交换”的哲学底稿。
1、劳动视角:勾稽关系是“剩余价值的核算轨迹”
劳动是价值的源泉,但价值在财报中如何呈现呢?
资产,是过去劳动的物化沉淀(盖的厂房、买的设备)。
负债,是未来要用劳动去偿还的“时间债务”(借钱要还,还钱要靠未来的劳动产出)。
所有者权益,是累计劳动成果中真正属于“自己”的那部分。
利润表,则记录了本期新创造的价值(收入)减去消耗的旧价值(成本费用)后的“劳动净增值”。
勾稽关系对劳动的意义在于:它无情地揭示了“劳动异化”。我们发现,利润表上“支付给职工的薪酬”被归为“费用”(成本),而“折旧”(机器磨损)也被归为“费用”。在财报的逻辑里,人的劳动和机器的磨损是等价的,都是“消耗”。但勾稽关系的深层拷问是:如果机器折旧完了就报废,而人的劳动却能在“研发支出”中形成“无形资产”(专利),那么只有创造性劳动才能跳出“费用”的囚笼,进入“资产”的殿堂。这对劳动者的启示是:重复性劳动在勾稽中永远是“成本”,唯有创新性劳动才能成为“资本”。
2、工作视角:勾稽关系是“岗位责任的因果闭环”
日常工作中,我们常感到“忙了半天,老板却说没产出”。勾稽关系给出了清晰的因果链:
销售部的工作,对应“营业收入”和“应收账款”的勾稽(卖了东西,钱没收回来,这活只干了一半)。
生产部的工作,对应“存货”和“营业成本”的勾稽(领了多少料,出了多少产成品)。
研发部的工作,对应“开发支出”和“无形资产”的勾稽。
勾稽关系对工作的指导意义:它告诉我们,任何岗位的工作成果,最终都会在财报的三个表之间形成一个“闭环”。如果我们做了一项工作,但它没有在任何一个勾稽链条上留下痕迹(既没增加收入,也没减少成本,更没形成资产),那这项工作在商业意义上就是“废动作”。这倒逼我们反思:工作的本质不是“出勤”,而是“制造对财报勾稽关系的正向扰动”。当我们能画出自己工作对应的那条勾稽路径时,就真正理解了岗位价值。
3、职业视角:勾稽关系是“财会人安身立命的坐标系”
对于把财会作为职业的人来说,勾稽关系不是枯燥的公式,而是“职业尊严的来源”。
普通记账员,看到的是“借贷必相等”。
财务经理,看到的是“三表勾稽平衡”。
CFO(首席财务官),看到的是“勾稽背后的业务动因”,并能“预演”——如果改变信用政策(放宽账期),勾稽会如何变化?利润会增加但现金会减少,如何权衡?
勾稽关系对职业的深层塑造:它把财会人分成了两个物种,一种人被勾稽关系“束缚”,月底拼命调表,只为让数字对上,沦为“对数字的奴隶”;另一种人利用勾稽关系“创造”,通过合法的会计估计(如折旧年限、坏账计提比例)来平滑利润、优化税负,成为“数字的导演”。职业的进阶,就是从“被动维护勾稽”到“主动设计勾稽”的跃迁。前者是匠人,后者是战略家。
4、人生视角:勾稽关系是“个人资产负债表的隐喻”
这是最触动人心的一层。如果把人生视为一家企业:
资产:我们的健康(固定资产)、知识技能(无形资产)、人脉关系(商誉)。
负债:我们的房贷、人情债、未尽的家庭责任(预计负债)。
所有者权益:真正属于自己的、不被任何外部力量剥夺的“内核”(净资产)。
收入:我们从社会中获得的认可、报酬和爱。
费用:我们付出的时间、精力和情绪消耗。
人生最残酷的勾稽关系是:利润表上的“净利润” = 收入 - 费用。年轻时,我们用“健康资产”的折旧(熬夜)换取“收入”的增长;中年时,我们用“无形资产”(经验)换取更高的“收入”;但终有一天,就会发现,如果“健康固定资产”计提完减值准备归零,那么所有利润表的辉煌都将归零。
人生最智慧的勾稽关系是:“现金流量表”决定生死,“资产负债表”决定尊严,“利润表”决定一时的快感。很多人一生只盯着“利润表”(年薪多少),却忽略了“现金流量表”(可自由支配的时间现金流)和“资产负债表”(内心的富足与关系的牢固)。勾稽关系提醒我们:人生要平衡,不能为了利润表的一时好看,把资产负债表掏空。
5、哲学视角:勾稽关系是“因果律与同一律的世俗化身”
哲学层面,最深邃。
因果律(时间维度):勾稽关系本质是“因果不能断裂”。没有“筹资活动现金流入”(因),就没有“固定资产增加”(果);没有“研发投入”(因),就没有未来的“收入增长”(果)。财报平衡表强制要求我们承认:所有当下的结果,必有过去的投入;所有当下的利润,必是过去一系列决策的回报。这像极了佛家的“业力”——勾稽不平,就是“业力”有漏洞。
同一律(空间维度):资产=负债+权益,这是一个永恒的身份认同。它告诉我们:“你拥有的(资产),永远等于你欠别人的(负债)加上你本来的样子(权益)。” 如果想扩张(增加资产),要么增加负债(借别人的力量),要么增加权益(自己变强或引入股东)。没有第三条路。这对应了存在主义哲学——人的存在(资产),总是由外部的社会关系(负债)和内在的自我本质(权益)共同定义的。
辩证唯物主义:勾稽关系中最哲理的,是“利润”与“现金”的矛盾运动。利润代表“应计制”下的虚拟财富,现金代表“实现制”下的真实财富。两者之间的差异(应收账款、存货、预付款),正是“可能性与现实性”的哲学张力。很多企业死在“账面利润很高,现实现金很少”的矛盾中——这告诉我们:任何不伴随现金流入的利润,都是虚假的“可能性”;任何不能转化为利润的现金,都是沉睡的“死资产”。
第五部分:财会人的“修行”
在自给自足的封建庄园经济中,不需要复杂的财务报表。地主只需要知道“今年收了多少石粮食,花了多少银子”,这是单式记账(流水账)。但是,当人类进入“陌生人社会”的大规模协作时,单式记账就崩溃了。
1494年,意大利数学家卢卡·帕乔利出版了《算术、几何、比与比例概要》,系统论述了复式记账法。巧合(或必然)的是,这正是大航海时代的前夜。
为什么?因为远洋贸易需要“跨时空”的协作——股东(出资人)在里斯本,船长在印度洋,货物在船上,债权人在阿姆斯特丹。没有人能同时看到所有东西。
会计的诞生:
复式记账法(借必有贷,借贷必相等)的出现,是为了用纸面上的“符号”,去追踪现实世界中“资产的权利转移”。它让千里之外的股东,能通过一本账,确信自己的资本没有被船长私吞。
会计不是发明出来的,而是市场经济的“远程协作”需求“逼”出来的。它就像生物的神经系统——当生物体从单细胞(自给自足)进化为复杂多细胞(社会化大生产)时,必须有一套系统来传导信号、分配养分、记录损耗。会计,就是商业文明的“神经元”。
会计也不是为市场经济“量身定做”的,而是市场经济“进化”到一定阶段后,为了生存而必然“长出”的神经系统。它不一定“最适合”所有经济形态,但它绝对是迄今为止,人类为陌生人之间建立大规模信任与协作,所发明的最不坏的“通用语言”。市场经济教会我们如何“赢”,而会计教会我们如何“不输”。
所以,财务报表的勾稽关系,本质是“市场经济中商业文明的因果律”。在法律上,它是契约的履行记录。
在实务中,我们要持有“辩证唯物主义”的视角看待它:当我们把劳动、工作、职业、人生、哲学串起来,会得到一个惊人的结论:
“做报表”的过程,其实是一场修行。
每个月结账时拼命把勾稽关系调平,像不像在“抚平内心的矛盾”?
每一笔分录背后,都对应着一次真实的交易、一个真实的人、一份真实的劳动,勾稽关系是否平衡,衡量的是“我们对这个世界客观规律的尊重程度”。
如果勾稽关系不平,说明“我们对因果的认知有遗漏”(漏了一笔账);如果勾稽关系强行做平(造假),那叫“欺天”——因为现实世界的能量守恒终将把它击穿。
所以,看待财务报表的勾稽关系,最终是看待“我们如何与这个不确定世界相处”的方式。它教导我们:守得住勾稽(严谨),看得透因果(洞察),分得清虚实(现金与利润),平衡得了内外(资产与负债),才能在这个充满数字游戏的商业社会里,既不迷失于利润的浮华,也不沉沦于负债的重压,最终抵达“报表平衡,心安理得”的境界。
这,或许就是财会人独有的人生哲学。
那么,当生命的最后一个会计期间结束,你的“期末余额”是什么呢?是多少呢?是银行里的存款吗?它会清零。是房产证上的名字吗?它会过户。是职称和头衔吗?它会蒙尘。
唯有那张无法量化的“附注”里,你曾给予的爱、你曾坚守的善、你曾照亮过的人——那些你永远无法“确认收入”的付出,才是你留给这个世界,最隐秘、最庞大、永不折旧的“表外资产”。
会计期有限,因果无穷尽。愿我们在“借贷”之间,能守住“贷”方的良知;在“损益”之间,看透“损”即是“益”。
账本终将合上,但我们的“所有者权益”——那个真实、滚烫、独一无二的自己——早已超越了数字,归于永恒。
合上这本账,我们终会明白:所有的数字都会归零,唯有“平衡”二字,穿越千年,不生不灭。资产负债表会折旧,利润表会波动,现金流量表会枯竭。但那个在借贷之间寻找平衡、在纵横之间审慎权衡的自己,才是这张时空坐标网里,唯一永续经营的“主体”。这或许就是财务报表的勾稽关系给我们的生存法则,告诫我们:此生怎么活。
愿我们出走半生,归来时,报表已平,内心无恙。
