


会稽山上,大禹召开了中国历史上第一次“会计会议”。
《史记·夏本纪》记载:“或言禹会诸侯江南,计功而崩,因葬焉,命曰会稽。会稽者,会计也。”四千多年前,大禹在会稽山(今浙江绍兴)召集诸侯,计功封赏——这被后世学者视为中国会计文明的起点,绍兴也被认为是中华会计文化的重要发源地。那时没有借贷记账法,没有三张报表,但“计功”二字已包含了会计工作最朴素的使命:记录、考核、分配。四千年后,当会计人面对《企业会计准则第1号——存货》时,他们处理的问题与当年大禹面对的并无本质不同:如何计量财富?如何让账实相符?如何避免虚增与浪费?
存货准则,就是当代会计人手中的“会稽之约”。
翻开《企业会计准则》,看到“第1号——存货”赫然在列。
你会不会问:
为什么第1号是存货呢?其底层逻辑是什么?
为什么不是货币资金,不是收入,不是固定资产,偏偏是存货?
这不是巧合,而是一个精心设计的战略安排。存货准则是整个准则体系的第一块“多米诺骨牌”——它定义了制造业的“血液”是如何流动的,决定了利润表上“营业成本”这个最大变量的生成机制,更是连接资产负债表与利润表的第一座桥梁。理解了存货准则,就相当于拿到了打开整个准则体系大门的钥匙。
接下来,让我们一步步走进《存货》准则。
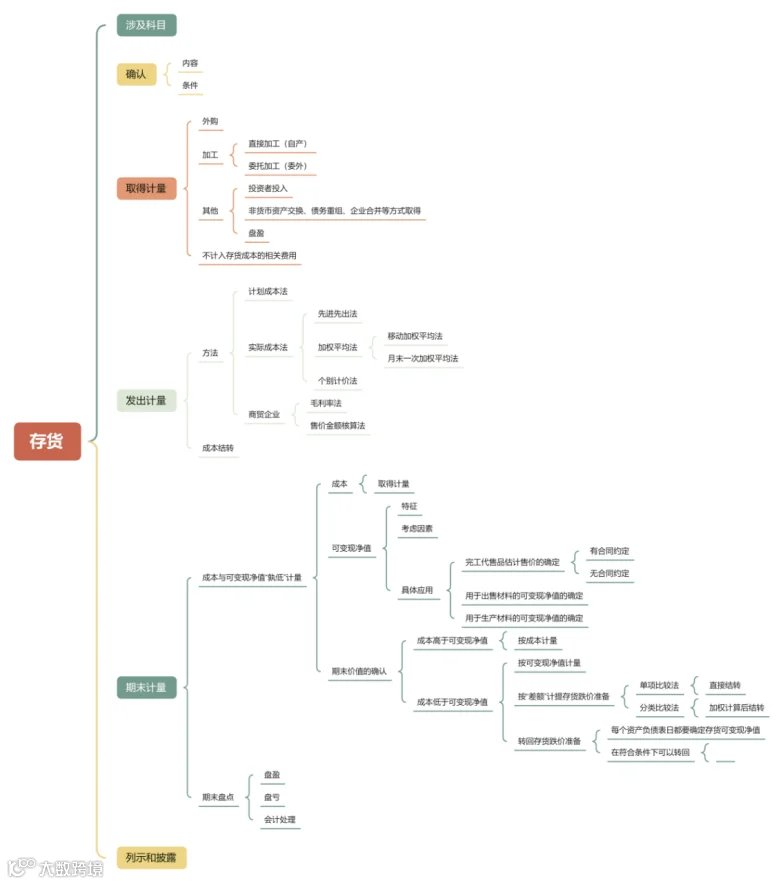
存货准则体系结构图
一、存货概念
存货,是指企业在日常活动中持有以备出售的产成品或商品、处在生产过程中的在产品、在生产过程或提供劳务过程中耗用的材料、物料等。
注释:
日常活动是指企业为完成其经营目标所从事的经常性活动以及与之相关的活动。
关键特征:持有目的是为了最终出售,这与固定资产等非流动资产(自用目的)有本质区别,也是其最基本的特征。
排除项目:消耗性生物资产、通过建造等服务合同归集的合同履约成本不适用存货准则的规定进行会计处理,分别适用生物资产准则和收入准则的规定进行会计处理。
二、存货的确认
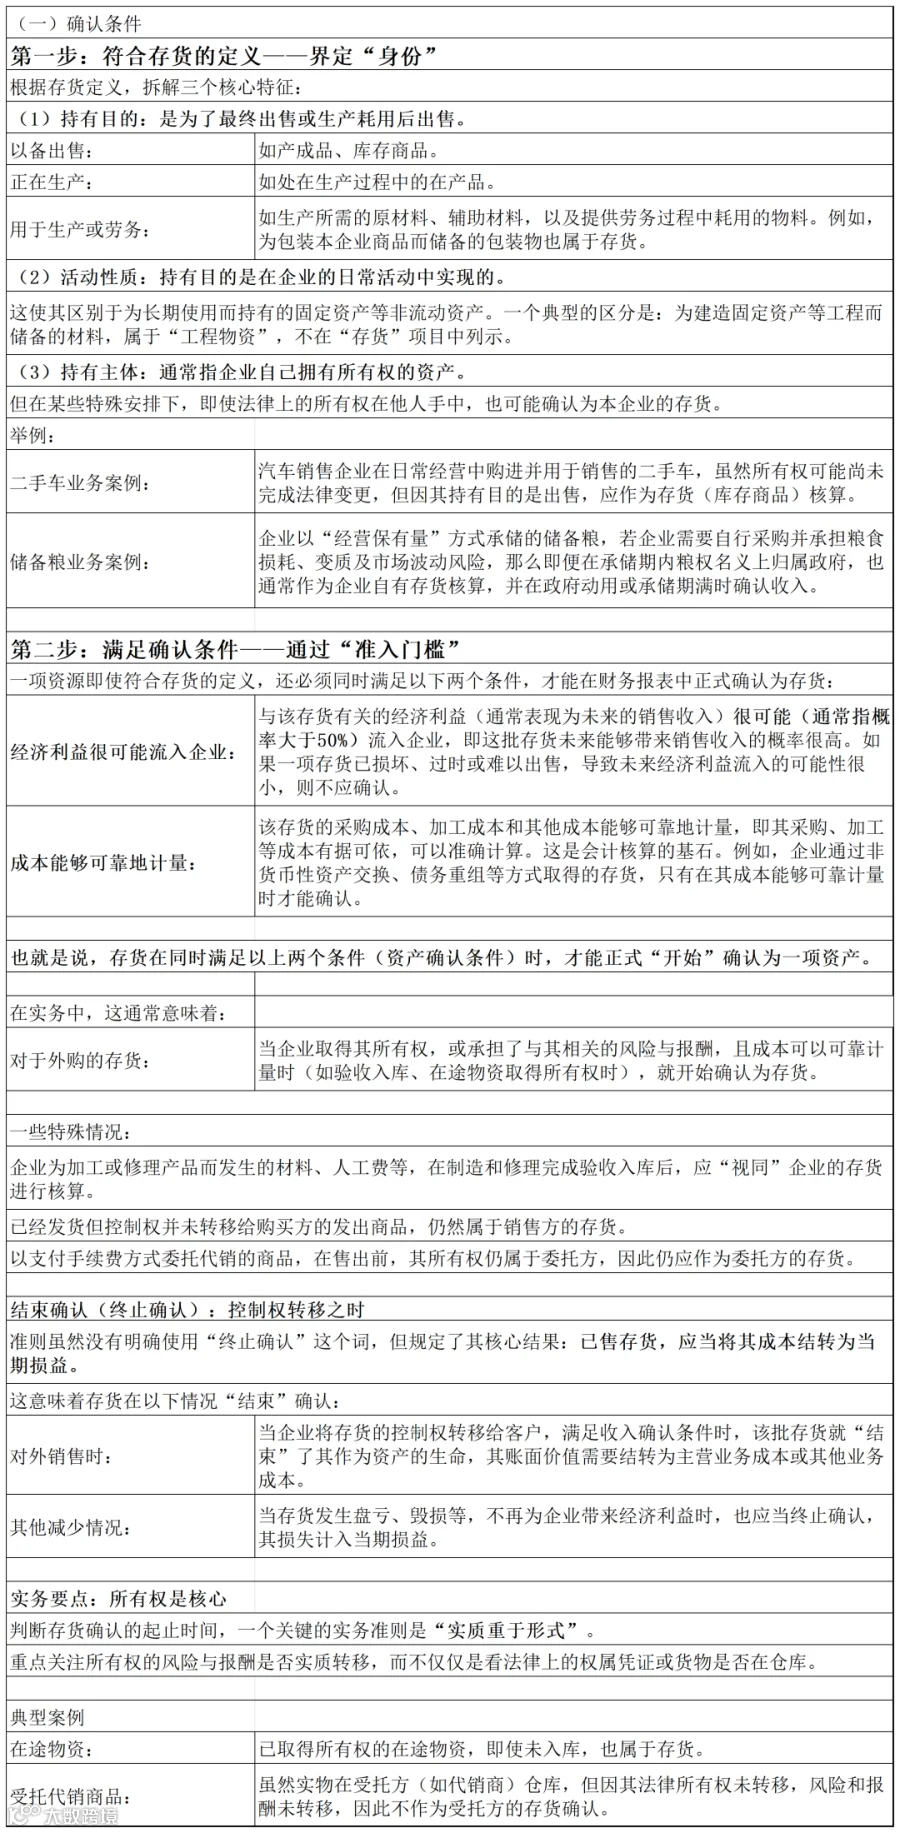
存货的确认,本质上是判断一项资源是否符合存货的定义,以及是否满足进入会计核算体系的条件。这需要从定义和确认条件两个层面来理解。
(一)确认条件
(二)存货内容

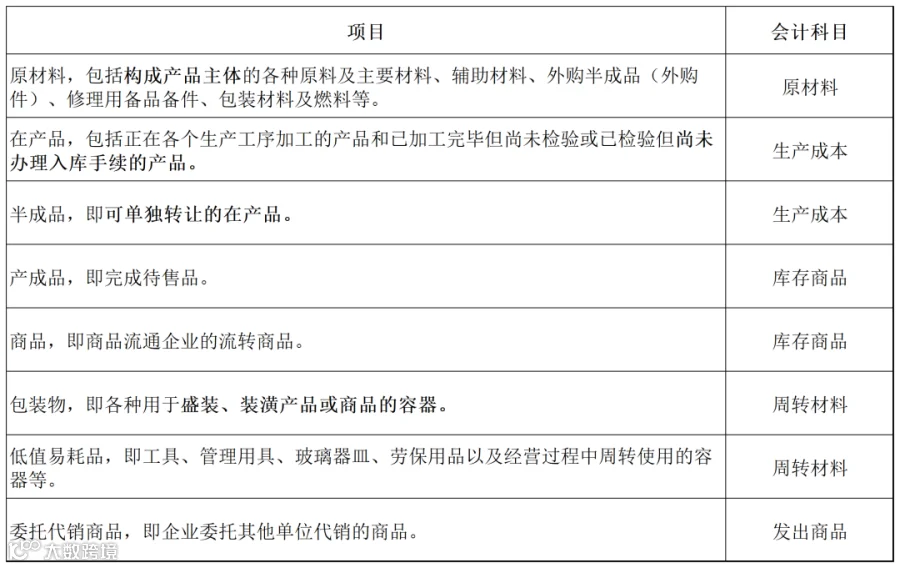
(三)存货种类和对应科目
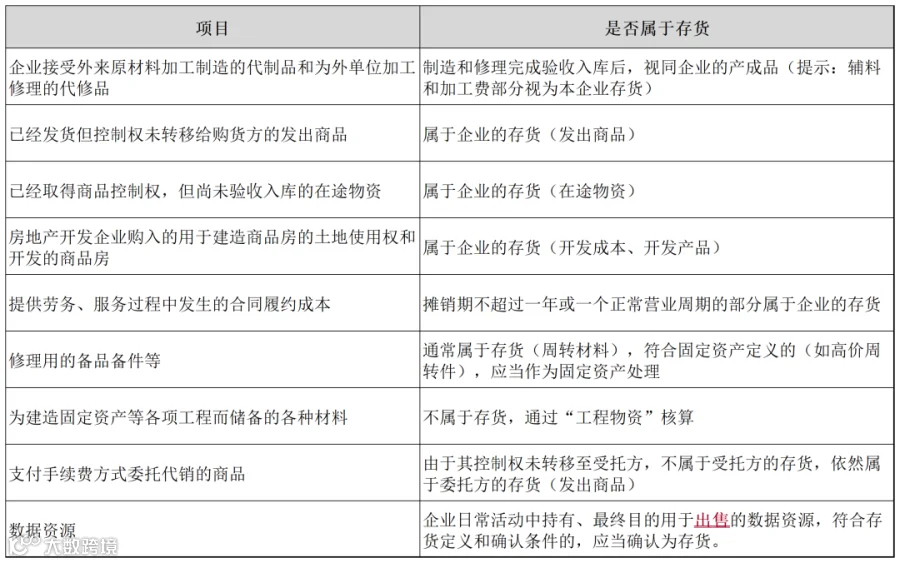
(四)小结:下列项目是否属于存货?
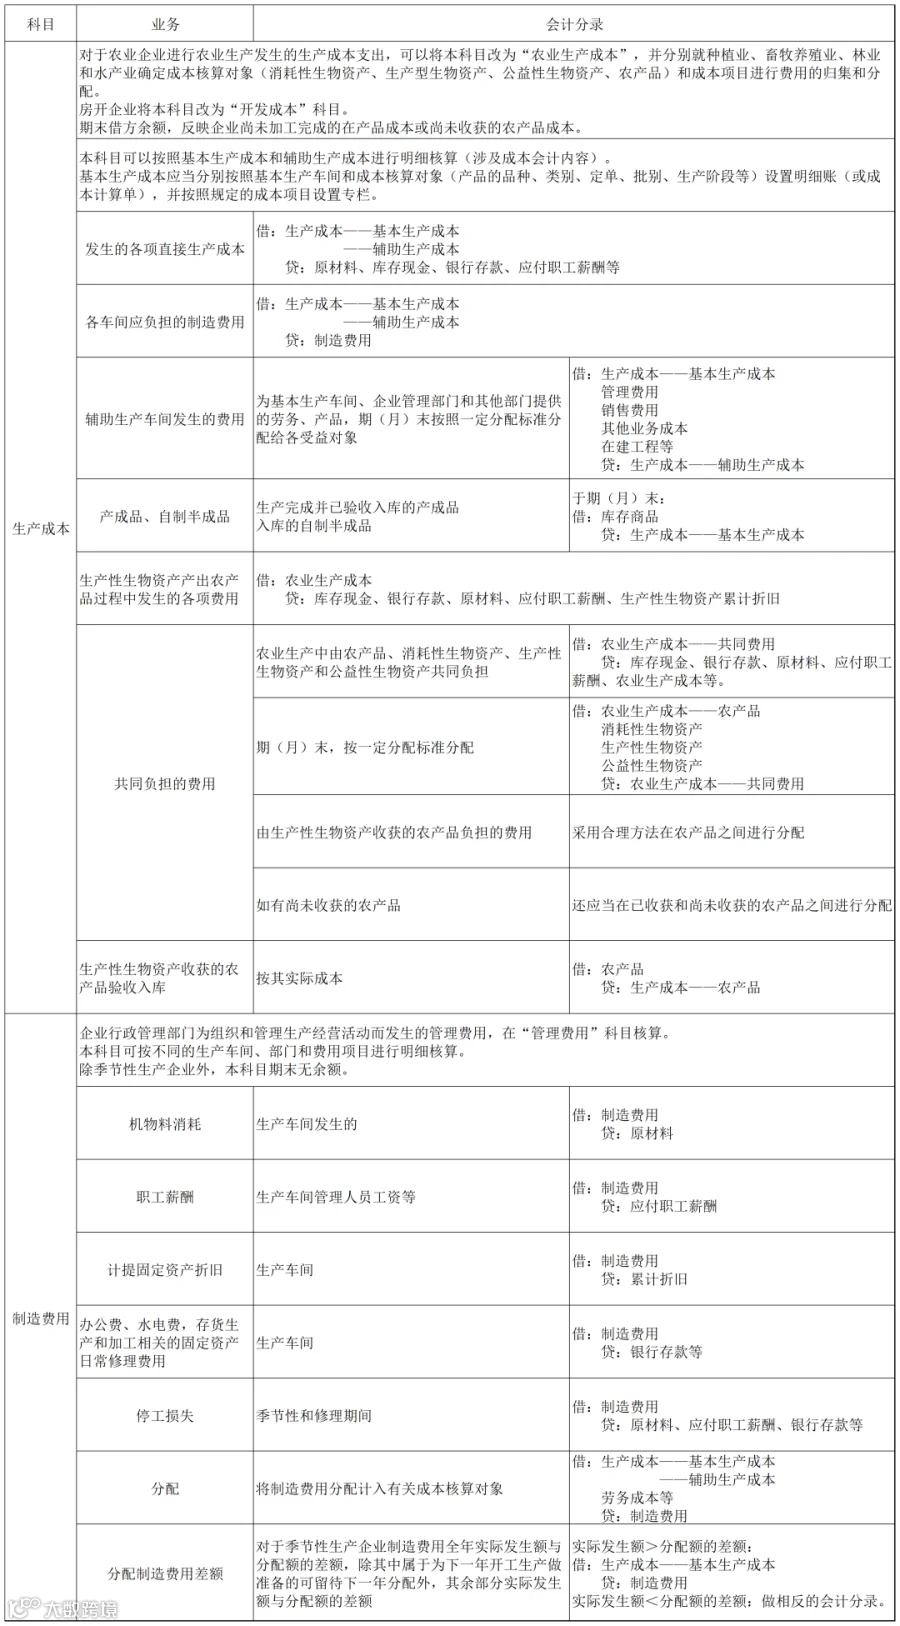
三、涉及的主要科目

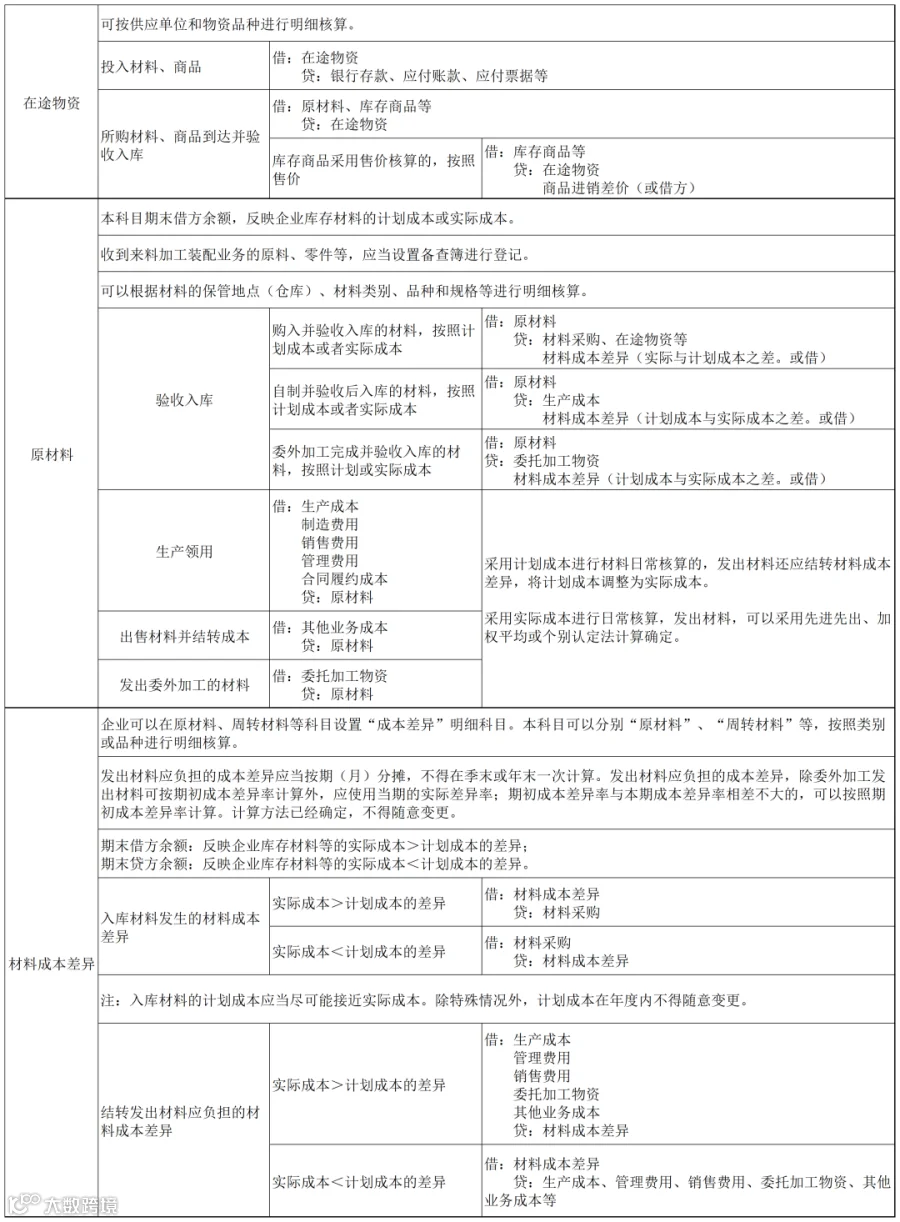
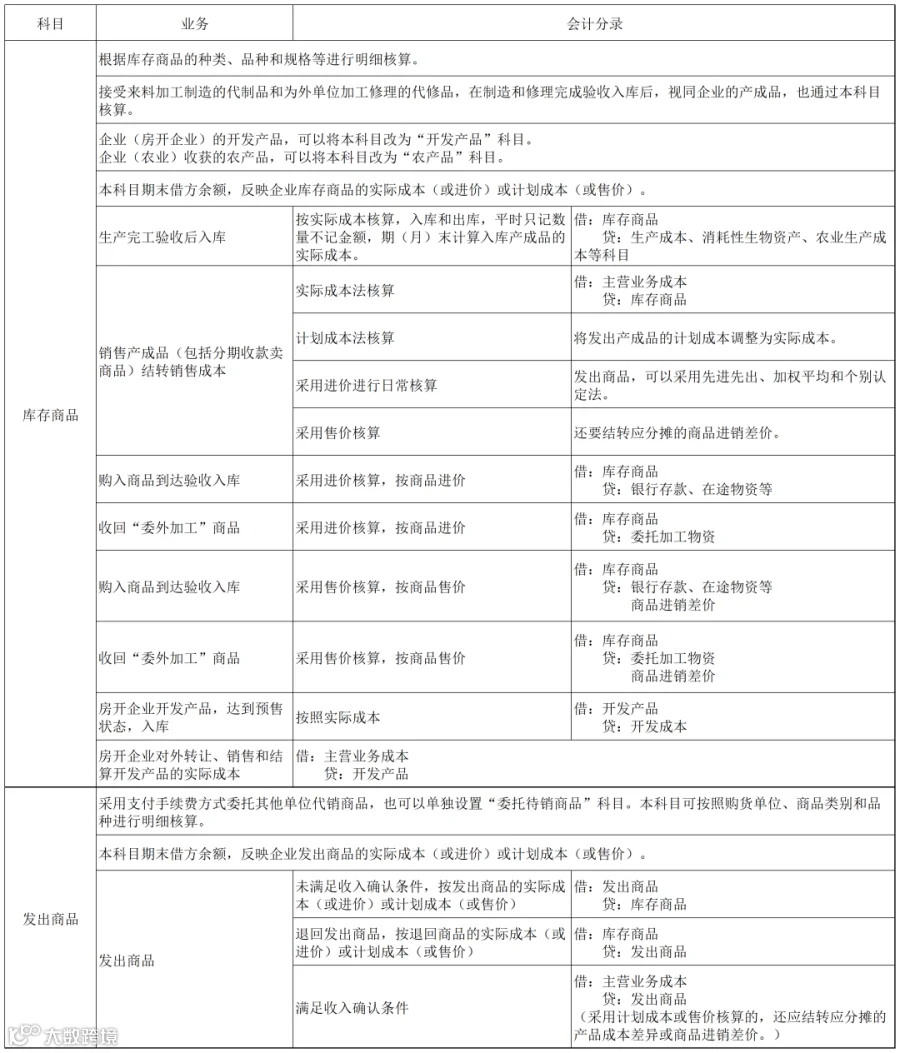
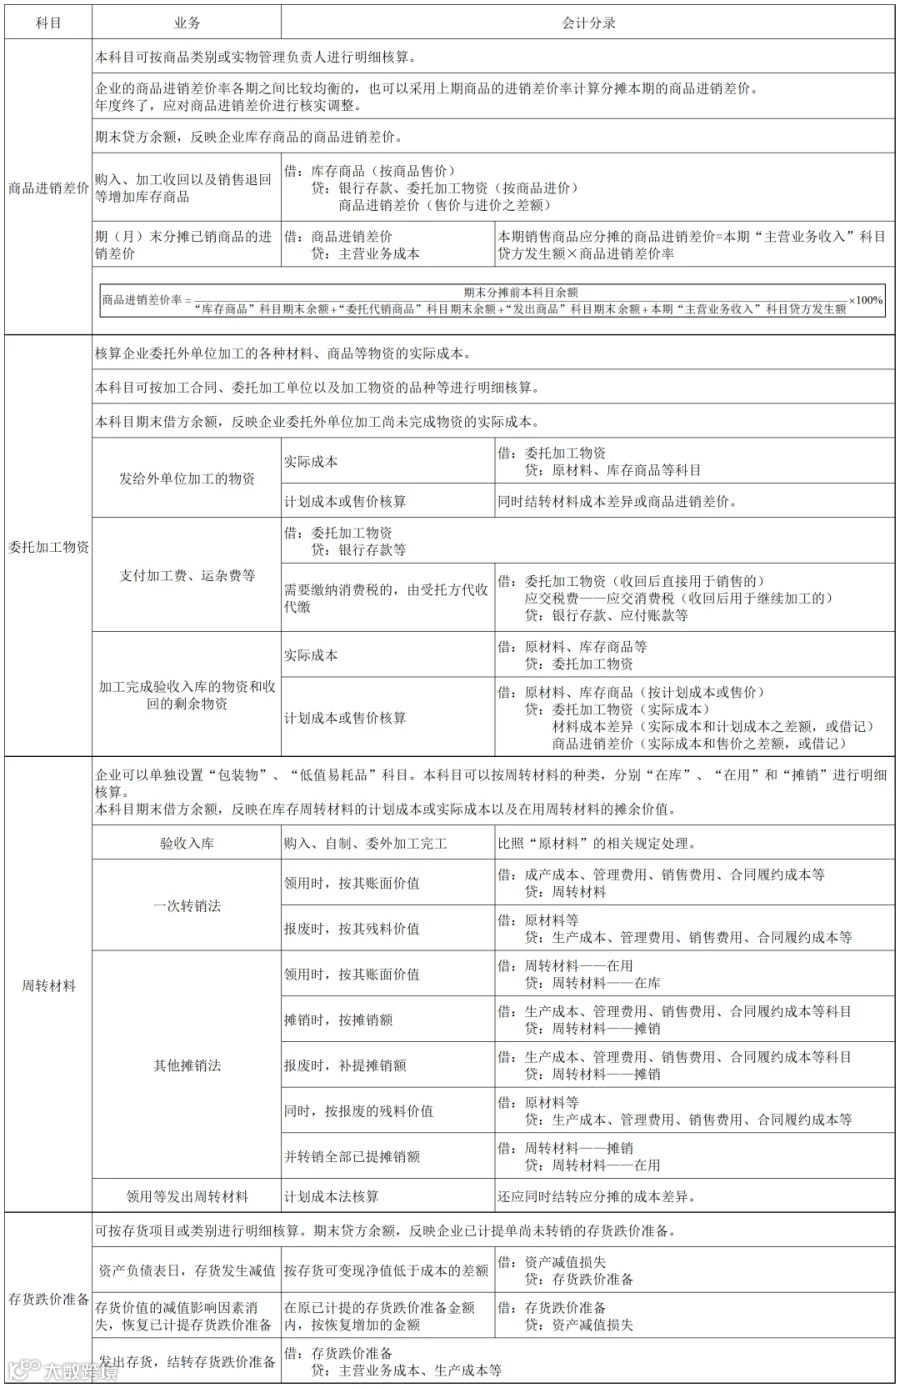
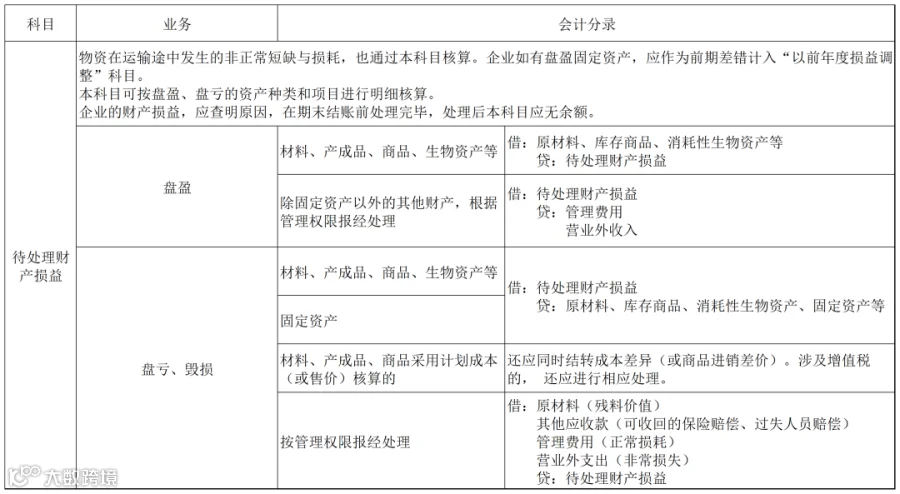
各科目涉及的主要账务处理:

四、存货的初始计量
核心原理是历史成本原则——存货在取得时,按其为达到当前可销售或可使用状态所发生的全部必要支出,计入初始成本。
这背后遵循的是可靠性和配比原则:有发票、有合同为依据的成本是真实可查的(可靠),并且这些成本未来要与销售收入配比(配比),共同决定利润。
(一)、三大成本构成