这几天,恰逢中秋节,网上流传一个段子:某公司发中秋福利,精美礼盒里,月饼被切成了四等份,员工领取时“一人一口”。
网友笑了······议论纷纷。
但做财务的人看到这条新闻,大概率会沉默三秒,然后说一句:这公司,懂税。
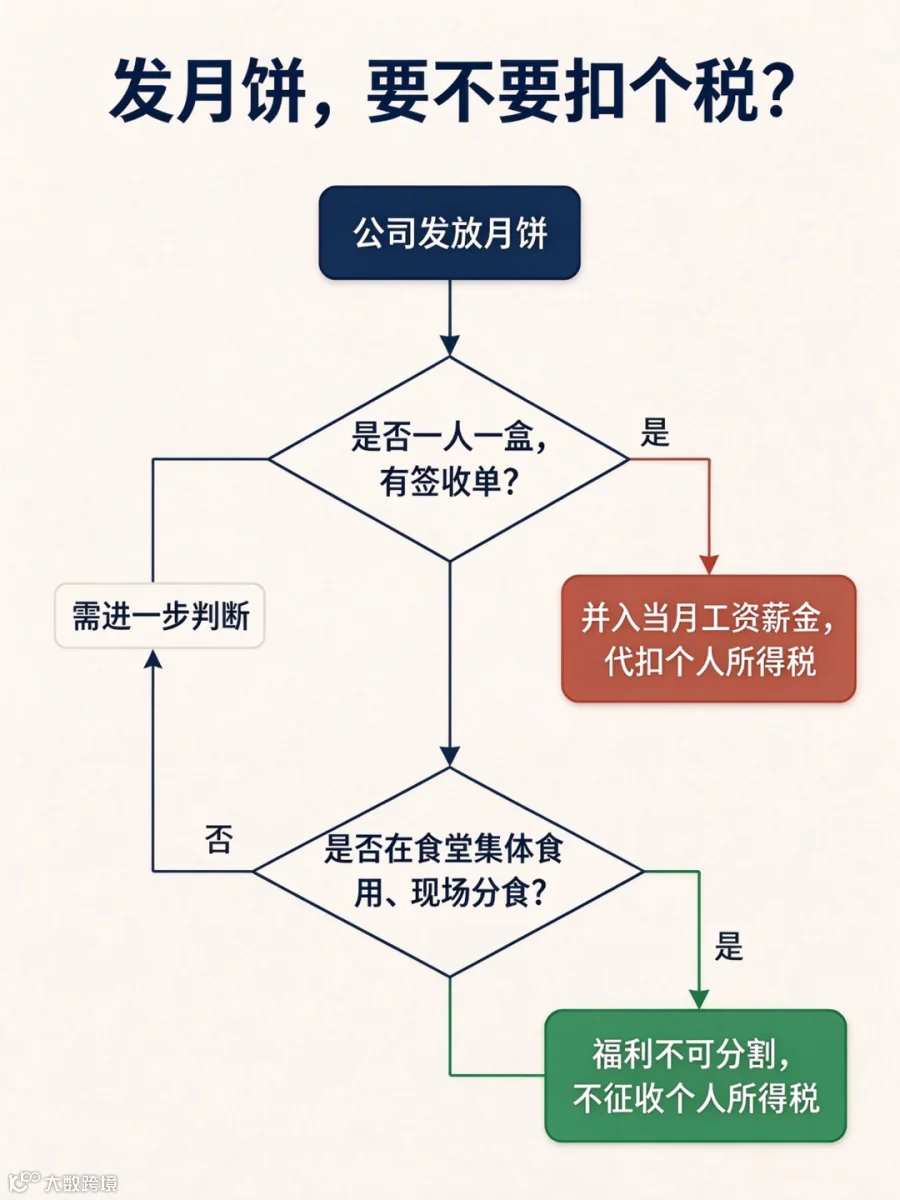
一盒月饼整盒发,签收表一签,清清楚楚是“张三的”“李四的”,个税跑不掉。切成四份放会议室,“谁来了谁吃一口”,性质就变了。
过节实物福利,要不要并入工资缴个税?
一、总述:中秋不只是节日,也是经济节点
月饼、礼盒、购物卡、聚餐、促销、福利,都会转化为企业或个人的经济事项。事项一旦发生,就进入三个系统:
会计回答:是什么?记多少?怎么报?
税务回答:该不该交税?交多少?谁来交?
财务回答:值不值?钱够不够?如何优化?
三者围绕同一盒月饼,却看到不同侧面。
二、会计视角:记录“月饼去哪儿了”
同一盒月饼,身份不同,会计处理不同:
作为商品销售:确认主营业务收入,结转成本,计提增值税销项税。
作为员工福利:计入应付职工薪酬,再转入管理费用/销售费用等;外购月饼进项税一般不得抵扣。
作为客户礼品:计入销售费用—业务招待费,可能涉及视同销售。
作为促销赠品:按买赠、折扣等规则分摊收入与费用。
会计的核心是:真实、完整、及时地反映中秋经济业务。
三、税务视角:合规处理“礼与税”
中秋常见税务问题集中在增值税、企业所得税、个人所得税和发票:
增值税:自产月饼用于员工福利或赠送客户,可能视同销售;外购用于集体福利,进项不得抵扣。
企业所得税:视同销售、业务招待费限额、职工福利费不超过工资薪金14%等。
个人所得税:发给员工的月饼或购物卡,能量化到个人的,通常并入工资薪金;企业赠送客户礼品,可能按偶然所得代扣个税。
发票:品目必须真实,不能把月饼开成“办公用品”,否则有虚开风险。
税务的核心是:在合法合规前提下,准确申报、代扣代缴、留存凭证。
你公司采购中秋福利(月饼等),开票了吗?合规发票否?
四、财务视角:算清“中秋这笔账”
财务更关注决策与现金流:
节前备货、广告促销、员工福利、客户招待,如何做预算?
月饼销售毛利率、促销费用ROI、库存周转率如何?
节前现金流出、节后应收账款回笼,现金流是否安全?
节日消费数据如何影响企业估值、行业判断和个人理财?
财务的核心是:让节日投入产出可衡量、现金流可持续、资源配置更有效。
但大多数公司不是卖月饼的,是买月饼的。对它们来说,财务要算的不是月饼能赚多少,而是这笔福利花得值不值:同样一笔预算,发月饼、发购物卡、发现金,哪个更能留住人?月饼采购价是否合理,有没有更优的采购渠道?这笔支出计入福利费后,对全年职工福利费14%的限额还有多少空间?不同的发放方式,税务处理不同,哪种方案综合成本最低?
换句话说,卖月饼的公司算的是利润,买月饼的公司算的是人心、成本和税。
五、具体处理
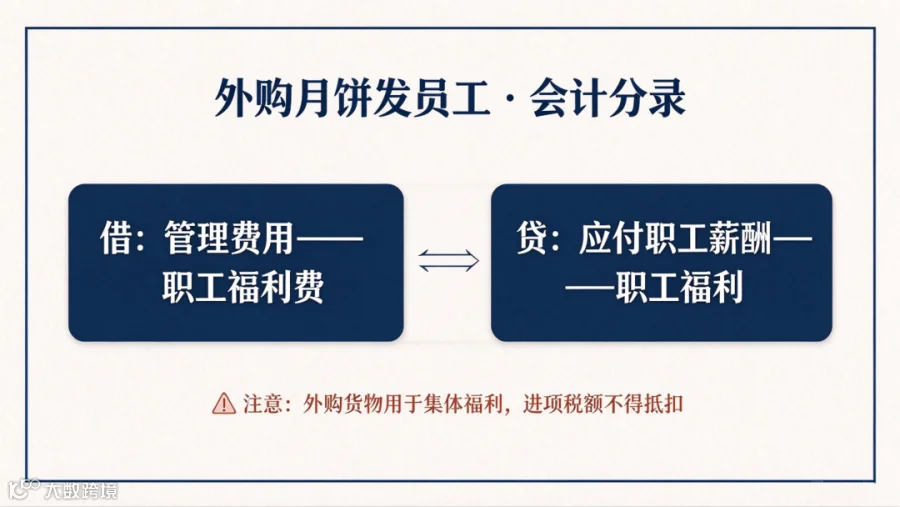
场景一:外购月饼发放给员工
会计分录:
外购月饼用于员工福利,进项税额不得抵扣。若取得专票已抵扣,需做转出处理。
购入时:
借:库存商品
应交税费—应交增值税(进项税额)
贷:银行存款
发放时:
借:管理费用/销售费用等—职工福利费
贷:应付职工薪酬—职工福利费
借:应付职工薪酬—职工福利费
贷:库存商品
应交税费—应交增值税(进项税额转出)
涉税处理:
增值税:不属于视同销售,但进项税额不得抵扣,需转出。
个人所得税:并入员工当月工资薪金,代扣代缴个税。
企业所得税:计入职工福利费,不超过工资薪金总额14% 的部分准予扣除。

场景二:外购月饼赠送客户
会计分录:
赠送客户需视同销售计提销项税。
购入时:
借:库存商品
应交税费—应交增值税(进项税额)
贷:银行存款
赠送时:
借:管理费用/销售费用—业务招待费
贷:库存商品
应交税费—应交增值税(销项税额)
涉税处理:
增值税:视同销售,按公允价计提销项税。
个人所得税:按“偶然所得”代扣代缴20%个税。
企业所得税:计入业务招待费,按发生额60%扣除,且不超过当年销售收入5‰。
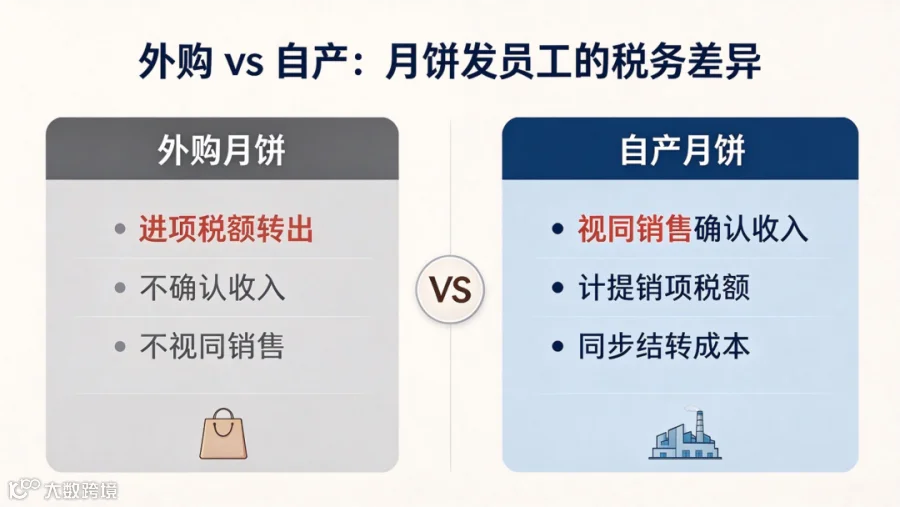
场景三:自产月饼发放给员工
会计分录:
自产货物用于福利,会计上需确认收入并结转成本。
计提时:
借:管理费用/销售费用—职工福利费
贷:应付职工薪酬—非货币性福利
发放时:
借:应付职工薪酬—非货币性福利
贷:主营业务收入
应交税费—应交增值税(销项税额)
结转成本:
借:主营业务成本
贷:库存商品
涉税处理:
增值税:视同销售,按市场价计提销项税。
个人所得税:并入员工当月工资薪金。
企业所得税:视同销售确认收入,同时福利费受14%限额约束。
但是:
请问:实务中是不是所有企业过节发放的福利(包括礼品),都会并入工资薪金所得,代扣代缴个税?这现实否?可执行否?
《个人所得税法实施条例》明确,工资薪金包括“个人因任职或受雇取得的……其他所得”。国家税务总局多次重申:发给个人的福利,不论现金还是实物,依法均应缴个税;但集体享受、不可分割、无法量化到个人的福利除外。
在应纳税所得额的收入金额的确定中,规定:
个人所得的形式,包括现金、实物、有价证券和其他形式的经济利益;所得为实物的,应当按照取得的凭证上所注明的价格计算应纳税所得额,无凭证的实物或者凭证上所注明的价格明显偏低的,参照市场价格核定应纳税所得额;所得为有价证券的,根据票面价格和市场价格核定应纳税所得额;所得为其他形式的经济利益的,参照市场价格核定应纳税所得额。
月饼恰恰属于“能算到个人头上”的那一类。
法规为什么这么“不近人情”?
再说,中秋福利:精美的礼盒,里面的月饼被切成了4等份,员工领取时竟然真的“一人一口”,这是不是公司顾忌到代扣代缴个税呢?
食堂集体吃、现场分食、不可分割—— 不征收个人所得税。
发到你手上能带回家的——扣税。
“一人一口”的本质,是用一种近乎行为艺术的方式,试图把“可量化”的福利,做成“不可量化”的样子。
这事恰恰说明了一件事:法规上,人人有份、能算到个人头上的实物福利,确实要并入工资缴个税。
实务中确实大量企业“没这么做”,但这属于执行偏差,不是“法规不要求”。法规上,人人有份、能算到个人头上的实物福利,确实要并入工资缴个税。
那实务中到底怎么办?
三种做法,对应三种风险:
最稳妥的:一人一盒、有签收记录的,并入当月工资扣个税。金额不大,但合规。
员工不想倒贴的:公司承担这笔个税,计入营业外支出或福利费预算,代扣义务仍然存在。
想彻底不涉及的:改成集体活动形式——食堂切好大家一起吃、茶话会现场分发,不作个人签收,走“不可分割的集体福利”路径。
至于“一人一口”的操作,略显荒诞,但本质上就是在第三条路上,走得有点极端。
六、结论:会计、税务、财务与中秋的关系
中秋节日提供业务场景,会计提供信息基础,税务提供法定规则,财务提供决策智慧。没有会计,税务无据;没有税务,财务有险;没有财务,会计税务只是事后记录,戛然而止,仅此而已。
月饼是商品,也是福利、礼品和促销品;会计记其形,税务定其责,财务衡其值。
月有阴晴圆缺,账有借贷平衡;税有征免扣缴,财有收支规划。
愿中秋团圆,账税财皆安。