2026 年金税四期银税数据全面打通,总局集中曝光多起私户隐匿收入偷税案,再次重申:企业、个体户必须完整报备全部对公账户。不少会计存在认知误区,只报基本户、漏报一般户,或是分不清个人账户是否需要备案,今天一次性讲清合规要点。
先纠正三个高频认知误区
1. 误区 1:只报基本户就行
错误!基本户、一般户、专用户、临时户,只要是以公司名义开立,无论有无流水,全部要备案,漏报即违规。
2. 误区 2:银行登记税号就不用报备
银行录入税号和向税务报备是两项独立义务,不能互相替代,仍需会计在电子税务局主动上报。
3. 误区 3:微信、支付宝经营账户要日常备案
不用日常报备,但如果税务稽查,必须完整提供经营收款流水,私户收经营款不申报收入,直接认定偷税。
法定硬性要求,务必记牢
适用主体:所有企业、个体工商户;普通自然人无报备义务。
时限规定:开户、销户、账户信息变更起15 日内完成报备,含节假日,不顺延。
个体户特殊规则:未开立对公账户,可将经营者经营用个人储蓄卡备案;后续开公户需更新备案信息。
不完整报备,双重风险找上门
行政处罚:责令限期改正,可罚 2000 元以下;刻意隐瞒、情节严重,罚款 2000—10000 元;主动补报、首次违规可适用首违不罚。
纳税信用重创:一次性扣 11 分,直接无缘 A 级纳税人,影响发票增量、银税贷款、招投标补贴。
稽查连锁风险:漏报账户一旦查出大额经营流水,会被认定隐匿收入,追缴税款 + 滞纳金,并处 0.5-5 倍罚款。
线上快速备案操作
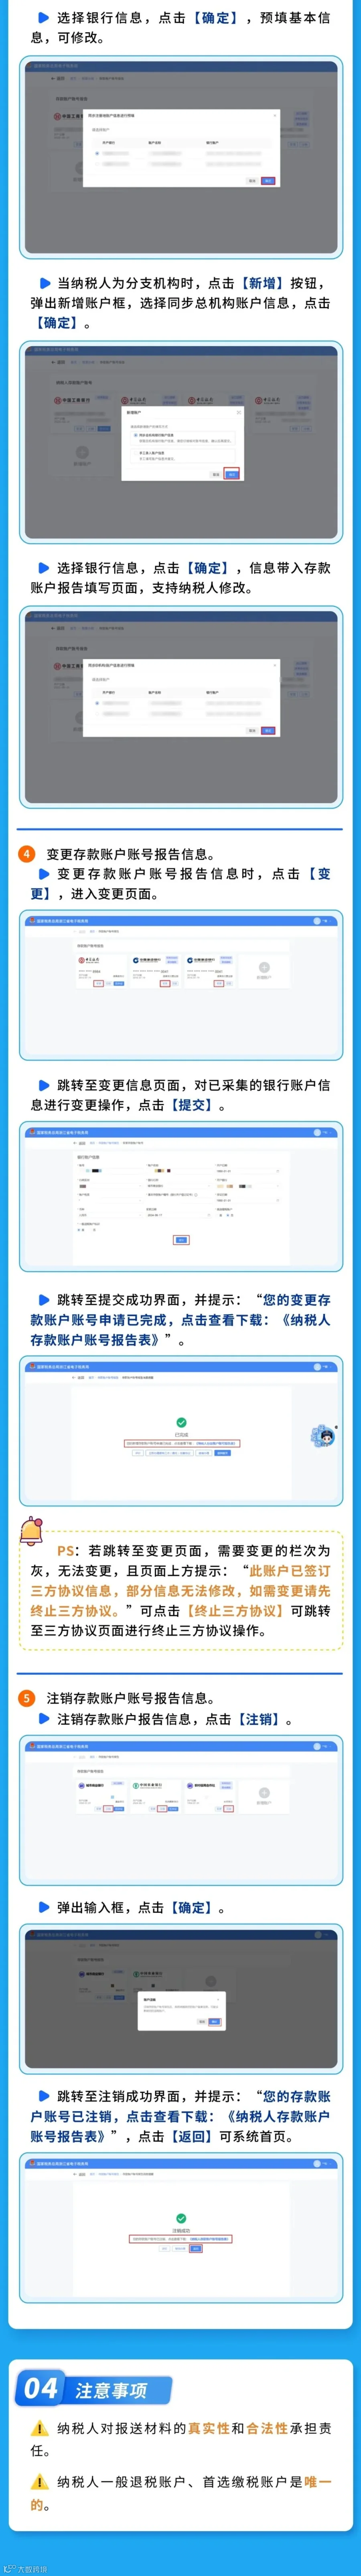
登录电子税务局,路径:我要办税→综合信息报告→制度信息报告→存款账户账号报告,点击 “新增” 填写账户信息提交即可;批量账户可使用系统导入功能。
END
今天给大家准备了一份【近1000份实用合同范本模板】资料包,内容完整,直接套用!想领取的可以添加老师微信
回复:1000