跨境电商的结算和传统国际贸易结算,核心区别在于链条的长短和频次的高低。如果说传统外贸像批发(单笔大额、低频),那跨境电商就像零售(单笔小额、高频)。这样的特点,让跨境电商发展出一套专属的、高度数字化的结算体系。
简单来说,跨境电商结算的主要流程是:
消费者下单→平台/支付网关冻结资金→平台定期结算→第三方收款工具提现/结汇→人民币到账
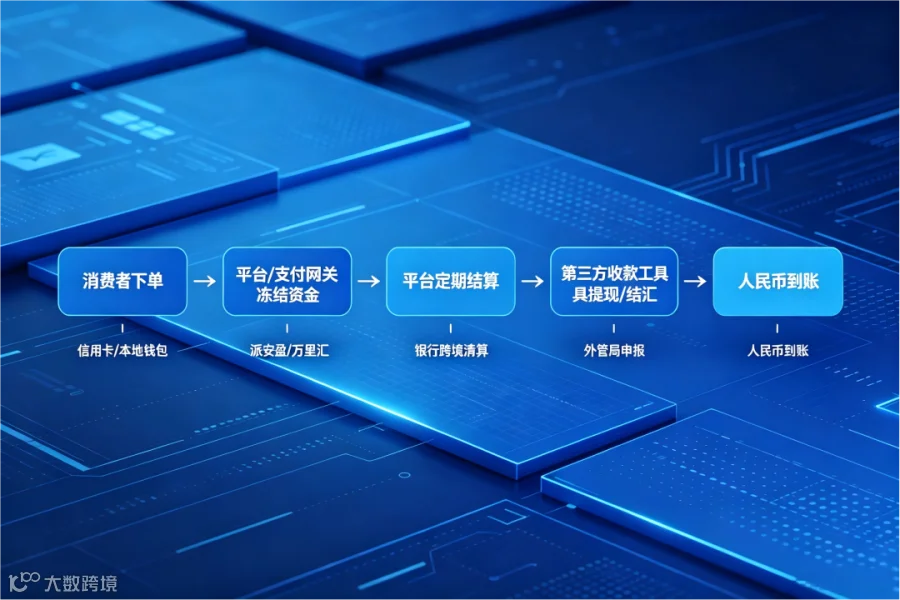
下面这张表展示了跨境电商结算的核心参与方和各自角色:

相比传统外贸,跨境电商结算主要有以下几个特点:
⚡️场景主导:不同模式,不同结算链路
你选择平台(如亚马逊)还是独立站(如Shopify),结算的起点完全不同。
平台卖家:依赖平台官方的结算周期(如亚马逊每14天自动打款),然后绑定第三方收款工具提现。
独立站卖家:需要自己接入支付网关(如PayPal、Stripe)来处理消费者的付款。
💰成本关键:看懂费率结构,利润藏在细节里
跨境电商卖家常说的"费率",通常包含好几层,需要格外留意:
交易费率/提手费:支付网关的主要盈利方式,也是独立站的主要成本之一,如PayPal跨境交易可能高达4.4%。
汇损:从外币到人民币的转换过程中,结算机构会通过买入价和卖出价的点差盈利,这是第三方收款工具的重要利润来源。
隐性费用:如亚马逊的销售佣金(可能高达15%)、仓储费,这些都会在结算前被扣除,直接影响最终到手金额。
⚖️合规为王:安全永远是底线
跨境电商资金流必须在"三流合一"的合规框架下运行,否则可能被冻结甚至面临处罚。
三流合一:资金流(收款)、货物流(物流单/报关单)、信息流(平台订单)必须匹配且真实,这是合规的核心。
杜绝个人账户:长期用个人账户收公司经营款项是极大的税务风险,在金税四期下很容易被稽查,面临补税和罚款。
选择持牌机构:务必选择持有跨境外汇支付牌照的正规机构,可在国家外汇管理局官网核实资质。
💡优化提效:主动管理,提升资金效率
利用工具管理汇率风险:收款平台通常提供远期锁汇功能,可以在汇率有利时锁定未来的结汇价格,避免波动损失。
多币种账户与本地收款:通过第三方收款工具申请境外本地银行账户(如美元、欧元账户),接收当地货币,可以避免不必要的货币转换费。
针对你业务的实操建议
如果你是平台卖家(亚马逊、eBay等):最关键的一步是注册一个主流的第三方收款工具(如万里汇、Payoneer、PingPong等)。将平台账户与收款工具绑定,就能实现从外币到人民币的高效、合规提现。
如果你是独立站卖家(Shopify等):需要在你的网站上接入一个或多个支付网关(如Shopify Payments, Stripe, PayPal),方便全球消费者付款。再将你的支付网关与第三方收款工具或银行账户关联,完成资金归集。
总结:跨境电商结算的核心是通过专业的服务商(第三方收款工具/支付网关),把高频、小额的跨境小额,低成本、高效率地合规收回。