


在学校学习国际结算时,信用证是重点,也是难点。工作中,一个西班牙客户,做信用证。每季度最少两个40尺高柜的货。后来,可能面临经营压力,向银行申请开证,越来越难,调整为其他结算方式了。如果在外贸业务中,约定信用证的结算方式,要想操作好它,我们需要系统了解学习它,深刻理解它。
信用证(Letter of Credit,简称L/C),是国际贸易中一种重要的结算方式。它的核心是用银行信用替代商业信用——由银行(开证行)做出书面承诺:只要卖方提交的单据符合信用证条款,银行就保证付款。
简单来说,信用证就是银行给卖方的“有条件付款承诺书”——符合条件,银行就赔钱(付款)给你;不符合,银行就不赔。
一、信用证的核心特点
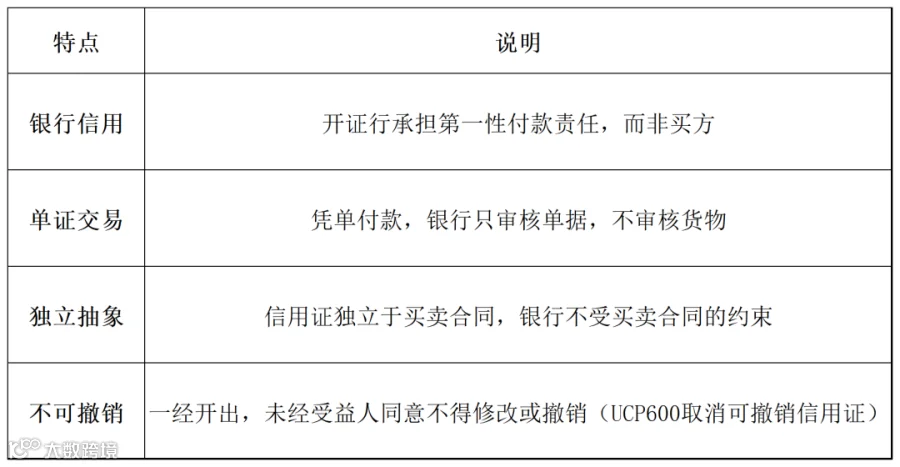
二、信用证的参与方与标准流程
主要当事人

标准操作流程

详细步骤:
1.买卖双方在合同中约定使用信用证结算方式;
2.买方向当地银行(开证行)申请开立信用证,填写开证申请书并缴纳保证金;
3.开证行开出信用证,发送给卖方所在地的通知行;
4.通知行将信用证交给卖方(受益人);
5.卖方审核信用证无误后,按信用证要求发货,整理全套单据(提单、发票、箱单、保单等)交给通知行/议付行;
6.议付行审核单据后,向开证行寄单索偿;
7.开证行审核单据,确认单证相符后通知买方付款赎单;
8.买方付款后取得单据提货;
资金到账时间:从卖方交单到收到货款,通常需2-3周。也可能更久。
我记得以前西班牙一个客户,信用证结算,交单后将近1个月才收到款。
三、信用证的常见种类

四、⚠️信用证最大的风险:“软条款”
信用证的风险不在于“银行不付款”,而在于买方在信用证中设置卖方无法满足的条款,导致卖方提交的单据“不符”,银行据此拒付。
以下是5类最高风险的“软条款”:

核心原则:收到信用证后,必须逐条审证,发现软条款立即要求修改。不要轻易操作“不符点交单”,也不要轻信买方“会接受不符点”的口头承诺。
五、信用证的会计处理(账务怎么做)
国内信用证(人民币计价)的会计分录参考:
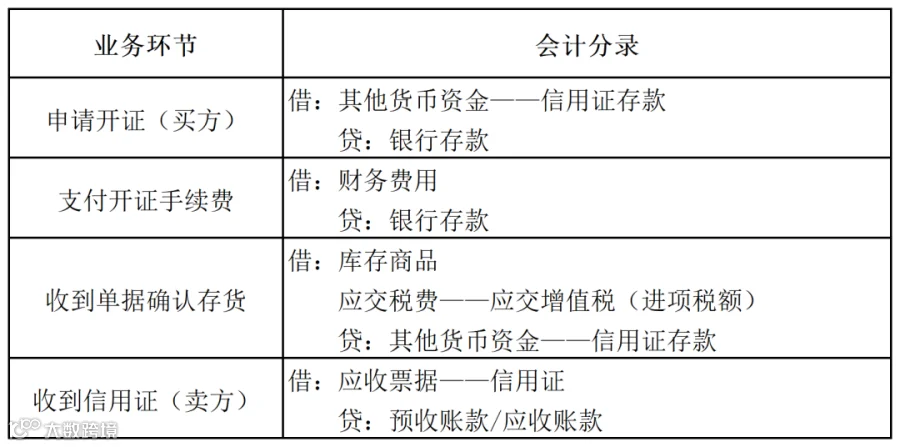
六、信用证vs其他结算方式对比

七、核心操作红线(卖方关注)
收到L/C必须先审证:逐条核对是否与合同一致,是否存在无法做到的软条款。
“单单一致、单证一致”:发票、箱单、提单、保单上的品名、数量、金额、唛头必须完全一致。
盯死三个日期:最迟装运期、交单期、有效期——错过任何一个都可能导致拒付。
不要轻信买方“接受不符点”:银行才是有权决定付款的人,买方口头承诺不等于银行会放款。
税务合规提示:信用证清晰的贸易背景和完整单据链,为出口退税申报提供了强有力的原始凭证支持。
结论:
信用证 = 银行给卖方的“有条件付款承诺书”。
它对卖方相对安全(银行信用),但操作复杂、成本高(约1-2%)、且对单证要求极其严格——“单证相符”是拿钱的唯一钥匙,一个标点符号都不能错。
欲知信用证下涉及的各方关系,后文待续。