


托收(Collection)是国际贸易中一种介于商业信用与银行信用之间的结算方式。简单来说,出口方(债权人)为了收回货款,委托自己的银行(托收行)通过进口方的银行(代收行)向进口方(债务人)提示单据并代为收款。
它最大的特点是 “银行不担责,只跑腿” 。银行扮演的是中间人的角色,负责转交单据和传递指令,但不保证进口方一定会付款。 所以,托收是“商业信用”。
一、托收的两种主要类型

从风险角度理解:D/P是“一手交钱,一手交单”或者说“你付款,我交单”,D/A是“先把货给你,你以后给钱”或者说“你交货,我保证按照约定期限付款”。
我以前工作中使用较多的是:付款交单(D/P)。D/A,公司通常不允许使用。若要使用,需要公司层面特批。
二、托收的完整操作流程
托收流程主要涉及四方:出口方(委托人)、托收行(出口方银行)、代收行(进口方银行)、进口方(付款人)。
托收的核心在于进口方 “拿单” 和 “付款/承诺” 的顺序,主要分为以下两种:
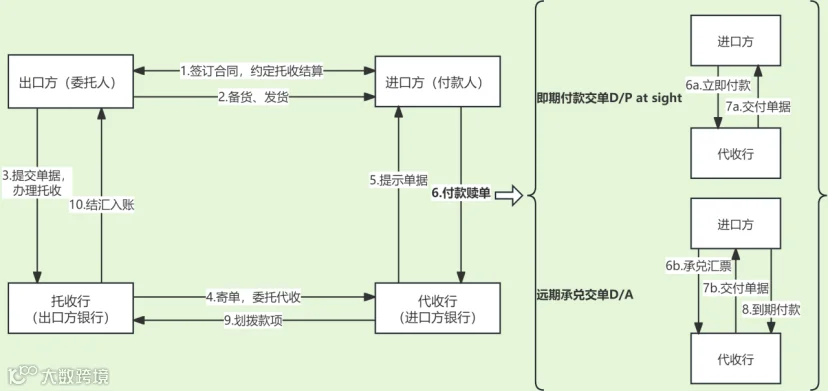
流程关键点:
签订合同:买卖双方必须在合同中明确约定使用“付款交单(D/P)”还是“承兑交单(D/A)”。
发货制单:出口方发货后,制作全套单据,包括商业发票、提单、箱单,以及可能需要的汇票。
托收委托:出口方将单据交给托收行,并填写“托收委托书”,给出明确指示(例如,“必须付清全款才能放单”)。
提示单据:代收行按照指示向进口方提示单据。如果是D/P,要求付款;如果是D/A,要求承兑。
划款与结汇:进口方付款后,款项通过两家银行划回,出口方收到货款。
三、托收的核心规则:URC 522
为了统一操作惯例,国际商会制定了 《托收统一规则》 (URC 522),它不是法律,但一旦在合同中约定,就对双方有约束力。
银行不审核单据:银行只清点收到的单据种类和份数,不审核单据内容。这意味着银行不对单据的真伪、货物的实际情况负责。
银行不承担付款责任:如果进口方拒付,银行没有义务垫款。银行唯一的责任就是尽快将拒付的消息通知托收行
关于货物的处理:URC 522第10条规定,银行没有义务对货物采取任何行动。如果进口方拒付,出口方需要自己处理滞留在港口的货物。银行仅在出口方特别授权并承担费用时,才会代为办理。
承兑交单(D/A)的风险:URC 522明确指出,银行在D/A业务下交单的前提是进口方已经承兑了汇票。但银行不保证汇票到期时进口方一定会付款。
四、深度对比:D/P vs D/A vs 其他结算方式
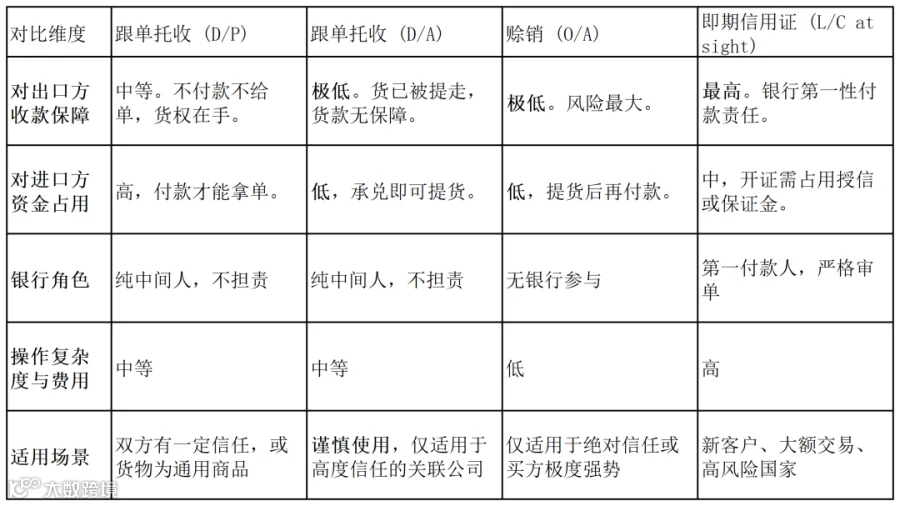
五、托收的风险与实务建议
托收的风险主要集中在出口方,尤其是D/A方式。
1.进口方拒付风险(D/P与D/A均存在)
市场变化:货到后市场价格大跌,进口方可能宁愿损失定金也不要货。
进口方信用:买方因自身财务问题或恶意行为拒付。
合规问题:进口方因无法取得外汇或进口许可证而无法付款。
2.进口方拒付时的应对策略
当拒付发生时,最核心的原则是:越早处理,损失越小。
寻找新买家:迅速联系当地其他买家,折价处理。
退运:安排退运回国。需要承担来回运费和关税,成本高昂。
在当地仓储:将货物先存入当地保税仓,慢慢寻找买家。
3.D/A的特有风险
承兑交单后,等于无货权放账,风险极高。买方提货后可能以质量、规格等理由拒付;或者在承兑后直接消失。
4.必须注意的实务问题
“当地银行”的风险:在一些外汇管制国家,货到后买方可能以“拿不到外汇”为由不去银行付款赎单,导致货物滞港。
“记名提单”的风险:如果使用记名提单,即使买方不付款,出口方也无法将货物卖给其他人。做托收时,请务必使用指示提单。
“代收行”的选择:如果可能,应在合同中指定信誉良好的国际大银行作为代收行。某些小银行可能与客户勾结,在未付款时就放单。
买方拒付后的滞港费:货物在港口停留会产生巨额滞港费。出口方应要求代收行第一时间通知拒付,以便尽快做出转卖或退运的决定。
六、小结一下
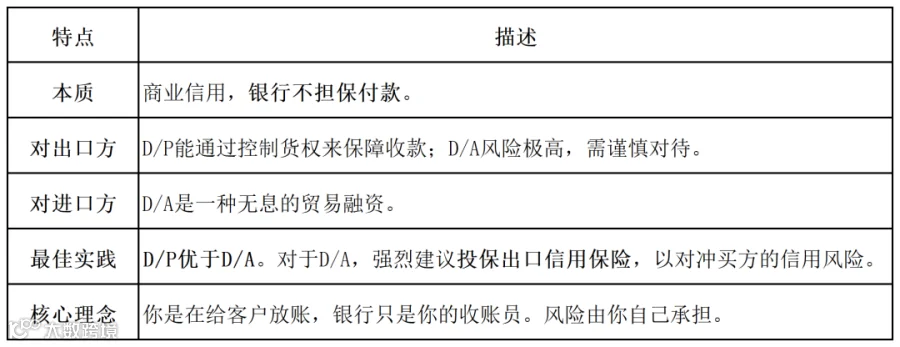
总的来说,托收是一种风险与成本介于赊销和信用证之间的结算方式。它比信用证简单省钱,但比赊销多了一道“以单控货”的手。实务中最稳妥的做法是:坚持做D/P,远离D/A。如果必须做D/A,作为外贸人,必须经公司层面同意批准,并且务必启用信用保险兜底。