


以前做外贸时,一个西班牙客户一开始就使用信用证结算,很稳定,基本上一个季度最少一个订单:2个40尺高柜的货。使用信用证结算,也都很顺畅。但后来他们公司估计是市场萎缩,经营受挫,资金面临紧张,没法向银行申请开出信用证了。后面就改用:CAD了。而CAD的结算方式,在银行那边操作实际是按照D/P执行的,即进口地付款的模式。那么CAD到底是怎样的结算方式呢?
CAD(Cash Against Documents),即“凭单付现”或“交单付现”,核心是:买方付清货款后,才能拿到代表货物所有权的全套货运单据,进而完成提货。它是一种介于前T/T和后T/D/P之间的结算方式,所以本质上要求进口商在拿到代表货权的单据(如提单)时,必须立即付清货款。这既保证了出口商不会“货款两空”,也给了进口商在付款前审核单据的机会,相比直接放账(OA)更安全。
一、核心性质:为何它容易引发混淆?
理解CAD的性质,是掌握其风险的关键:
本质是:商业信用,而非银行信用,银行仅承担单据传递、通知付款的中介角色,不提供付款担保,最终付款依赖买方的商业信誉。故CAD与D/P、D/A一样,属于商业信用。银行只负责资金流转,不承担担保付款的责任。一旦买方拒付,银行没有义务垫款。
无统一国际惯例:这是CAD最大的风险来源。与信用证(L/C)遵循UCP600、托收(D/P)遵循URC522不同,目前没有任何国际惯例对CAD做出统一规范。这意味着一旦发生纠纷,处理方式可能因国家、银行甚至具体经办人而异,存在很大的不确定性。
范畴归属:实务中分为两类操作模式:
多数属于汇付范畴:操作灵活,无需开立汇票,银行手续费低
部分属于跟单托收范畴:流程与 D/P(付款交单)高度相似,受 URC522 托收规则约束。所以如果同客户约定的是CAD,但是银行操作还是D/P,那么实际结算方式操作中就要按照URC522执行。
二、两种主要操作模式:关键在于“付款地”
根据付款地点的不同,CAD的操作流程和风险差异巨大:
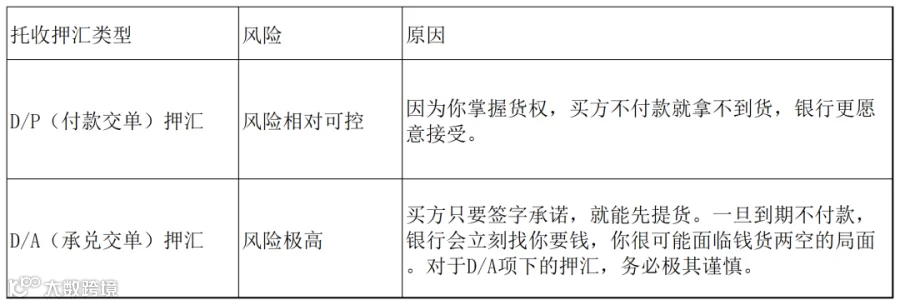
请注意:在第二种模式下,CAD与D/P(付款交单)在操作上非常相似。核心区别是:
D/P:必须由银行通过URC522规则操作,卖方通常会开具汇票。
CAD:操作更“随意”,可能不通过银行、不开汇票,流程完全取决于合同约定。
三、⚠️核心风险与操作红线
结合真实案例,CAD最大的风险源于操作误区:
❌绝对禁止的操作——自寄提单
许多出口商为了方便,将全套正本提单直接寄给进口商,把这当成了“见提单副本付款”的T/T。这是最致命的风险。
后果:一旦货物到港,进口商无需支付一分钱即可凭正本提单提货,你将瞬间丧失货权,陷入“货款两空”的绝境。
✅必须坚守的红线——通过银行交单
无论关系多好,都必须通过银行(可指定代收行)传递单据。如果能指示银行在面函(Cover)中明确注明“适用URC522规则”,可以将操作习惯向规范的D/P靠拢,增强约束力。
四、CAD vs. 相似结算方式对比
为了帮你理清概念,这里做一个清晰的对比:

五、标准操作流程(最常用的银行托收模式)
事前约定:买卖双方在合同中明确约定使用CAD结算,同时约定所需的单据清单(提单、发票、箱单、产地证等)、交单地点、付款银行。
卖方发货备单:卖方完成货物装运,取得全套货运单据,连同收款指示提交给自己的往来银行(托收行)。
单据传递:托收行将单据寄往买方所在地的代收行。
通知付款:代收行收到单据后,通知买方前来付款。
付款放单:买方付清全额货款后,代收行将全套单据交给买方。
提货与结算:买方凭单据清关提货,代收行将货款划转至托收行,最终支付给卖方。
还有一种简化操作模式:卖方直接在出口地向买方指定的银行 / 代理人交单,买方付款后当场拿单,无需经过进口地银行流转。
六、风险特点与适用场景
1.风险分布
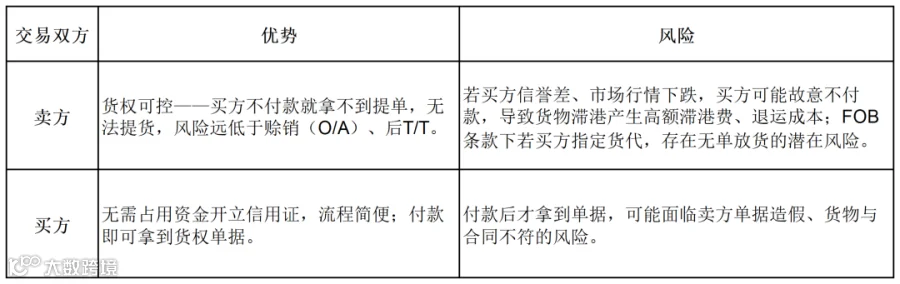
2.适用场景
买卖双方有一定合作基础、彼此了解信誉;
交易金额适中,买方不愿意承担信用证的高额手续费和资金占用;
卖方希望控制货权,同时比前 T/T 更易被买方接受的折中场景。
七、实操建议:如果必须采用CAD
坚持“出口地付现”模式:在合同中明确约定在出口国指定银行凭单付款,将风险降至最低。
明确适用D/P规则:坚持通过银行交单,并在托收委托书中明确指示:“请按URC522规则作为D/P即期处理”。这将最大限度地规范操作流程。
我第一次做CAD,银行那边告知说:按照D/P操作,我们确认同意执行。也就是说实务中,银行可能也会建议实际按照D/P操作。
建议配套“保险”:对于CAD订单,强烈建议投保出口信用保险。一旦买方无理拒付,可由保险公司赔付大部分损失。
不管是CAD还是信用证,都存在拒付的风险,因此信用保险,还是有必要投的。
配合安全的价格术语:尽量采用FOB或CIF术语,确保在装运港控制货权,避免采用EXW等实际交货术语。