核心流向解读(四组关键箭头):
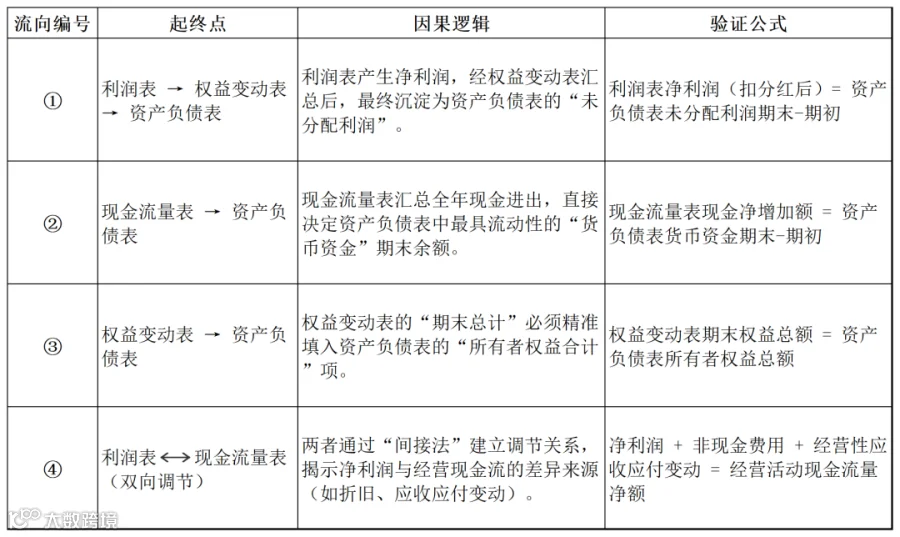
业务驱动增值(盈利),利润表驱动业绩,权益表落实归属,现金流表验证质量,资产负债表承载结果,而附注则是贯穿这四者之间的“法律与计量说明书”——五者共同构成了一个“业务发生→会计确认→报表列报→附注披露”的严密逻辑闭环,任何一个环节的断裂(如利润表赚钱但权益表未增、或附注政策与主表计量不符),都意味着会计信息质量有误,财务报表存在瑕疵。这就是五者之间完整的勾稽因果逻辑。
二、案例分析
财务报表的勾稽关系是检验财务数据真实性的“照妖镜”。近年来被曝光很多财务暴雷案例,几乎都与勾稽关系的断裂直接相关。找了几个最新案例,下面逐一拆解其与勾稽关系的对应点。
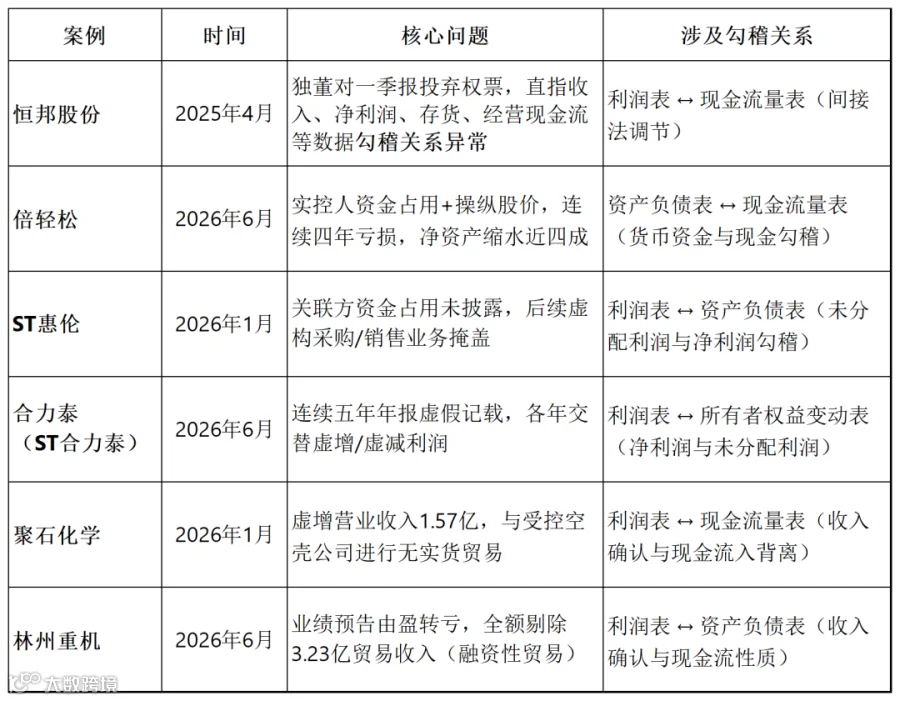
各案例与勾稽关系的对应点详解
1、恒邦股份:独董点名“勾稽关系异常”
暴雷点:2025年4月,恒邦股份独立董事对一季报投弃权票,明确指出“关于收入变动、净利润变动、存货变动、经营活动现金流变动等数据勾稽关系存在异常”。
对应的勾稽关系:
利润表→现金流量表(间接法调节):正常的逻辑是,当营收增长、净利润增长时,经营现金流应有合理匹配。若存货大幅增加(意味着采购付出现金较多)、应收账款大幅增加(意味着收入未收回现金),则经营现金流应相应减少。恒邦股份被质疑的正是这组数据之间“涨跌方向不匹配”,间接法调节表无法给出合理解释。
本质含义:独董怀疑公司通过虚增收入或隐匿成本来粉饰利润,但没有对应的现金流入佐证。这正应了那句财务铁律:“有利润没现金,往往是造假的信号。”
2、倍轻松:四年亏三亿,资金占用与现金勾稽断裂
暴雷点:倍轻松实控人被查实通过孙公司转账、预付供应商货款等方式,非经营性占用上市公司资金,全年发生额占当期净资产21.22%;同时安排公司以定期存单为外部企业提供质押担保累计逾9000万元,却从未披露。公司2022-2025年扣非净利润累计亏损约2.79亿元。
对应的勾稽关系:
资产负债表→现金流量表(货币资金与现金等价物勾稽):资金占用和存单质押意味着“货币资金”账户看似有余额,但其中相当一部分属于“受限资金”——无法用于日常经营、不计入现金流量表的“现金及现金等价物”。若附注不披露受限情况,资产负债表与现金流量表的现金勾稽必然断裂。
利润表→资产负债表:持续经营亏损应导致“未分配利润”递减和净资产缩水。倍轻松账面净资产从数亿降至2.33亿元,与其亏损额大体对应,但资金占用的存在意味着“利润表的亏损被实际掏空,而非真实的经营消耗”。
3、ST惠伦:掩盖资金占用,人为切断利润与权益的勾稽
暴雷点:ST惠伦实际控制人以采购设备、预付工程款名义转移资金2833万元偿还个人债务,未予披露;为掩盖此事,公司2021年虚增营业收入2549万元、虚增利润845万元,2022年虚增营业收入6233万元、虚减利润141万元。
对应的勾稽关系:
利润表→所有者权益变动表(净利润→未分配利润):正常勾稽要求“期末未分配利润 - 期初未分配利润 = 净利润 - 分红”。但ST惠伦交替虚增/虚减利润,本质上是在人为干预“未分配利润”的自然变动——既要掩盖资金占用的亏空(通过虚增利润补上),又不能让权益膨胀得太离谱(于是某年再虚减利润“洗个大澡”)。两表之间的勾稽一旦被审计师或监管穿透,虚增的利润和虚减的利润会形成无法自洽的“数据干仗”。
附注的角色:附注中的“关联方交易”和“预付账款明细”本应披露这些异常付款,ST惠伦恰恰是切断了附注与主表的明细验证关系,才让造假持续了两年。
4、合力泰:五年操纵利润,净利润与未分配利润的“过山车”
暴雷点:合力泰2017-2021年连续五年年报虚假记载:2017-2019年、2021年虚增利润总额分别为6.78亿、6.61亿、5.01亿、0.30亿,2020年虚减利润总额8.95亿。监管认定涉及四类问题:虚增/虚减营收、融资款会计处理不正确、少计提存货跌价准备、商誉减值核算错误。
对应的勾稽关系:
利润表→所有者权益变动表(净利润→未分配利润):各年交替虚增和虚减利润,是典型的“盈余管理”或“洗大澡”操作——虚增的年份把利润做高(推股价),虚减的年份把亏损做足(为未来“释放”利润腾空间)。但利润表每年的净利润都会直接注入权益变动表的“未分配利润”列,这种人为操纵会使所有者权益变动表中的“综合收益总额”行出现剧烈而无商业逻辑的波动。
深度逻辑:商誉减值核算错误(少计提)和存货跌价准备少计提,本质上是高估资产,导致资产负债表的“资产端”虚胖;而虚增利润又导致“权益端”虚高。这直接破坏了资产负债表的基本等式(资产 = 负债 + 权益)中“各项目的真实性和公允性”——勾稽数字虽然表面相等(加减能平),但背后的商业实质是假的。
5、聚石化学:无实货贸易,利润表与现金流量表的“对不上账”
暴雷点:聚石化学2023年半年度报告虚增营收1.57亿,手段包括:与受控空壳公司进行无实货贸易、介入无商业实质的贸易链条、虚构销售并闭环回购。
对应的勾稽关系:
利润表→现金流量表(间接法调节):虚增收入但无真实现金流入,在间接法调节表上会体现为“经营性应收项目(应收账款)”异常增加。如果营收增长了1.57亿,但应收账款同步增长几乎相同的金额,且长期不收回,审计师就会质疑:“收入确认了,但钱去哪了呢?”
附注的角色:附注中的“收入确认政策”和“前五大客户”明细,本应披露这些贸易业务的真实商业目的。聚石化学的做法恰恰是用空壳公司制造“合法的”购销单据,让附注看起来“有据可查”,但明细加总后与主表的异常变动无法自洽。
6、林州重机:融资性贸易被剔除,收入确认与现金流性质错配
暴雷点:林州重机2025年半年报和前三季报中曾确认一笔3.23亿的贸易收入(毛利率仅0.5%),但2025年年报审计时被认定为“融资性贸易”,不得确认收入,导致业绩预告由盈转亏(从盈利850-1200万变为亏损4744万)。原财务负责人被降职调岗。
对应的勾稽关系:
利润表→资产负债表(收入确认与资产性质):融资性贸易的本质是“名为购销、实为借贷”——采购方支付预付款,贸易商垫资,最终采购方还款并支付资金占用费。真正的收入确认条件(风险和报酬转移)并未满足。审计师将这笔收入从利润表剔除后,对应的“应收账款”或“预付款项”也应按“其他应收款”(债权性质)重新分类,否则资产负债表与利润表的资产性质勾稽就会出错。
实务教训:这笔业务毛利率仅0.5%,本身就极度异常。正常贸易要有合理利润,毛利率微乎其微意味着其商业目的不在“赚差价”,而在于“提供融资”。这提醒我们:当利润表某笔收入毛利率异常偏低时,要警惕其是否为融资性贸易或空转贸易,进而审视其对应的现金流性质。
三、总结:勾稽关系为什么是“照妖镜”?
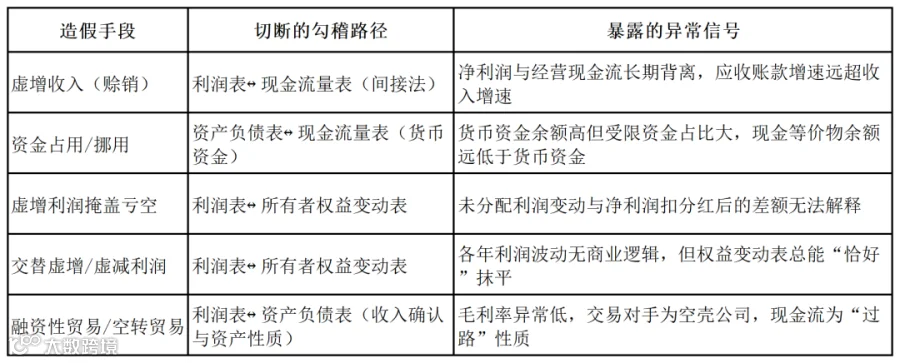
结论:
所有财务造假,最终都指向一个结果——勾稽关系的“隐形断裂”。要么是两表之间的等式不成立(差异无法解释),要么是附注中的明细加总与主表总数不一致,要么是利润与现金流的变动方向严重背离且无合理商业解释。
独立的“数字相等”并不等于“逻辑正确”——勾稽关系的本质不是“加减能平”,而是“每一个数字的变动,都有对应商业活动作为支撑,且所有数字之间构成一个逻辑自洽的闭环”。 这正是您在实务中反复核查勾稽关系的根本意义所在。
会计是国控专业,财会工作也是“条条框框”颇多,而且时常变动,一不小心就可能在不知不觉中陷入“深坑”。作为财会人,在日常财务工作中,既要夯实基本功,持续学习,提高自身的专业技能,也要提高思想认知觉悟,增强职业判断能力。自身专业素质、专业能力需要长久学习,持续探索,不断实践。平时工作中要具有高度责任心,强烈责任感,严谨、仔细,全面了解公司,深刻理解业务,精准把控会计的执行落地,有预判能力,把该做的工作,尽量都做到前面,别把问题留到以后,等到暴出来,再亡羊补牢,晚矣。工作成果要交付得心安理得,要经得起检验。
会计就是法律,讲逻辑,也讲证据。《注册会计师法》最近作出了修改,将于2027年1月1日起施行。一家上市公司,动不动就几千万,上百亿。作为注会,从事审计工作,审计一家公司,就像是“查案”,也像是玩着“猫捉老鼠”的游戏,更需要强烈的法律意识,职业素养,职业操守,具备有高水平的职业判断能力,强烈的责任担当,思维清晰、逻辑严密,要会利用“放大镜”看细节,用“时光机”看明白过往、趋势——深谙交叉验证与逻辑质疑,方能驰骋于审计职场,久经考验,立于不败之地。
爱它吗?爱它,就要对得起它,心存敬畏之心待它。桃李不言,下自成蹊。