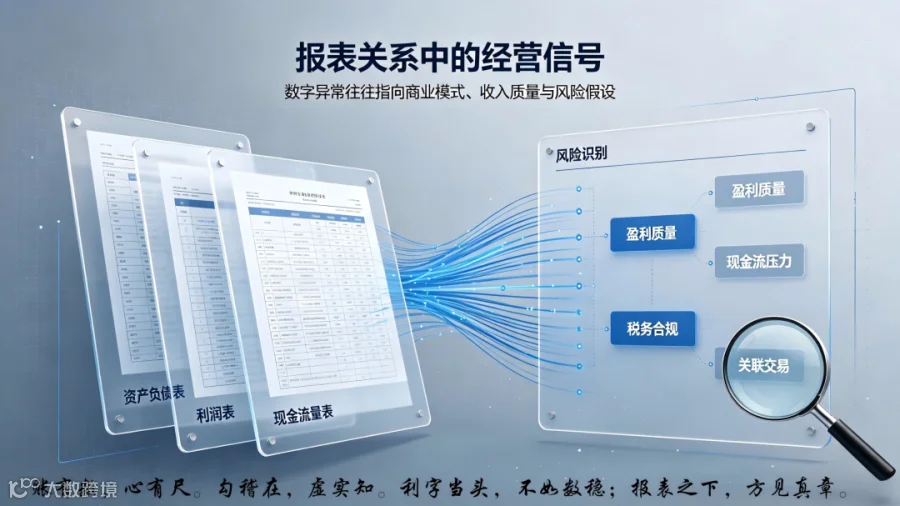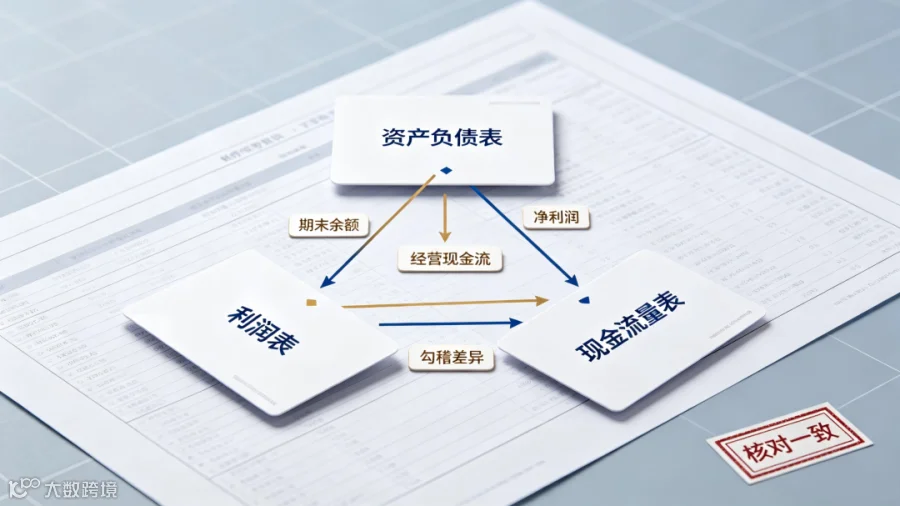
财会人,深刻理解会计逻辑,掌握财务报表的勾稽关系,如同练就了“九阳神功”。有了神功护体,再加上不断探索,勤于深思,持续实践,全力深耕,终究会拥有专属于自己的一套“内功心法”,懂得攻守兼备,“四两拨千斤”。再去从事会计工作,交付的财报就是“权威发布”,独具慧眼识别财务瑕疵,就是“实战拆招”,洞见症结,看破人间真假虚实。
近几年,我国资本市场迅速发展,每年都有上市公司出现财务暴雷。有的公司,邪乎的离谱,埋藏财务资料,掩盖违法事实;也有的都很难找到会计所审计。“冰冻三尺,非一日之寒”,财会工作,重在执行,难在落地。财务造假本质上是一场“数字的乾坤大挪移”——把下个季度的利润挪到这个季度,把费用藏进资产里,或者干脆虚构一笔根本不存在的交易。但造假者最怕的,就是三张报表之间“对不上账”,因为商业闭环是严密的,钱、货、票必须一一对应。
如果对不上,不对应,勾稽关系就会出现断裂,不成立。如何识别呢?在此展示四个“透视镜”,助力我们专门用来捕捉那些反常的勾稽断裂点,揭开“庐山真面目”。
第一、利润与现金的“死亡夹角”

第二、资产与收入的“体重增长异常”

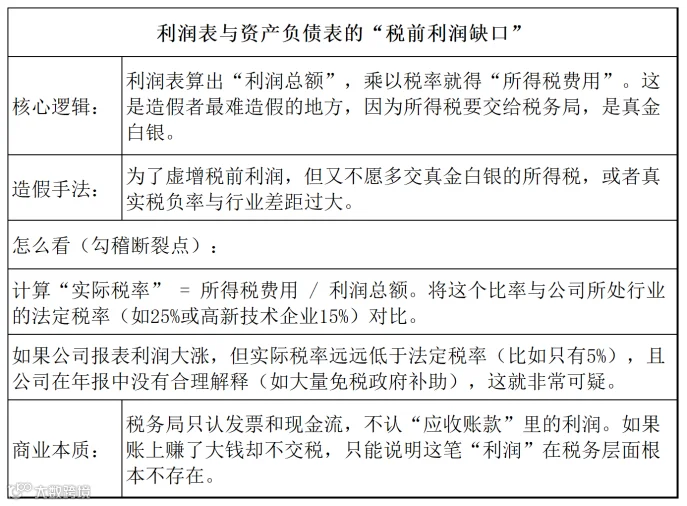
第三、利润表与资产负债表的“税前利润缺口”
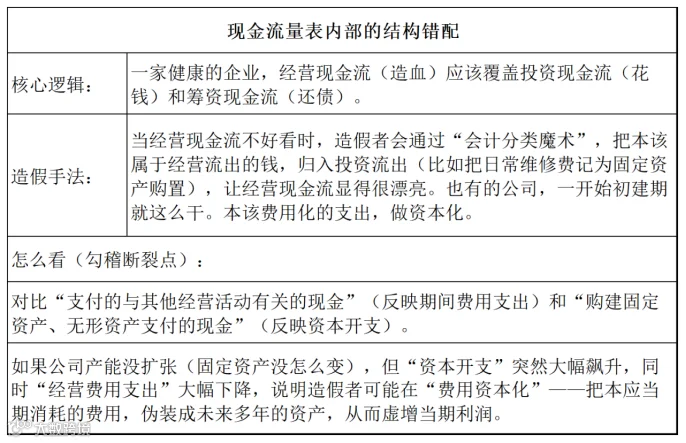
第四、现金流量表内部的结构错配
终极排雷公式
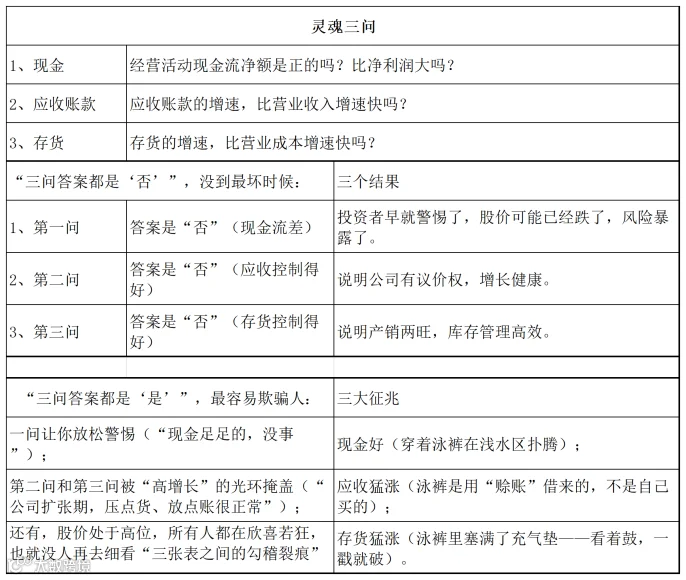
当我们拿到一份年报,不要看利润表,先依次问自己三个问题(灵魂三问):

如果以上三个问题的答案都是“是”:
第一问(现金好)+第二问(应收猛涨)+第三问(存货猛涨),说明这家公司大概率在“裸泳”。大白话翻译一下,就是说:
“这家公司账面上利润很高,也收回来很多现金(第一关迷惑),但它的高增长是靠‘给客户释放信用额度,疯狂赊账(第二关)’和‘自己疯狂囤货(第三关)’撑起来的。收回来的现金,可能根本不是来自客户的回款,而是来自银行借款、增发股票,甚至是伪造的现金流(如通过关联方循环打款)。而仓库里堆积如山的存货和账面上巨额的应收账款,就像沙滩上搭起的华丽城堡,只要一个浪(经济下行、审计严查、实控人跑路)打过来,瞬间坍塌。”
且若公司股价在历史高位,那说明:市场已经按最高增长预期给出了定价。但真实情况是,它的增长是“虚胖”(靠赊销和囤货),根本不是“肌肉”(靠强劲的真实需求)。一旦裸泳被发现,股价会“戴维斯双杀”(估值杀+业绩杀),跌去80%都有可能。
正如一句话:“如果公司的盈利和资产增长,却伴随着大量的应收账款和存货积压,那管理层即使穿着笔挺的西装,也是在撒谎。”
到这里,你可能会发问:如果三问的答案是“否”呢?是不是问题不大?那为什么“三个‘是’”比“一个‘否’”更危险?
解释如下:
“爆雷”案例——以案说法
荃银高科是一家种子研发与销售企业,2026年6月因2024年年报存在虚假记载,被安徽证监局处罚,股票简称变更为"ST荃银"。这个案例非常新鲜。我们逐一拆解:
第一、利润表——“赚了多少钱"的假象
核心事实:荃银高科的控股子公司“荃银生物”与贵州某公司存在债权债务关系。公司在明知贵州某公司存在信用风险的情况下,没有按规定单项考虑其信用风险并计提坏账准备。
造假结果:
2024年年报少计提信用减值损失1,871.51万元
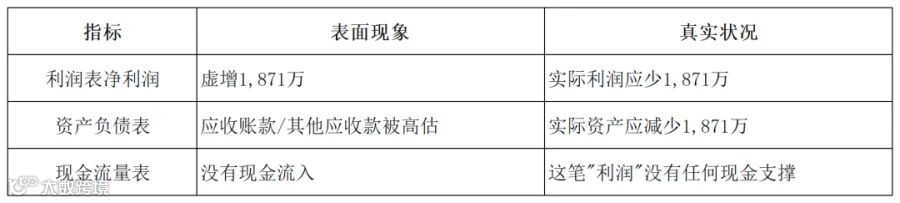
虚增利润总额1,871.51万元
占当期披露利润总额的10.86%
追问:为什么公司明知客户有信用风险,却不计提坏账?——为了让利润数字更好看。2024年荃银高科的归母净利润已经同比大幅下滑约60%,如果如实计提这1,871万坏账,利润数字会更难看,甚至可能触发更多市场担忧。
第二、看资产负债表——虚增的"资产"在哪里?
勾稽逻辑:少计提坏账准备,意味着资产端的“应收账款”或“其他应收款”被高估了。
荃银高科的具体情况是:子公司荃银生物与贵州某公司的其他应收款事项,是审计机构毕马威华振出具保留意见的两大核心事项之一。
虚假记载的链条:
贵州某公司出现信用风险
↓
按规定应该单项计提坏账准备(比如计提50%或100%)
↓
荃银高科"选择性忽视",按正常比例计提(几乎不提)
↓
应收账款/其他应收款账面价值被高估1,871万
↓
资产虚增1,871万
↓
净利润虚增1,871万(因为坏账费用少提了)
商业本质:这笔1,871万的虚增利润,没有对应的现金流入,对应的“资产”只是一笔可能永远收不回来的“其他应收款”。
第三、看现金流量表——“钱去哪了”的验证
少计提坏账准备不影响现金流量表——因为坏账是“非现金支出”,计提时不做现金支付。
但应收账款/其他应收款没有实际收回,意味着经营现金流与净利润之间会出现“死亡夹角”;
2024年荃银高科归母净利润同比下滑约60%,并对应收账款和存货计提了大额减值准备
勾稽断裂点:
第四、看所有者权益变动表——利润“消失"的真相
荃银高科的会计差错追溯调整,暴露了更长期的问题:
2023年归母净利润追溯调减544.59万元
2024年归母净利润追溯调减1,727.56万元
这意味着,公司不仅2024年有问题,2023年也存在类似问题。
所有者权益变动表的含义:
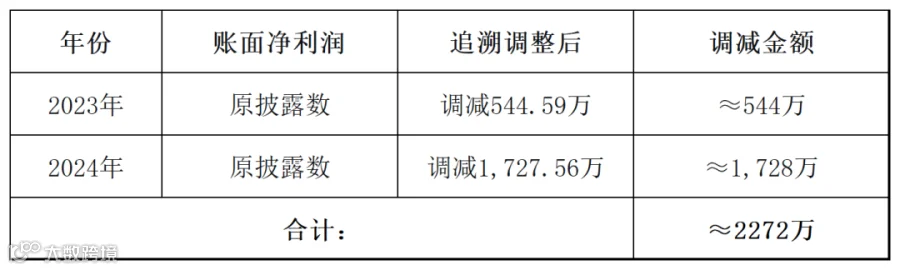
这两笔追溯调整,直接减少了“未分配利润”,也减少了“盈余公积”(因为盈余公积是按净利润计提的)。所有者权益变动表告诉你:这些年积累的“利润”,有一部分从来没有真正存在过。
第五、查附注——审计机构已经提前"报警"
荃银高科,案例中:造假在被证监会发现之前,审计机构已经发出了警告。
毕马威华振会计师事务所对荃银高科2024年财报出具了保留意见,其中"保留事项一"就是荃银生物与三家酒厂及贵州某公司的应收账款/其他应收款事项。
附注里本应披露什么:

如果投资者在2025年看到荃银高科的审计报告中有“保留意见”,就应该高度警惕——这是审计机构在用自己的信誉“报警”。
第六、综合诊断:荃银高科的商业本质
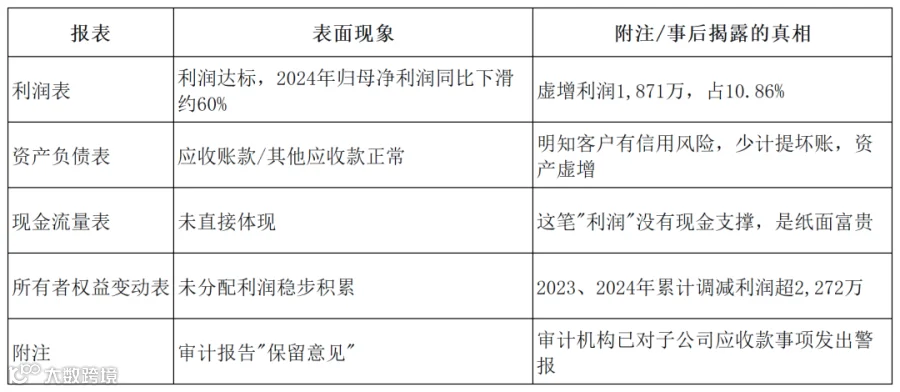
商业本质判断:荃银高科通过在明知交易对手存在信用风险的情况下,故意不计提或少计提坏账准备,虚增了利润和资产。把应收"伪装"成真实的资产,把纸上财富"伪装"成真实的利润。2024年公司业绩已大幅下滑,真实的经营压力迫使管理层在会计处理上"动手脚",最终导致公司被ST。
除此之外,2026年上半年还有多起类似案例,如出一辙:

这些案例无一例外地验证了那个核心逻辑:
任何一笔造假,都会在"资产=负债+权益"这个等式中留下痕迹。要么虚增资产(应收账款、存货、在建工程),要么虚减负债(少计提坏账、少计提预计负债),但无论藏在哪里,最终都会在现金流、审计意见或附注中暴露出来。
勾稽关系的强制力在于:你藏得越久,数字越膨胀,最终在“资产=负债+权益”这个等式面前,藏不住的东西总会露出来。一旦爆炸,伤及自身。
如何做一个合格的“史馆”、“参谋”、“股肱之臣”
财会人是财务工作的第一当事人。财务报表的瑕疵,理应由财务人员负责、处理、解决。那么为何非要等到被检查,被审计出来问题,才去处理呢?作为会计师,财会人,是否在每个会计年度,都能把当期的会计工作做扎实,把每个月、每个季度的报表做准确,把每笔业务核算正确呢?在日常工作中,财会人到底该怎么做才是合适的呢?
在一个公司,做财务负责人、财务经理或做账的会计师,当你看清了“裸泳三问”的杀伤力后,你的职业尊严和生存智慧,应该要求你绝对不能做那个“帮老板穿皇帝新衣”的人。日常工作中,你需要从“技术执行者”蜕变为“风险守门员”和“商业解码器”。
一、日常工作中,严把“三根高压线”与死磕“三项基本功”
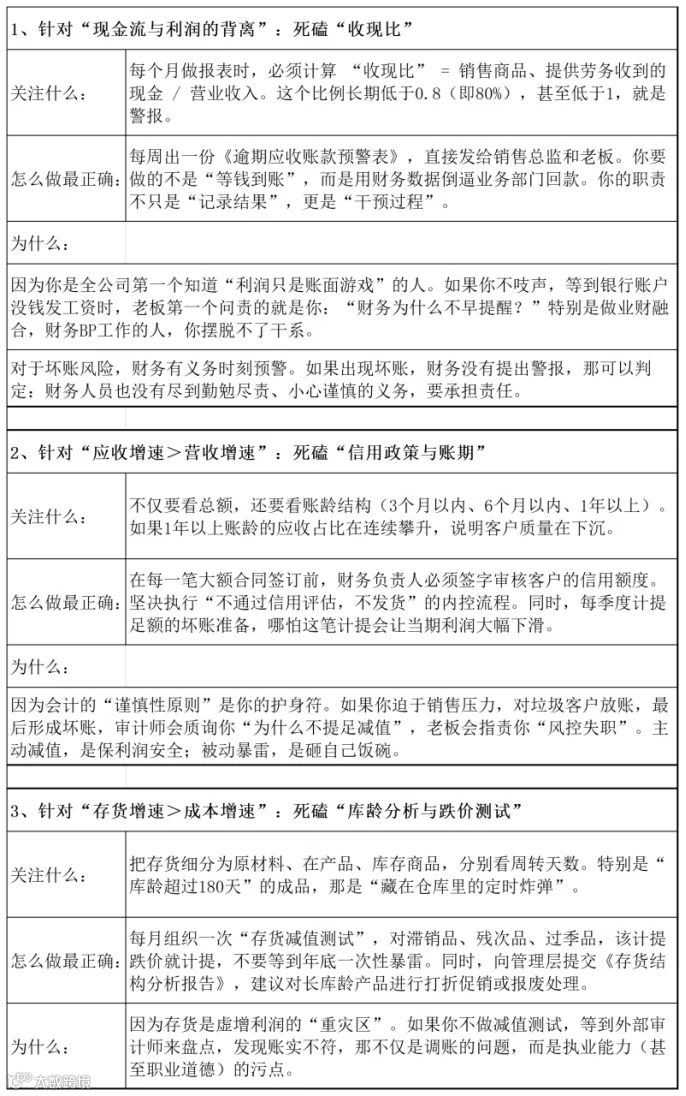
二、当老板提出“不合理要求”时,你的应对之道
现实中最残酷的是:老板可能拿着“裸泳三问”的反面来逼你——“把现金流做漂亮,把利润做高,把存货做大(为了贷款抵押)。”
面对这种情况,最正确的做法不是硬刚,而是“翻译”与“借力”(这个时候最能体现沟通能力),把会计语言翻译成“大白话”,不要对老板说“这不行,这不合规矩,这样违反会计准则、、、、、、”。老板不想听,听不懂,也不在乎,也不喜欢听。
你可以说:“老板,如果我们在年底把大量货压给经销商(赊销冲量),明年一季度他们必然退货,到时候我们不仅要把今年的利润冲回来,还要承担滞纳金和客户流失风险。这笔账,算下来我们不赚反亏。”找准自己的定位,通盘考虑,权衡利弊,示警风险,拿出方案,精准表达,让身在领导岗位上做决策的人,拍板定案。
核心逻辑:用“经营后果”代替“技术合规”去说服老板。
留下“痕迹证据”:
对于重大的、高风险的处理(如大额计提、变更会计估计),务必通过邮件或书面备忘录向老板或管理层汇报,并取得书面批复。(会计学就是证据学,同样讲究证据三性,链条完整。)
为什么?因为这是你在法律上的“自保证据”。(会计就是法律,证据链是企业的命脉,也是财会人的生命线。)
守住“职业底线”:
如果你的老板执意要虚构收入、伪造现金流,你要清醒地认识到:作为财务负责人,你是《会计法》和《刑法》明确的“直接责任人”之一。 一旦出事,老板可能花大价钱请律师保他和公司,对他而言,花钱搞定的事都不是事儿,破财消灾是小事一桩。而对于抗风险能力弱,经济实力也弱的打工人——一个做账的会计往往是首当其冲,其责任重大,不说丢了饭碗,更可怕的是毁了声誉,有了职业污点,甚至面临法律责任。
我们都知道,财会职场上,薪酬没想象中的那么可观,可是面对的复杂繁琐工作内容,还有可能承担的风险责任,不可小觑。
财会人,身在财会江湖上,既要努力做好企业的“参谋”、“军师”,也要学会“保护自己”。
三、让你立于不败之地的“内功心法”:从“做账”到“做功”
为什么有些财务大臣能干到“七老八十”,还备受尊重?因为他们做到了以下三点,这才是我们财会人深知如何做的终极答案:
1、从“记录过去”转向“预警未来”
不要等到月底结账才发现现金紧张。你要做的是现金流滚动预测(未来3个月)。当预测到下个月资金缺口时,提前半个月告诉老板:“如果下个月应收回款不及预期,我们将无法支付供应商货款,建议现在提前启动融资。”
这才是财务负责人的“决策支持”价值。当然了,我们应该首先搞清楚在公司里,自己的定位,老板对我们的定位:我们想要什么,老板想要什么,公司想要我们做什么。
2、要做“经营分析师”,而非“账房先生”
不要只看报表数据,要走到业务中去。从销售开发客户,一开始,财务就应该介入。
如果发现“裸泳三问”的信号,你要:
去问销售:“为什么客户回款慢了?”
去问采购:“为什么原材料囤了这么多?”
去车间看:“这些半成品是不是工艺改了用不上了?”
当你带着数据去问业务,业务不敢糊弄你;当你能讲出业务背后的财务逻辑,老板离不开你。
这时,你就修炼得道,真正具备了成为“财务大臣”的潜质。不管怎样,先修炼成为自己的“财务大臣”。
3、坚守“慢即是快”的长期主义
在财会税法中,没有绝对的对和错。真正的“正确”不是把报表做得好看,而是让报表经得起任何外部审计、税务稽查和股民质问。
短期内,你可能因为“计提减值”导致利润下降,被老板骂;但长期看,你帮他规避了“财务造假”的法律深坑,帮他守住了企业的信用根基。最终,你会成为老板最信任的“刹车片”,而不是随时可丢的“油门踏板”。
四、作为“当事人”的我们(财会人)共勉几句——我的切身体会
我们既然了解了“裸泳三问”,说明财会的探索已进入了深水区。我们每个人都具备“修练神功”的潜质,都可以成为“琅琊榜”排名靠前的江湖高手,甚至是运筹帷幄、决胜千里的军师、宗主。作为财务负责人、财会人,手中的计算器不只是加减乘除的工具,面前的工作电脑也不只是敲敲键盘填填表,一借一贷记记账,登登网站报报税,这么简单,而是企业命运的“方向盘”与“刹车片”。哪怕你现在还没有修炼到这一步,那也要视此为自己的努力方向,深耕大道,除非你不喜欢财会,这辈子也不想以此为自己的终身职业。做财会工作,本质上就是修炼自己。
千万不要有“我只是个做账的,老板让怎么做就怎么做”、“以前怎么做,现在也怎么做”、“大家都这么做,我也这么做”、“前人这么做,我也这么做”、“管它对与错”、“当一天和尚撞一天钟”的心态——因为真的出事了,法律也不会因为你是“被动执行”而免你的责。经济越发展,财会越重要。市场越活跃,税务越当紧,合规经营管会计,从严规范治税务,是必然趋势。
务必有“我是这道防线的最后一人”的高度觉悟——当你在凭证上签字、在报表上盖章时,你签下的不仅是职业声誉,更是你在商业世界的“人格信用”。工作中要精益求精,尽善尽美,努力让自己处理的每一笔业务,出具的每一份报表,都经得起检验。这不是大公无私地为了公司,而是为了更好的自己,为了那个真正属于自己的自己。
日常工作中,最正确的姿态只有一条:
用“事实”说话,用“证据”释理,用“逻辑”演绎,用“数据”预警,用“良知”把关。
回首再看,能心安理得。
财会工作,执行落地难,但也要坚定意志,迎难而上。勤勉尽责,忠于职守,小心谨慎,是我们财会人的“法定义务”。没做到,不排除丢饭碗,“吃官司”,面临被罚的可能性。
如果老板执意要裸泳,你至少要学会“既不跟着下水,也不在岸上背锅”——要么用证据和逻辑拉他上岸,要么优雅地离开那片海域,保全自己的职业生命。
大智若愚,大道至简,大善至哉。
愿你在这充满诱惑与风险、挑战的财务江湖里,修炼出“火眼金睛”,锤炼出智慧,既精于术,更明于道。你可能是企业的账房先生,甚至是公司的财务大臣,但更是自己人生的总会计师。