


不知您是否看过《鬼谷子》,其创立的纵横学派思想,在先秦时期非常盛行,影响中国历史,以及世界发展,至今。当今世界形势颇似春秋战国,纵横思想依旧影响世界发展格局。想必您一定看过《大秦帝国》,肯定知道秦国以“连横”对抗山东六国的“合纵”。各国之间都在“权衡利弊”、“纵横捭阖”,最后唯有大秦睥睨天下。纵横家也在这样的时代应运而生。
其实一个财会人,修炼到最后,也不知不觉成为了“纵横家”,无时无刻不在“权衡”。那么,何为纵横呢?财务报表的勾稽关系,是不是纵横关系?是不是权衡关系?作为一个人,一个劳动者,怎么理解它呢?怎么理解会计中的纵横、权衡?
会计的本质,就是一门“权衡艺术”,其背后就是“纵横思想”。会计中的职业判断,何尝不是“权衡利弊,纵横捭阖”。实际工作中,一个公司的财务,除了做会计核算,出报表,还要报税,做分析,参与业务工作;向上执行为国家纳税,为公司服务,对老板负责;同所有部门都有工作交集,和所有人员都可能涉及工作往来,利益牵扯;外也会涉及客户、供应商,以及政府、银行等工作。自己尽心尽力,勤勉尽责,把工作做好,也可能被认为“才不配位”,随时被炒;自己没把工作做好,更可能“栽跟头”,“掉坑里”,“当枪使”,当“挡箭牌”,做“背锅侠”。财务工作,需要考虑诸多各个利益方,面临的工作繁琐,压力,不亚于其他人,担的责任也不低,甚至可以向老板看齐。国家也有《会计法》等各种法律法规对各类财会人的规制。
所以说,财务报表的勾稽关系,反映出财会工作本质上就是一套“纵横捭阖”的权衡体系。它不是死板的等式,也不是纯粹的”数字游戏”,其背后是冷冰冰的人与人之间的“博弈结果”。
我们把“纵横”和“权衡”拆开,仔细分析,就会发现,这表面看是会计,是一门专业学科,是一份工作,实际上分明就是“我们在岁月长河中每一天的生存处境”。
第一层:何为会计“纵横”?
“纵”(时间之轴):指的是“过去、现在、未来”的因果链条,是岁月更替,斗转星移。
比如,去年的研发投入(过去)归集转移,成为今年的专利资产(现在)交付,进而影响明年的收入(未来)。去年待执行合同,今年可能就变成了亏损合同。去年已执行的合同,票没有按照规定及时规范开具,时间长了,自认为一了百了,可是会计核算不规范,出口退税等涉税工作漏洞百出,到今年“过了这村就没这个店了”。一次这样,多次也这样;一个月这样,多个月还这样;一个人这样,后面的人也将错就错,到最后该省的钱,没省下来,不该花的钱,花出去了;不该交的税交了、不该被罚的款罚了。不知不觉中,错,错,错!莫,莫,莫!实在是令人唏嘘!
纵,是“承上启下”,记录“变化”,回答“我从哪里来,要到哪里去”,是企业的发展经历,也是我们每个人自己的人生轨迹——昨天的努力变成今天的技能,今天的技能决定明天的饭碗。会计,就是一个“史馆”。
“横”(空间之轴):指的是“此时、此地、此景”的资源配置,是在空间里“排兵布阵”。
比如,这一刻,我们把1块钱放在“存货”里,就不能再放在“现金”里;我们选择还债(减少负债),就不能用来分红(增加权益);我们选择全职打工,就不能再执着于当老板,自己单干;我们选择拼命赚钱,事业发展,就不能无忧无虑,潇洒生活,完美顾家,陪伴父母慢慢变老;我们选择和这个人共度余生,就不能再同时选择和另外一个人惬意生活。
横,记录“布局”,回答“此时此刻,我是谁,我有什么,我做什么,我要什么”,是“左右为难”,是“厚此薄彼”,是“此消彼长”,是“舍与得”,是我们每个月底的工资——发了工资,交房租就不能买课,存银行就不能消费。鱼和熊掌,就是不能兼得。
会计“纵横”的本质:就是一张“时空坐标网”。
利润表是“纵”的记录(一段时期的流量变化);
资产负债表是“横”的切片(一个时点的存量堆积);
现金流量表是连接纵横的“血液”,它在纵向上流动,却在横向上沉淀;
所有者权益变动表是连接“时间”与“空间”的因果枢纽;
附注就是“财务报表这张地图上所有地理信息”的解释说明书。
第二层:何为会计“权衡”?
“权衡”一词,甚妙。古时候的“权”是秤砣,“衡”是秤杆。权衡不是“二选一”,而是“找到那个让秤杆平衡的秤砣位置”。
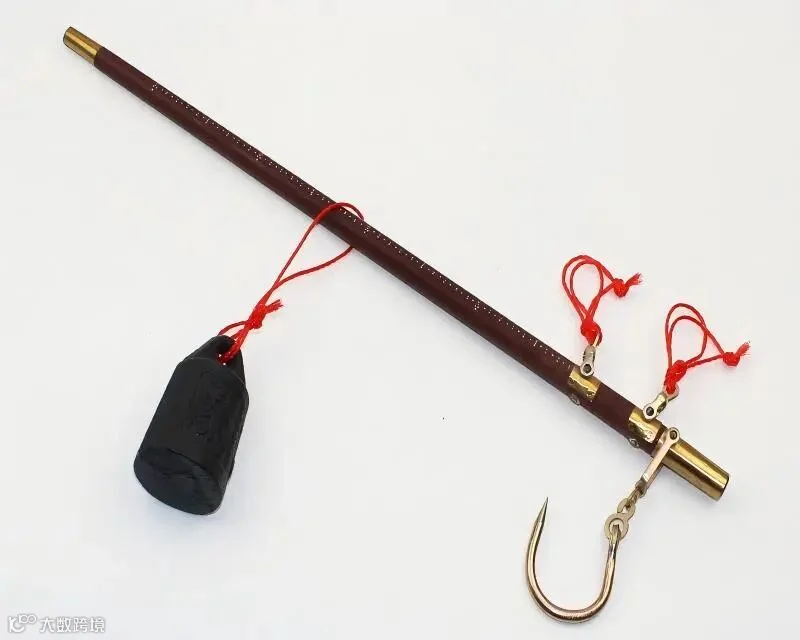
在财报里,权衡无处不在:
利润质量 vs 现金流的权衡:放宽信用期,利润表营收暴增(好看),但现金流量表回款变慢(找死)。现金周转期,很难看。我们必须在“面子”和“里子”之间找那个砝码位置,确保公司“不死”。
风险 vs 收益的权衡:加大杠杆(借钱扩张),资产规模(衡)迅速变大,资产负债率居高不下,财务费用(权)压得你喘不过气来,每隔段时间,债权人找你要一下财务报表,有问题,要你随时给出答案,给出合理解释;销售不好,固定支出不减,每天累得你“气喘吁吁”,最后发现辛苦竟然是“给别人打工,为别人做嫁衣”。
短期 vs 长期的权衡:削减研发费用,今年利润(短期)会很好看,但无形资产(长期)萎缩,三年后没有产品可卖,也可能会影响筹融资,影响公司估值。
结论:会计权衡,就是“在资源有限、时空交错的前提下,对利弊得失进行的反复掂量”。这考验的是当事人的思想认知、生存智慧、领导决策、格局眼光。
第三层:作为一个劳动者,怎么理解这种“纵横权衡”?
我们千万不要觉得这是老板和财务大臣的事。这套“纵横权衡”的逻辑,每天、每时、每刻都在我们身上持续时刻演绎着,这就是我们每个人自己的“人生剧本”。你不想有,也得有;不想要,也得要。
1、我们的“纵横关系”:人生的“四表一注”
我们自己这个“人”,本身就是一家“一人有限公司”:
资产负债表(身体):我们的健康、学历、技能、人脉等是资产;我们的房贷、花呗、欠朋友的钱、赊的账是负债;我们的自尊、自信、价值观等是所有者权益(净资产)。
利润表(生活、得失):我们的工资、副业所得是收入;我们的通勤消耗、情绪内耗、房租水电、衣食住行是费用。
现金流量表(底气):我们银行卡里随时都能取出来的活钱,是抵御风险的“氧气”,让血氧饱和度,持续拉满。
所有者权益变动表(身家):记录“我们这个人,在这一年里,内核稳不稳,是如何变化的”。除去所有外在标签和物质负担后,我们“内核的净值”——即我们的人格、智慧、健康、品德的“存量”。
附注(说明书):我们人生中那些无法用KPI(关键绩效指标)衡量、但却定义了我们是谁的所有软性事实。
纵横体现在哪里?
纵向(时间):我们20岁用“健康资产”去换“知识资产”(熬夜读书),30岁用“知识资产”去换“收入利润”,40岁用“收入利润”去修补“健康资产”。时间之纵,让我们不得不在“过去”、“现在”和“未来”之间分摊,让我们必须为未来种因。我们种下了什么样的因,就注定未来会得到什么样的果。
横向(空间):今天下班后,同样的2小时(时间资源),我们是用来“刷短视频,打游戏、、、、、、”,(当期费用化,直接消耗),还是用来“学Python,学英语、、、、、、”,(资本化支出,后形成无形资产)?空间之横,让我们必须在“消费”与“投资”、“生产”和“生活”之间分配,让我们不得不为生命取舍。我们选择了“山川”,就意味着放弃了“江河”。
2、我们的“权衡关系”:打工人的“永恒困境”
作为劳动者,我们每天最大的痛苦,不就是“权衡”吗?
“高工资(利润表好看)” vs “高成长(资产负债表扎实)”:去大厂拿高薪,当“螺丝钉”,做“牛马”,(当期利润高,长期资产折旧快);去创业公司低薪“挑大梁”,做“孺子牛”,但学得多(当期利润低,但无形资产积累快)。你的每一次跳槽,不都是在做“权衡”吗?
“现在爽(费用化)” vs “以后爽(资本化)”:发工资那天先还花呗(偿还负债),还是先买书上课(投资资产)?这是现金流在“清偿过去”和“投资未来”之间的横纵权衡。
“领导的表扬(表内确认)” vs “同事的帮忙(表外承诺)”:把项目功劳全揽自己身上(确认了收入),却透支了同事的人情(形成了表外或有负债),下次需要协作时,人家不配合(表外负债转为实际损失)。我们是选择或有资产还是或有负债?你能决定后续会朝哪个方向发展吗?或有资产也不是没有可能转为实际资产,或有负债也不是没有可能转为直接损失。但或有负债的确认要比或有资产更谨慎。
“人生道路千万条”(多元化扩张)VS“我们只能选择一条”(专业化发展):选择一份工作,不管我们怎么选择,入职了一家公司,也可以“人在曹营,心在汉”,但就不能再去另一家了。我们不是“孙悟空”在世,会分身术;我们是只看“每月能拿到多少钱”(现金),还是看“这份工作会给沉淀下来什么资产”(学到生存技能、积累人脉资源、拓展思想认知、镀金过往履历)(预计资产),同时还要做五休二,法定假期,不加班,开心上班,高兴下班,想上就上,不想去就不去;我们选择一段关系,难道只看“对方给你什么好处”(利益),而不看“自己对这段关系应承担什么责任”(承诺)吗?人生没有:“既要又要”,我们谁也做不到。
总之,我们在权衡时,是要成长,还是要贬值;是只想享有权利不愿履行义务,还是想既履行义务也享有权利,先履行义务后享有权利?收获必须配比成本,天上哪有“掉馅饼,还那么巧砸到我们头上呢?”人生不是不能冒险,但要确保“风险敞口”可控。跳槽时,把新公司的“试用期风险”想充分;投资自己时,把“学不会”的退路想好。永远不要用“最好情况”做决策,要用“最差情况能否承受”做决策。凡事,做最坏打算,尽最大努力,抱最高希望,争取最完美的结果。好事多磨,尽人事,听天命。
第四层:最高维的理解——权衡不是“算账”,而是“修仙练道”
当我们把会计的纵横权衡上升到人的层面,就会发现一个真相:
财务报表的勾稽关系之所以永远必须“平衡”(资产=负债+权益),是因为现实世界的“能量守恒”在商业上的投影。
我们不可能只收获不付出(收入必有成本)。
我们不可能只扩张不承压(资产扩张必伴随负债增加或权益摊薄)。
我们不可能只讲情面不讲规则(表外承诺终究要变现为表内现金)。
会计中的“权衡”,其实是在教我们“如何与不确定性共处”,如何看待过去,如何面对未来,如何和自己签下一个体面的协定:
纵,教会我们“因果不虚”——我们今天在“管理费用”里省下的每一分培训费,未来都会变成“营业收入”的缺口,甚至在艰难困苦如“狂风暴雨般袭来时,无人可用,叫天天不应,喊地地不灵。
横,教会我们“贪多嚼不烂”——生命是有局限的。我们手里的钱(资源)也是有限的,买了A就不能买B,认清了这一点,才能摆脱焦虑,抓住重点,专注当下最重要的一件事。
权衡,教会我们“灰度决策”——世上没有绝对正确或错误的会计处理(如固定资产寿命、残值的确定;折旧年限选5年还是8年等),只有是否公允反映真实业务,适合不适合当下的处境。人生选择也一样,没有“最好”的工作,只有“最平衡”的选择。
最后,写给作为“人”的我们
当我们把报表摊开,看到借方和贷方、资产和负债、利润和现金在纵横交错中达成平衡时,看到的不是枯燥的数字。看到的:
“纵横”是在时间车轮上、生命长河中的位置,以及在社会网络中的节点、坐标。
“权衡”是每一次在“想要”和“需要”之间、在“当下”和“未来”之间、在“自我”和“外界”之间的艰难抉择。认清现实后,才能深刻明白没有“既要又要”,这根本实现不了。
作为劳动者,我们看透会计的纵横与权衡,最大的意义不是帮助做账,而是帮我们找到内心的平衡,“清醒地生活,心怀希望地活着”:
我们的身体是固定资产,别在不知不觉中一不小心遭受一次“大修理支出”,更别过度计提减值(喝酒、抽烟、熬夜、过度劳累、极端内耗),甚至提前“报废”,直接确认损益;
我们的认知是无形资产,要多多读书,勤于思考,勤加练习,持续资本化(学习、实践、探索);
我们的现金流是尊严,别让它长期为负(负债累累),否则可能会“泰山压顶,生不如死”,“一失足,则成千古恨”;
我们的利润表是生命过程,见证我们就是一个匆匆过客,“天地如逆旅,我亦是行人”。而资产负债表才是最终归宿——临终前,我们拥有的不是“赚了多少钱”(利润),而是当回首往昔时,看到了自己终于“成为了什么样的人”(净资产),做了什么事(经营成果),把什么留在了这千姿百态的“人世间”(固定资产、无形资产、商誉等)。轮到最后,我们终究都是:“两岸猿声啼不住,轻舟已过万重山。”
这就是会计给予一个普通人最大的慈悲:它用最冰冷的公式,以硬邦邦的数字,教会我们最温热、最柔和的人生哲理——平衡,不是终点,而是在每一次纵横交错中,心里那杆秤的定力。
无论何时,何地,与和人相处,同何人共事,都不能让自己“失衡”。
悠悠岁月,共勉之。
