搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
个人房贷期限延长至40年,你该怎么决策?
>
个人房贷期限延长至40年,你该怎么决策?
苗会税
2026-09-09
1
导读:选30年还是40年房贷?基于财务管理知识,以深圳一套500万房产为例,逐月精算两种方案的全部数据,算清:每月少还多少钱?总共多付多少利息?提前还款是否划算?最终决策的关键,不在于期限长短,而在于你的财
个人住房
贷款
延期至最长40年了,你会考虑买房吗?
你该怎么决策配置自己的不动产呢?
如今,房产早已不是简单的住宅,在不知不觉中它早已被赋予了“金融
工具
”的属性。那么,作为购房者,或者即将拥有不动产权属的你,该怎么厘清此财呢?
新政策,你是否适用?是否能用?这不是简单的买或不买的问题,而是要从我们一生、从整个生命周期
角度
考虑的问题。那么,该怎么考量呢?
今天,我要用财会税的视角,拆解该政策,并基于表格逐月精算模型,结合财务管理中的
货币
时间
价值、资本成本等理论,采用银行通用的公式,对
深圳
一套500万元房产的40年和30年房贷进行了完整推演。让我们来提高一下“财商”吧!
政策核心要点
8月28日,中国人民银行、金融监管总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》(以下简称《意见》)。其核心内容如下:
1.个人住房贷款期限延长至40年
最长期限调整:个人住房贷款期限上限由最长30年延长至最长40年,具体期限由购房人与银行协商确定。
还款方式明确:期限在1年以上的贷款,须按月还本付息。
2.更严格的还款能力审核
设置收入比例红线:要求银行加强借款人收入核查,并设定明确上限:
月房贷支出与收入比≤50%;
月所有债务支出与收入比≤60%(此前的上限为55%)。
3.颠覆性的放款时点调整:“能拿房,再还贷”
预售房:贷款必须在该项目竣工备案后才能发放。
现房:贷款在销售备案后发放。
这确保了购房人开始还贷时,房子已具备交付条件,从根本上防范了“烂尾楼”风险。
4.配套的开发贷款改革
主办银行制度:单个房地产项目绑定一家主办银行,对项目资金实施封闭管理。
期限匹配:预售项目贷款期限最长5年,现房销售项目最长7年,与建设周期相匹配。
5.存量贷款的特殊安排
纾困机制:对于因阶段性失去收入来源、还款困难的借款人,银行可灵活采取延后还款时间、贷款展期、延迟还本等方式协商处理。
政策落地的附加门槛
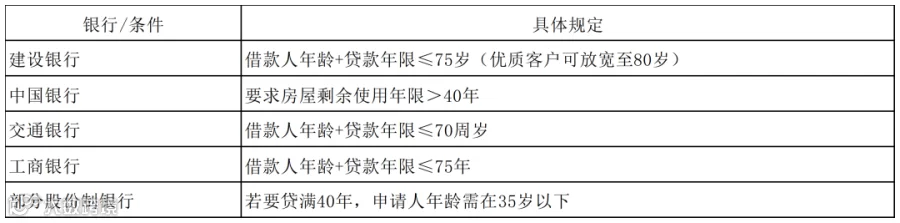
虽然政策上限是40年,但银行在实操中设置了附加条件,并非人人都能贷满:
也就是说在年龄限制方面,多家银行规定“贷款人年龄+贷款期限”不得超过75岁。我看到
上海
个人房贷新规允许贷款期限延长至40年,但1991年前出生的人无法新办理40年期房贷,同时公积金贷款额度和房产税政策也有优化调整。
总的来说,这项政策在拉长贷款期限降低月供的同时,也通过“竣工后放款”和严格的收入比例限制,努力在释放购房需求与防控金融风险之间寻求平衡。
国家在房地产市场和发展模式发生根本性变革的背景下,推出这项具有深意的“配套制度”。它并非简单的楼市“松绑”,而是一个“组合拳”中的关键一环,旨在解决多重宏观经济与民生问题,其背后有清晰的逻辑链条。
因此,这项政策是国家在“稳楼市”与“促消费”、“防风险”与“促改革”多重目标下的一个精巧平衡,标志着中国房地产市场正进入一个更注重长期稳健发展的“长期主义”阶段。
如何从财会税法视角看这项政策呢?
我们在评价一项政策时,不能简单地用“好”或“不好”来回答,因为政策本身是中性的工具,它的“好”与“坏”,完全取决于你如何使用它,以及你处于人生的哪个阶段。
新政策的本质是:在30年和40年之间多了一个“更低月供但更长周期”的选项,而不是要求所有人都贷40年。相当于给了一个选择权——你可以用“多付利息”换“每月少还钱”。这是一项“中性”但“高阶”的金融工具。它好不好,不取决于政策出台的初衷,而取决于你的“财商”水平。对我们个人而言,这项政策放大了“选择空间”,但没有改变“偿债能力”。
40年期的本质是“以时间换空间”的理性权衡。这项政策是一个财务杠杆工具,而非“
福利
”或“陷阱”。我们应该理性选择,不是盲目追求最长期限,而是在评估自身年龄条件、投资能力、收入状况、职业稳定性后,做出符合个人全生命周期收益最大化的决策。
如果你能驾驭它:利用低月供保障生活品质,利用省下的现金进行长期投资,利用提前还款权灵活调整,那么它是一项优秀的家庭财务杠杆,对你“好”。
如果你被它驾驭:因为月供低就盲目加杠杆、买大房,省下的钱随意挥霍,那么它将成为你长达40年的财务泥潭,对你“不好”。
小建议:
不要问“政策好不好”,要问“我配不配得上这项政策”。在使用40年贷款前,请务必先最少建立“6-12个月的应急资金”,并具备“年化4%以上的稳定投资能力”。如果答案是否定的,请老老实实选择30年,甚至更短期限。财务自由的第一要义,不是借到更长的钱,而是确保每一分负债,都在自己的掌控之中。
房贷期限从30年延长至40年,对财会人而言,这绝非“月供少了”这么简单。它更像一道复杂的财务分析题,背后涉及了货币时间价值、资本成本、摊余成本法、杠杆效应等一系列核心理论。需要从个人资产负债表管理、机会成本权衡、以及全生命周期现金流规划等多个维度分解。
一、会计与税务视角:账面数字的“乾坤大挪移”
资产与负债的重新匹配:在会计恒等式“资产=负债+所有者权益”中,房产作为固定资产入账,而40年房贷是长期负债。期限拉长意味着负债的摊销期被大大延长,每月计入财务费用的利息(在会计上,房贷利息通常计入当期损益)分布得更均匀,前期的成本压力在账面上会显得更小。
从会计角度讲,要做好个人资产负债表管理
【声明】内容源于网络
0
0
苗会税
1234
内容
46
粉丝
0
关注
在线咨询
苗会税
1234
总阅读
125
粉丝
0
内容
46




 苗会税