在全球化浪潮席卷的今天,中国企业家的出海步伐日益矫健,家族财富的跨境流动也随之成为不可逆转的趋势。当财富跨越国界,便不再是单一市场内的简单运作,而是牵一发而动全身的系统工程 —— 它不仅关乎财富本身的增值与保值,更牵扯到与之紧密相连的 “人、财、事” 全局。从财富来源的多元化到身份配置的国际化,从资产形态的全球化到面临的金融法律税务环境的复杂性,出海之路既充满机遇,也暗藏挑战。
而在这条跨境财富管理的航线上,家族客户的需求正在发生深刻变化,他们既渴望专业的全局规划,又将本金安全视为首要目标,同时还需应对各类潜在风险。在这样的背景下,探索跨境财富管理的 “出海之路”“稳航之路”“航海之路” 与 “远海之路”,便显得尤为重要。

一
出海之路:财富跨境带来的4个全球化
谈到家族财富管理,我们不能仅关注财富,跟财富相关的“人、财、事”,是一个整体局。从我们的观察看到,企业出海,财富跨境,带来了家族客户的“4个全球化”。
1
全球收入
海外业务的拓展,客户的财富来源从单一市场变成了多市场来源,从单一货币到美元、欧元、日元、新币等多货币;对客户而言,财富也从单一的境内人民币变成了全球货币。利率、汇率、投资产品风险,各市场差异等问题,都随之而来。
2
全球身份
每个出海的企业一代及二代,绝大多数都会有多国身份。至于第二身份配置的原因,更安全的当地保障、优越的营商和生活环境是众多投资人选择第二身份的首要因素,其次是身份所带来的自由、子女教育和医疗保障等优势。
3
全球资产
除传统金融资产外,这些出海的企业家们还会拥有海外实体公司、转口贸易公司、海外房产、海外股权等新型资产;如何持有、管理、经营、分配这些资产,都是伴随全球化带来的新问题。
4
全球迥异的金融法律税务环境
在全球化的过程中,高净值客户也必然会面临迥异的金融市场、法律规则、完全不同的税务体系、动产和不动产继承规则等。

二
稳航之路
跨境财富管理,家族客户的需求有什么不一样?
1
客户需求一:先谋定而后动,看重综合
化专业咨询的价值
过去20年中国财富市场蓬勃发展,以私行为代表的国内各类服务机构经验丰富,体系完整,给予高净值客户的服务体验也相当完善,从综合服务品质到价格,都是相对非常透明。
而在快速大出海和全球化的浪潮下,客户最先接触到服务主体是海外银行,其次是承接各单一业务的机构,能给客户带来整体财富规划的机构非常欠缺,也导致客户的各项业务处于割裂的状态,缺乏统一规划。
专业价值的输出,例如了解中外税法、熟悉跨境财富管理、提供完整解决方案、并能够设计资产保护和传承架构等能力的机构,客户也会为复合型专业机构咨询买单。
2
客户需求二:以本金安全为第一的财富
管理目标
海外市场是一个全新的国际市场,市场成熟、产品复杂,全球经济、地缘政治等因素使跨境投资市场波动大,如国际利率调整、贸易摩擦等,投资者面临汇率、市场等多种风险。对客户而言,财富管理的难度也大大增加。
所以跨境的客户,本能的更加谨慎和保守。
为了降低未知的风险,财富目标也会变得更加稳健,安全保本是客户的第一诉求,在安全的基础上,客户会根据自己的能力,通过分散配置追求一定的收益。
3
客户需求三:房产、指数型产品、保守
型产品等备受青睐
房产投资一直是大陆客户的最爱,而境外追踪纳斯达克、标普500等指数的ETF和指数产品,也受到跨境投资者的追捧。指数ETF产品让投资者能够紧密跟踪海外特定指数的表现,规避单一标的、单一产品的信用风险,被动投资的同时分享全球主要市场的发展红利。
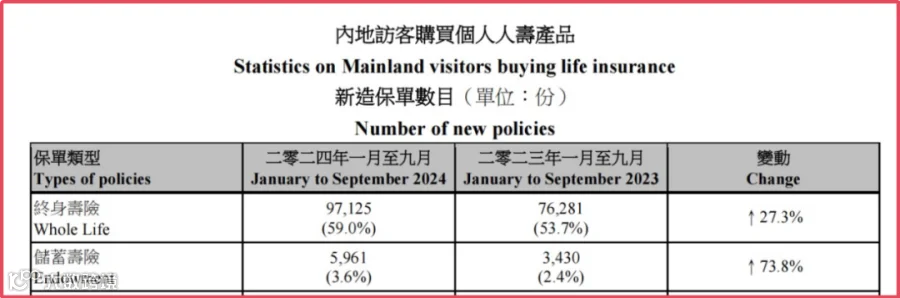
保本稳健型的香港保险、新加坡保险,也备受跨境家族客户的喜爱。2024年3月份香港诞生了全球最大的分红保险,总保费2.5亿美元。香港保险市场上超过1/3的投资者,是来自大陆的高净值和超高净值客户。

数据来源:彭博
数据区间为2000年12月31日至2024年6月30日
4
客户需求四:痛定思痛,躬身入局学习
需求强烈
过去两年备受关注的企业家张*女士“信托被击穿案”,就是华人家族出海困境的缩影,也是不菲的学费代价。
无论是常见的PPLI,还是家族信托,对华人来说是新事物。香港、新加坡、离岸地等区域的信托也存在差异。哪些是合法财产?如何让信托真正生效?在权力的放弃和掌控中如何权衡?如何保持信托有效隔离?
心生敬畏,亲自躬身入局学习,避免天坑,这都是出境家族客户的新需求,也需要专业的团队来不断传递各类信息。

三
航海之路
在财富全球化过程中,家族财富会面临哪些新的挑战和潜在风险?
1
金融产品风险甄别的挑战
面对全球市场,如何甄别产品风险,是高净值客户面临的最大挑战。
海外很多产品设计带有衍生品结构,而客户对此相对陌生,也很容易栽跟头。例如我们服务的一位客户,投资了500万美元某大行的期权衍生品,在2022年的全球暴跌中,损失了近80%的本金。后来他才知道,这个产品有3倍的杠杆,所以导致了巨亏。
另一批高净值客户投资境外银行的中资美元债,也在这几年的地产风暴中,损失惨重,甚至几乎清零。财富已经跨境,而鸡蛋还是放在国内的篮子里,并不是真正的全球化。
2
跨境法律税务的挑战
2019年实施的新的个人所得税条例,明确中国税务居民的全球收入均要申报和交税。配合着CRS的不断交换,高净值客户海外资产和收入越来越透明。海外财富的获取、管理收益、申报、纳税,都是跨境客户面临的新挑战。
2025年初,上海、山东、浙江等地税务机关连发多起未如实申报境外收入的案例。这些处罚,不仅会让客户面临补税,还有高昂的罚金和滞纳金。
最新的法律政策、税务筹划的边界、跨境架构的有效性,高净值客户都要对此有了解和认知,才能避免认知盲区带来的麻烦。
3
跨境传承的挑战
复杂的资产类别,身份各异的家庭成员像一个小型联合国,每个国家的继承法律差异很大,所以跨境传承的复杂程度和成本远高于国内。例如,美国有高昂的遗产税,继承人继承资产前,需要先缴纳最高40%的遗产税。如果没有做完整的架构设计,而触发了税务责任,就会损失大笔财富。
曾经经手一个案例,夫妻申请美国绿卡,还没拿到美国绿卡,丈夫离世,太太继承美国的400万美元的房产时,却需要支付40%巨额遗产税,关键是这笔大金额,根本没法在短期内凑齐出境。这都是不了解当地的继承而带来的损失。
每个国家继承的法律顺序、动产和不动产的继承规则,也不一样。例如在中国,父母配偶子女都是第一继承人,而在美国,即使父母健在,只要有配偶,100%的财产都会归配偶继承。如果没有信托或者遗嘱,整个继承则会耗时多年。
四
远海之路
目前在跨境服务中,最大的矛盾是供需不平衡:客户需求多,专业供给少。与传统的财富管理模式相比,家族办公室能为出海客户的全球财富管理提供哪些独特的价值?
大机构转型难,而散点式的家办,整在成为承接这类复杂业务的重要机构。不同于传统卖方机构,真正的家族办公室,既能满足客户个性化、定制化需求,又能提供比传统财富管理机构更精准、更专业、更私密的服务。
家办的价值体现在以下几点:
1
价值一:客户完全可信赖和托付的私
人顾问
客户对自己的资产管理能力,对各类金融工具的甄别,甚至要不要做,怎么做,都比较模糊。她需要一个可信赖的顾问机构,帮她做前期梳理。
而专业型家办,绝大部分都是金融从业时间超过20年、具有非常强的境内外专业能力的专家型顾问。同时基于客户与顾问的信任、了解,家办机构能给出更加有针对性、及时的协助和方案。
2
价值二:客户的长期陪跑者
在长期陪跑中,家办顾问与客户的信任才能不断升温。陪伴型家办,每年会定期回顾客户的业务,也会和客户探讨最新的想法和需求,发现客户的新问题,找到解决办法,循环往复,整个财富之路就更加良性循环。
3
价值三:客户需求的资源整合者
超高净值客户的跨境服务,各类金融、法律、税务、架构等需求错综复杂。如果客户有自己的家办顾问,这个顾问就有能力第一时间为他链接各类专业机构,无论从甄选机构,还是从服务效率,都是最有效的模式。
4
价值四:客户的跨境翻译官
由于语言文化差异等原因,在处理客户咨询等服务时,海外服务机构可能与客户日常习惯的交流方式有所差异,而导致沟通并不通畅。他们也没有足够的时间,亲自一一去落实;
在这个链条中,家办顾问就是她可信的翻译官,帮他去理解,翻译,语言转换。

五
跨境家族财富管理,家办如何行稳致远?
家办行业是基于信任而产生的长业务链接,这是任何标准化机构都很难企及的长度,所以未来的专业家办服务一定是蓝海赛道。
当下的家办市场,既是百花齐放,也是良莠不齐,如何能行稳致远,为家族客户创造价值?我们认为关键是16字原则:“客户中心、专业至上、长期主义、信义义务”
客户中心:我们做任何动作给任何建议,第一性原理是有利于客户,能帮客户解决问题,而不是为了一己私利,出发点要正,不能误导客户,更不能欺骗客户。
专业至上:跨境服务,一定是价值驱动。我们对客户最大的价值,是团队专业的建议、服务、方案。
为家族客户服务,一定不是卖一个产品、单看一个资产的投资回报,而是从全盘的角度,去看财富怎么配置,风险在哪里,如何消除风险,从而实现整体财富的保值增值。离开了专业,家办之路一定无法长久。
长期主义:信任的建立,方案的规划和落地,瞬息万变的全球市场,以及客户不断变化的家庭结构、财富盈亏,都要求家办从业者和客户之间保持长期紧密的关系,提供长期稳定的专业服务。
信义义务:家办业务从信任开始,一路的服务中,信任是最大的基石。面对客户的信任,从业者一定是坚守初心,坚守正道,家办之路方能致远。