


企业出海,架构是第一步。选对了,省钱省力还合规;选错了,可能踩坑又多缴税。
今天就把最常用的四种架构 —— 直接控股、间接控股、VIE、红筹,拆解得明明白白。
直接控股

简单直接,但税务要算清
核心特点
境内母公司直接持股境外子公司(持股超 50%),没有中间层,结构简单。
操作步骤
1、先办 ODI 备案:向省级商务部门提交《境外投资备案表》,(金额超 3 亿美元需国家发改委核准;再通过银行完成外汇登记。)
2、境外注册:按目标国法律设立子公司(比如美国 LLC、德国 GmbH)。
税务要点
境内:母公司需为境外子公司利润缴 25% 企业所得税(可抵免境外已缴部分)。
境外:子公司先缴当地所得税(如美国 21%),股息汇回时还要缴预提税(美国默认 30%,但中美税收协定可降到 10%)。
风险提示
外汇管制:资金用途要提前规划,避免触发 “逃汇” 风险。
双重征税:善用双边税收协定(DTA)申请抵免,减少重复缴税。
间接控股
多层持股省税费
核心特点
通过香港、新加坡、BVI 等中间层控股,形成 “中国→离岸中心→目标国” 的多层链条,主打税收优化。
典型结构
中国母公司→香港控股公司→开曼 / BVI 公司(无所得税)→海外目的公司
税务优势(以美国为例)
股息税:香港公司收美国子公司股息,按《香港 - 美国税收协定》,预提税从 30% 降到 0%;香港向中国母公司分红时,预提税仅 5%(内地与香港的税收安排)。
资本利得税:BVI / 开曼公司转让股权,不缴所得税。
合规关键
经济实质:BVI / 开曼公司需满足当地要求(如雇员工、租办公室),否则可能被罚款。
CFC 规则:若香港公司被认定为 “受控外国企业”,中国母公司需为其未分配利润补缴税款。
VIE 架构

协议控制破限制
适用场景
行业受限:互联网、教育、医疗等外资禁入或限制领域(参考《外商投资准入负面清单》)。
境外上市:想在美股 / 港股上市,但境内主体不能直接股权控制。
搭建步骤
1、境外上市主体
创始人设 BVI 公司(隔离资产、税务筹划),30 日内完成 37 号文外汇登记(否则境外收益难汇回)。
以 BVI 公司为股东,在开曼注册拟上市公司,引入 PE/VC。
开曼公司 100% 控股香港壳公司(利用内地-香港税收协定降低股息预提税)。
2、境内架构
香港公司在境内设外商独资企业(WFOE,经营范围避开外资限制,比如 “技术咨询”),完成 FDI 备案。
创始人设内资公司(OPCO),持有 ICP 牌照等受限资质;WFOE 与 OPCO 签 VIE 控制协议(通过协议而非股权控制)。
核心协议
核心协议及作用:

包括股权质押、投票权委托、独家业务合作等,需公证并办质押登记,确保符合美国会计准则(合并报表要求)。
合规要点
1、37 号文登记
创始人境外投资必须登记,否则算 “逃汇”。
2、数据出境:若涉及用户数据,需通过安全评估(依据《数据出境安全评估办法》)。
3、证监会备案:2023 年 3 月起,VIE 架构境外上市需向中国证监会备案,敏感行业审查更严。

红筹架构

境外上市常用路
直接红筹:境外公司直接收购境内实体(受 10 号文限制,现已少见)。
间接红筹:创始人通过境外公司(BVI)持股境内实体,境外公司作为上市主体(主流模式)。
间接红筹搭建步骤
创始人境外持股合规
1、创始人设 BVI 公司(每人单独持股),完成 37 号文登记。
2、以 BVI 公司为股东,在开曼设拟上市公司,引入 Pre-IPO 轮融资。
境内权益转移
若行业允许外资控股:开曼公司通过香港子公司设 WFOE,收购或合资控制境内运营公司(FDI 模式)。
若行业受限:用 “红筹 + VIE” 混合架构(比如小米上市时的通讯业务)。
上市前重组
注入业务:将境内公司的业务、资产、人员转移至 WFOE 或协议控制体系(注意评估税务成本)。
股权激励:通过开曼公司设 ESOP,符合《外汇管理条例》。
合规要点
规避 10 号文
境外公司收购境内关联企业需商务部审批(实操极难),可通过 “先设境外公司,后成立境内公司” 或增资扩股转移控制权。
外汇登记
37 号文登记必做,若境内公司曾收境外资金,需补 ODI 备案(可能面临处罚)。
架构对比与选择建议
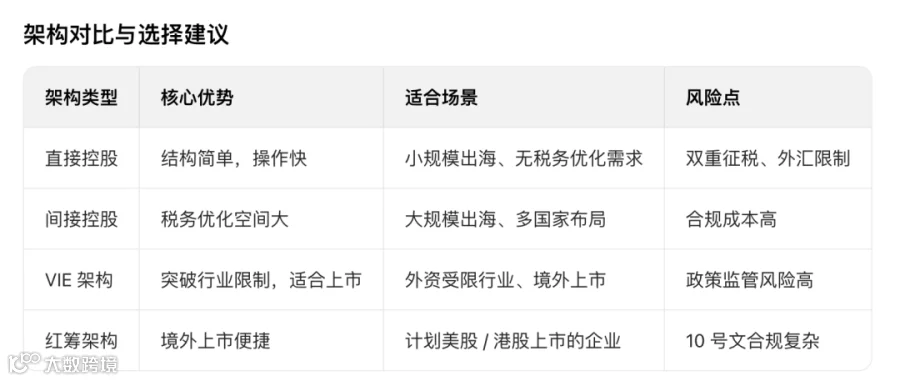
选择建议
行业限制:若在负面清单内,优先 VIE 或间接控股。
上市计划:境外上市选红筹或 VIE。
税务成本:间接控股(如香港中间层)更优。
政策风险:密切关注 VIE、红筹的监管动态(如数据出境审查)。
注意事项
合规为先:完成 ODI 备案、37 号文登记,避免后续麻烦。
反避税:别被认定为 “受控外国企业”,否则需补缴税款。
数据安全:涉及数据出境的行业(如金融、医疗),务必通过安全评估。
搭架构就像盖房子,地基稳了才能抗风险。企业出海前,一定要结合自身行业、规模和目标市场,选对架构再出发。