



近年来,中国企业加速“走出去”,但海外拓展并非简单设立实体。企业盈利能力的关键,在于投资架构与税务安排的顶层设计。
以印尼建厂为例,低效架构下利润汇回时需承担高额预提税,优化后,通过新加坡税收协定,整体税负降低数个百分点。这一差距的本质,正是架构设计的战略价值。
架构设计不仅影响资金流动效率(跨境资金调配成本)与风险隔离能力(合规与法律风险管控),更直接决定企业能否:深度整合各国税收政策,实现合规前提下的成本最优化。
概念:中国母公司直接设立海外子公司。
优势:
◦ 架构精简:管理层级扁平化
◦ 成本可控:设立成本低,业务启动快
◦ 融资便利:财务报表清晰,利于国内融资
劣势:
◦ 税务局限:优化空间有限,难以利用税收协定降低预提税
◦ 风险传导:隔离不足,东道国政策/市场波动直接影响母公司
适用场景:投资金额小、业务单一、无复杂税务规划需求的项目。
概念:通过新加坡、香港或离岸地区(如BVI、开曼)设立中间控股公司,再投资海外运营公司。
优势:
◦ 税务优化:借助控股地税收协定网络,降低股息预提税
◦ 资本运作灵活:便于国际融资、未来上市或股权转让
◦ 风险隔离:东道国风险不直接波及中国母公司
劣势:
◦ 管理复杂:架构层级多,合规成本高
◦ 专业依赖:需专业团队支持,关注“受益所有人”认定及反避税规则
适用场景:大中型跨境投资,计划多国布局的企业。
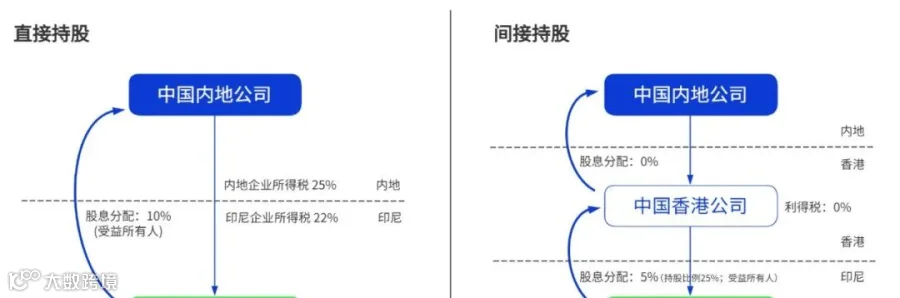
以印尼项目为例,若通过香港公司间接持股:
股息分配阶段:印尼预提税降至5%(税收协定优惠);
投资退出阶段:转让香港公司股权,资本利得税为零(香港离岸收入豁免)。
间接持股通过税收协定网络和中间控股地政策,实现整体税负显著优化。
概念:按功能需求设计精细化架构,例如:
◦ 香港作为贸易平台
◦ 新加坡负责知识产权控股
◦ 东南亚子公司承担生产任务
优势:
◦ 双效协同:综合税务优化与运营效率
◦ 政策红利:利用各地优势(如香港贸易低税率、新加坡研发加计扣除)
劣势:
◦ 管理门槛高:架构与运营设计复杂,需精细化管控
适用场景:业务多元化、产业链复杂的企业。
BVI和开曼作为传统避税地,凭借零直接税、强保密性及宽松外汇管制,成为跨国公司(尤其红筹上市企业)设立控股公司的首选地。
然而,随着全球税收透明度提升,两地于2018年颁布经济实质法案,要求当地注册实体必须具备充足经济实质并完成年度申报,否则将面临罚款甚至强制注销。
对于纯控股公司,BVI和开曼的经济实质要求相对宽松:
BVI:不强制要求配置本地人员及实体办公场所
开曼:允许通过注册办事处服务提供商满足合规要求
尽管如此,出海企业仍需按期完成经济实质申报,以确保架构合规性与长期稳定性。

中国香港和新加坡均实行“地域来源征税原则”,即满足“离岸收入豁免征税”(FSIE)条件的境外利润所得,无需在当地纳税。
计划投资欧洲的中国企业,可选择卢森堡、荷兰作为中间控股地。它们拥有较低的企业所得税、参股免税制度和丰富的税收协定网络。

海外投资不存在普适性架构,最优方案需结合企业行业属性、投资目的地及融资计划进行定制化设计。合理架构不仅实现税务优化,更能提升资金流动效率、建立风险隔离机制,并为未来退出预留战略灵活性。
规划时机的关键性:投资初期即设计架构,可充分利用税收协定、区域政策及知识产权税收激励,同步降低税负与合规风险。伴随海外布局扩展,需动态优化架构,在全球运营中实现成本控制、合规保障及可持续增长的三重目标。