


这个案例堪称商业界的典范教案,讲述了龙湖地产创始人吴亚军女士与前夫蔡奎先生的离婚安排。
龙湖地产于2009年在香港上市,常年稳居中国房地产企业综合实力前十;其打造的“天街”系列已成为国内商业地产的标杆品牌;在行业高光时期,龙湖更被誉为最稳健、最优质的民营房企之一。
创始人吴亚军女士屡次登上《胡润女企业家榜》榜首,成为中国商界极具影响力的女性领袖。
2012年11月,龙湖地产对外公布了创始人离婚的消息。
然而,与众多因婚变导致公司震荡、股价大跌的情形截然不同,吴亚军与蔡奎(同为龙湖早期创始人之一)的离婚过程异常平静,最终实现了“公司控制权不受影响、经营持续稳健、股价长期走强、双方和平分手”的理想局面。
(1)股权平稳交接,控制权未受动摇
离婚后,蔡奎将其持有的Precious Full(持有龙湖39.06%股权)的股份,转移至其个人全资控股的新公司。由此,龙湖的股权结构由原先的“吴氏信托”与“蔡氏信托”共同持股,转变为“吴氏信托”与“蔡奎个人控股公司”分别持有。
同时,吴亚军通过“吴氏信托”旗下的Charm Talent在二级市场增持龙湖股份,进一步强化了她作为单一最大股东的地位与话语权。
为避免被港交所界定为“一致行动人”从而触发全面要约收购,并保障公司治理的持续稳定,蔡奎将其所持股权的投票权,永久性地委托给吴亚军代为行使。
这一设计尤为关键,其意义在于:
蔡奎保留收益权:他仍是公司重要股东,享受股份分红与资本增值。
吴亚军掌握决策权:她获得超过45%的投票权,能够持续稳定地引领公司战略方向与长期发展。
(2)市场反应理性,市值持续攀升
资本市场反馈正面:由于离婚及股权安排过程专业、公开、有序,投资者普遍视其为“风险出清”。消息发布后,龙湖股价并未出现恐慌性抛售,反而伴随公司后续业绩的不断提升,走出长期上升趋势。
公司运营未受干扰:公司的管理团队、战略方向与日常经营完全未受创始人婚变影响。龙湖继续坚持“多业态、区域深耕”的发展策略,保持在中国房地产行业中的领先地位。
(3)个人关系妥善处理,达成双赢结局
离婚后,蔡奎获得巨额资产(当时约合200亿港元),得以专注于个人投资与生活;吴亚军则保留了对她倾注心血的事业的绝对控制,继续践行其商业理想。
这场涉及数百亿资产的离婚能够平稳落地,完全归功于上市前所设立的离岸股权与家族信托结构。
以下将深入剖析吴亚军与蔡奎所构建的离岸股权及家族信托体系。(注:架构图虽未直接显示信托受托人环节,但招股书中对此有明确说明。)
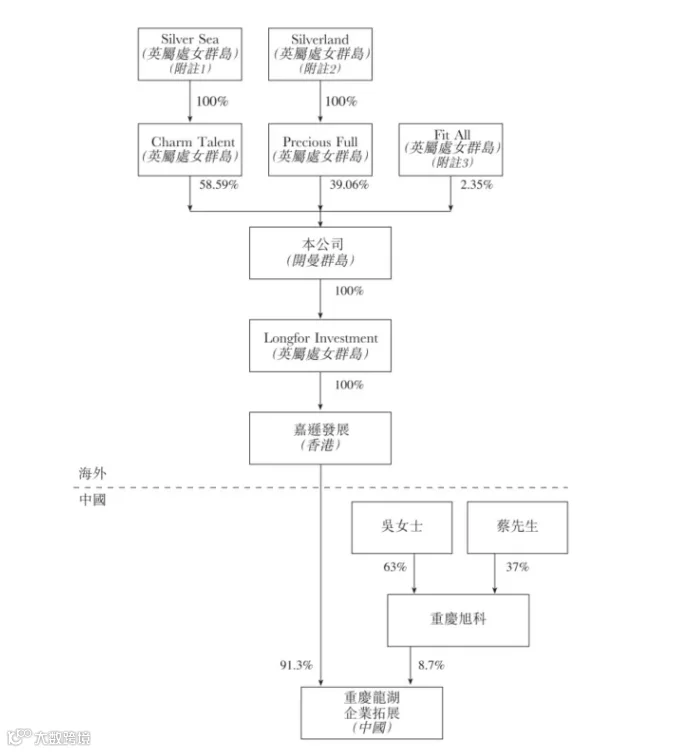
该架构的核心在于“双重BVI公司+家族信托”的复合设计。
具体构成如下:
第一层:上市主体
龙湖地产有限公司:注册于开曼群岛,为最终上市主体,统辖所有运营实体。
第二层:首层BVI控股公司
Charm Talent International Limited(持股58.59%)
Precious Full International Limited(持股39.06%)
Fit All Investments Limited(持股2.35%,为员工激励平台)
注册地:均为英属维尔京群岛(BVI)。
作用:作为直接持有上市公司股份的中间层。BVI公司凭借其高度保密性与灵活性,成为离岸架构的常用工具。
第三层:次层BVI公司与家族信托(核心隔离层)
这是实现风险隔离的关键环节:
吴亚军部分:
Silver Sea Assets Limited(BVI公司):全资控股上层的Charm Talent。
吴氏家族信托:该信托持有Silver Sea的全部股权。
委托人:吴亚军。
受托人:HSBC International Trustee Limited(汇丰国际信托),为独立专业机构。
受益人:涵盖吴亚军家族成员及Fit All(员工激励平台)。
蔡奎部分:
Silverland Assets Limited(BVI公司):全资控股上层的Precious Full。
蔡氏家族信托:该信托持有Silverland的全部股权。
委托人:蔡奎。
受托人:同为HSBC International Trustee Limited,依法独立履职。
受益人:包括蔡奎家族成员及Fit All(员工激励平台)。
员工激励平台部分:
Fit All Trust:属固定信托,面向550名员工,通过Fit All公司持有上市公司股份。
受托人:HSBC (HK) Trustee Limited。
该架构通过多层设计,清晰分离了所有权与控制权,构建出稳固的防护体系。
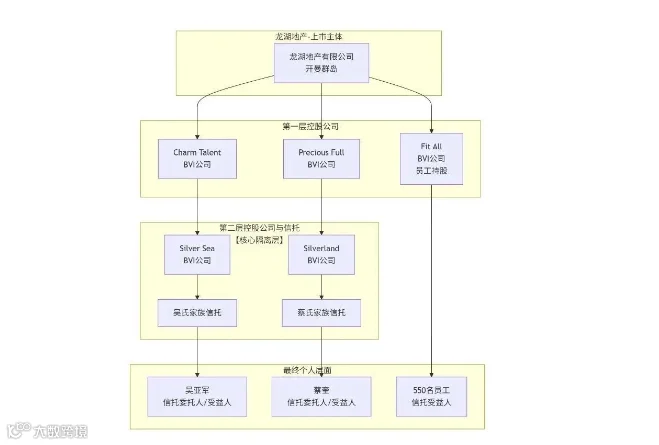
上述架构通过多重维度,构筑了一道坚实的婚姻风险“防火墙”,其隔离机制主要体现在:
(1)所有权的彻底转移:从个人名下转为信托持有
隔离前:若吴、蔡二人直接持有开曼公司股份,这些股权在法律上属于婚姻共同财产,离婚时将面临直接分割的风险。
隔离后:吴亚军与蔡奎不再直接持有龙湖股权,而是将法律所有权转移至各自的家族信托。信托财产独立存在,不属于委托人、受托人或受益人任何一方,从而完全脱离夫妻共同财产范畴。
(2)受托人的关键职能:独立决策与管控
信托的受托人——汇丰国际信托,作为独立第三方,依据信托契约的规定,为全体受益人的利益管理信托资产(即龙湖股份)。
招股书中明确指出:“控股股东的利益可能与其他股东存在差异”,且“控股股东可基于自身利益独立行使表决权”。此处的“自身利益”指各信托的独立利益。这意味着,Charm Talent与Precious Full的投票权由汇丰作为受托人独立行使,而非听从吴亚军或蔡奎的个人意愿,从而在控制权层面彻底切断了夫妻关联。
(3)资产的明确划分:彼此独立互不干涉
该架构将原本可能混同的夫妻共同财产,清晰划分为两个完全独立、法律地位等同的资产组合:
资产组合A:吴氏家族信托 → Silver Sea → Charm Talent → 58.59%龙湖股权。
资产组合B:蔡氏家族信托 → Silverland → Precious Full → 39.06%龙湖股权。
离婚分割财产时,法院或双方仅需处理这两大信托下的受益权,而无法直接触及和分割龙湖股权本身,从而保障了公司股权结构和控制机制的稳定。
(4)信托类型强化隔离效果
吴氏与蔡氏家族信托属于“全权信托”,受托人有权决定收益分配的时机与对象,增强了资产管理的灵活性,同时委托人不能随意取回资产。
员工持股平台Fit All Trust则为“固定信托”,受益权明确。这种差异进一步凸显了吴、蔡所持资产的信托属性,而非其个人直接财产。
(5)离岸法域的法律屏障
BVI与开曼群岛拥有成熟且保护性强的信托与公司法体系,保密性高,能有效抵御外部司法程序(如离婚诉讼)的穿透,为整体架构提供了坚实的法律后盾。
最终,吴亚军与蔡奎通过前瞻性的架构设计,将“夫妻共同财产”成功转化为“两个独立的信托资产”,从而在2012年婚变时,有效屏蔽了婚姻关系破裂对龙湖股权结构、企业控制与市场信心的潜在冲击。
这一案例也因此成为中国企业主进行家族财富管理与风险防范的标杆样本。
以上我们看到了一个成功范例,然而现实中,因未提前规划婚姻风险,导致创始人离婚时巨额股权被分割,进而严重影响公司控制权、经营稳定与市值的案例并不少见。
远有十多年前土豆网创始人王微的离婚诉讼,近有神州数码创始人郭为的婚变风波。
郭为,神州数码(000034.SZ)创始人及实控人,现年62岁。1988年加入联想,成为联想系核心成员之一,因善于处理复杂问题被誉为“救火队长”。2000年率领神州数码从联想分拆并独立运营。
郭郑俐,郭为之妻,同样具备资深职业经历。毕业于美国布朗大学,获工程学硕士及MBA学位,曾任职于英特尔、微软等跨国企业的亚太区高层。2017年受邀加入神州数码体系,一度担任神州控股首席运营官,2024年9月被免去该职务。
神州数码主营业务为IT分销与云服务,年营收规模超千亿。但近年来公司面临“增收不增利”挑战,2025年上半年营收增长14.42%,净利润反而下滑16.29%。
据报道,郭郑俐于2024年7月向香港法院提起离婚诉讼。随后在2024年9月,她被神州控股解除首席运营官职务。
2025年1月,神州数码发布公告,郭为持有的7738.89万股公司股份(占其个人持股50%)因“婚姻家庭纠纷”被司法冻结。按当时股价估算,该部分股权市值约34亿元。
2025年9月30日,北京市海淀区人民法院作出一审判决,准予双方离婚。但财产分割事项未在此次判决中处理,法院表示将“另行审理裁决”。
目前,郭为所持公司一半股份(市值约34亿元)仍处于冻结状态。尽管离婚已获判决,财产分割尚未完成。此案的焦点在于其对公司的控制权可能构成威胁:
若股权被平均分割,郭为的持股比例将从21.49%降至约10.75%,其前妻郭郑俐则将晋升为持股比例接近的重要股东。这一变动可能导致公司在推进AI业务转型等重大战略决策时陷入僵局,因两大股东意见分歧可能降低决策效率。
离婚判决公布后,神州数码股价在随后交易日连续下挫,反映出资本市场对此不确定性的忧虑。
对比以上正反案例,不难看出提前进行婚姻风险规划的必要性与紧迫性。
强烈建议大家深入了解吴亚军与龙湖地产的创业历程与发展之路。
从精准洞察时代机遇,投身建材与房地产领域;到为龙湖确立不止于“开发商”的商业模式;再到主动推行去“家族化”的现代企业管理机制;最终以超越个人意志的制度性安排,实现家族财富的稳健传承——吴亚军的每一步都彰显出卓越的理性、前瞻视野与强烈的事业追求。
从她整个创业历程来理解其设立家族信托的举措,将获得更为深刻的启示。
她不仅缔造了一家杰出的企业,更以其“长期主义”的思维,将所有决策立足于企业与财富的持久稳定与传承,而非短期得失。通过一系列理性、前瞻且胸怀远见的布局,她为企业植入了能够应对挑战、基业长青的基因。
令人深感敬佩!