


过去,高净值人士常常认为,将资金存放于海外,便能规避国内的税务审查。然而,随着全球金融信息日益透明,这些“隐匿”资金的方式正逐渐失去效力。
而CRS(共同申报标准,Common Reporting Standard),正是推动这一趋势的核心机制之一。它使得各国税务机关能够自动交换金融账户信息,让跨境资产不再“隐匿无形”。对于拥有海外资产、境外银行账户或投资的人士而言,税务身份和资金流向的透明度变得尤为重要。
1. 定义与起源
CRS 是 共同申报标准,由 OECD 的全球税务透明倡议发起,作为 AEOI(自动交换信息)体系的一部分。它旨在让参与国之间能自动、定期地交换金融账户持有人的税务相关信息。
2. 加入 vs 实际交换
“加入 CRS”并不完全等同于“马上开始交换信息”。
整个过程通常分几个阶段:
签署 / 承诺:国家签署 MCAA 或宣布将来执行 CRS。
国内立法与制度建设:将 CRS 原则写入国内法规,建立金融机构识别与报告制度、数据接口、合规系统等。
激活双边 / 多边交换关系:国家之间建立正式的信息交换关系,开始实际交换。
实际年度报告与数据交换:金融机构依规上报、税务机关整理交换、对方国家接收数据。
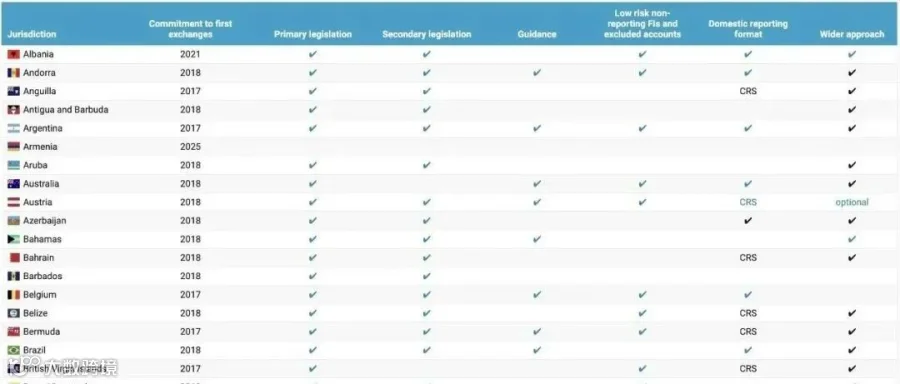
全球各个国家CRS实施现状
举个简单例子:某国在 2015 年签署了协议,但因为国内建立制度或谈判交换对接关系缓慢,可能到 2019 年才真正与多个国家交换数据。
因此,要判断一个国家是否“已加入但还没开始交换”,可以通过看其是否签署、是否立法、是否有公开其首次交换年份、以及在 OECD 或 Global Forum 平台上是否被标为“active exchanging”来判断。
1、账户身份信息(你是谁?)
账户信息是基础,其中最关键的是税号,它直接决定了你是哪国税务居民身份,换句话说,哪个国家就会收到你的账户信息。
举个例子,假设你是内地居民,在香港开了汇丰银行账户,但是系统中记录的是巴拿马的税号,那么你的信息将会被交换给巴拿马税局,而不是内地。
2、账户余额(你有多少钱?)
通常每年12月25日账户的期末余额或现金价值会被上报。
包括:
银行存款账户的余额
投资账户的市值
保险账户的现金价值
这些信息让税务机关知道你在海外的资产规模,虽然账户余额不会被直接征税,但是会被作为判断资产规模和潜在税务影响的依据。
假如你期末账户余额很高,但是CRS 上报的利息、股息等却很少,税务机关可能会进一步调查潜在的漏报收入。
3、收益类信息(你赚了多少钱?)
这是CRS最核心的部分,包括:
存款利息(Interest)
股息分红(Dividends)
投资收益(包括基金分红、债券收益)
金融资产出售收入(如卖出股票、基金)
税局通过这些数据判断你是否有未申报的海外收入,从而征税或追查逃税。
4、账户机构与账号(你在哪开的户?)
用于确定账户归属的技术性信息,包括:
金融机构名称与识别号
账户号码
账户开立日期、关闭日期
因此,无论是现金、理财、基金、保险、信托、证券账户等,只要在 CRS 管辖国家,就都可能被“看见”。
再次强调一点:CRS 是以“税务居民国”为交换基准,简言之,就是税号!如果某国的金融机构确认你是某国税务居民,那么就会将你的账户信息上报给该国税务机关。
了解 CRS 的运作机制之后,我们可以看到:税务身份(税务居民国)成为能否被“交换对象”的核心切入点。
1. 身份决定税务居民国(Tax Residence)
在很多国家,税务居民认定规则与以下因素有关:
在该国居住天数(如一年 住满183 天规则)
是否在该国拥有“住所 / 住所利益”(房产、收入等)
经济利益中心、家庭中心等关联因素
高净值人士很自然地会希望将“税务居民身份”控制在有利于自己税务规划的国家/地方,而不是被动接受某国税法的覆盖。
2. 海外身份的意义与功能
重塑税务居民身份
资产全球配置自由度
规避政策与监管风险
方便出行、教育、居住选择
海外身份不是“偷税 / 逃税”的通行证,而是一种合法税务规划与身份工具。当然,合规路径与规则边界都必须遵守。