


最近几年,赴港投保的内地朋友非常多。
除收益外,大家普遍都很关注:什么时候能领钱?“资金灵活性” 已成为与回报率并重的核心考量。
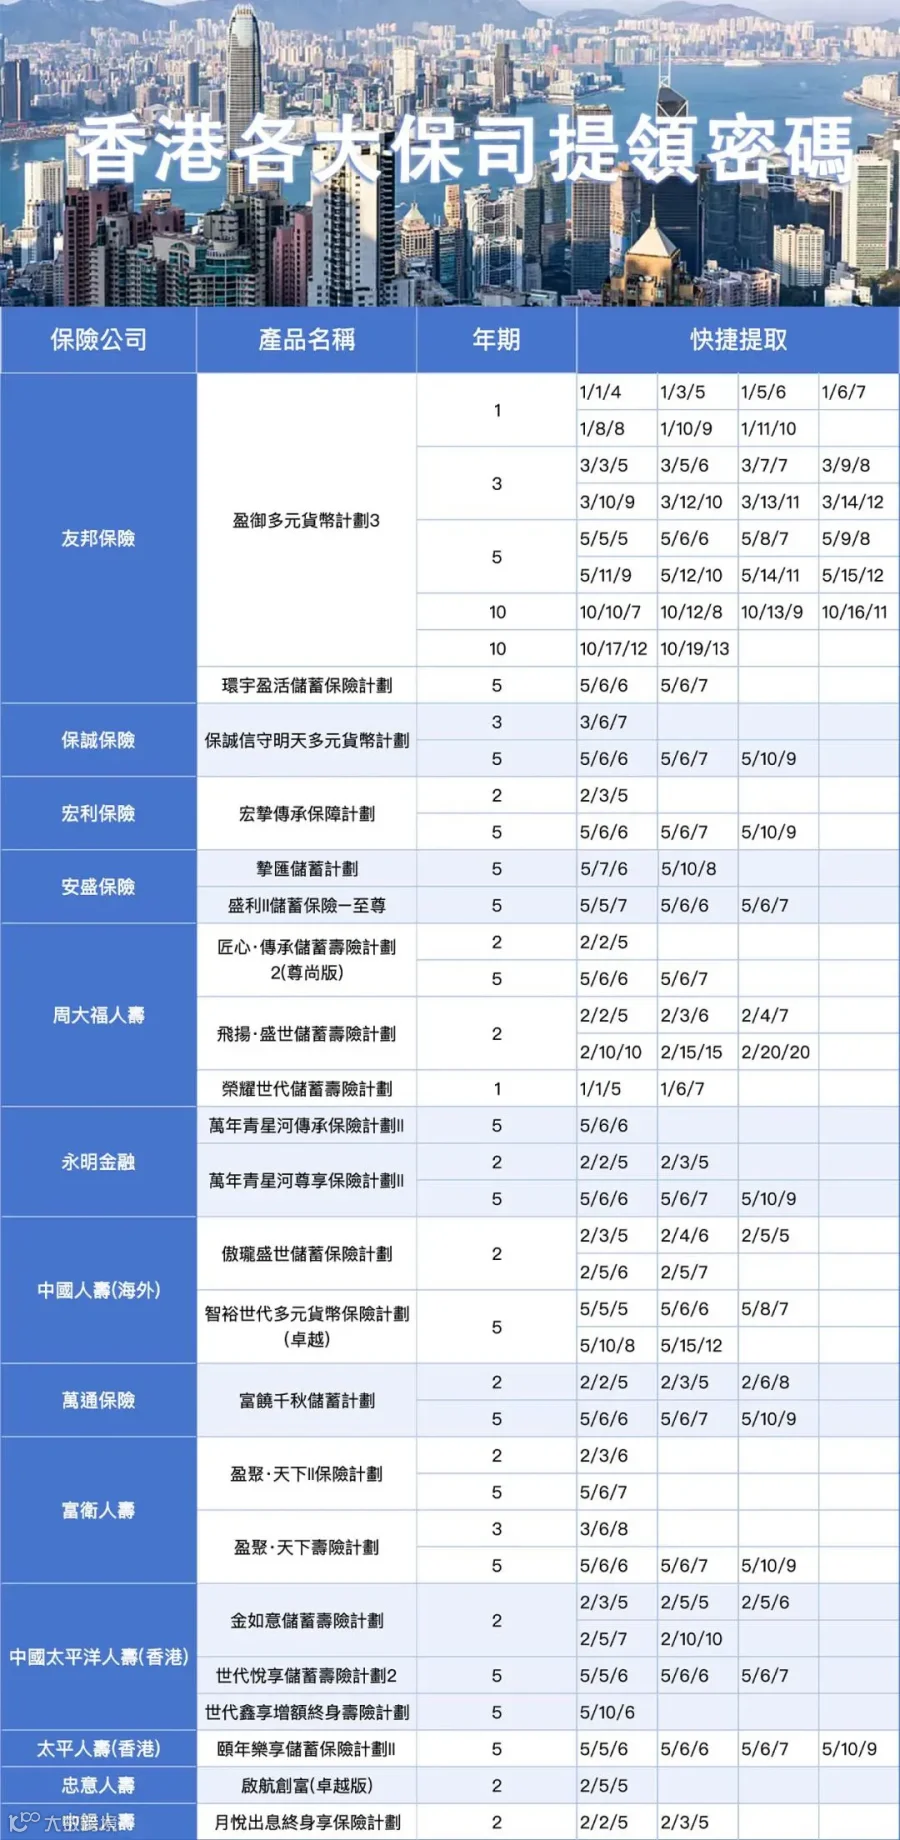
香港储蓄险的核心优势就是灵活提领,能够将一张保单,灵活转变为覆盖全生命周期的现金流。而这背后,靠的就是保险公司推出的「提领密码」,也就是我们熟知的「225」「566」「567」这些数字。
以「567」为例——
5代表缴费年限
6代表领钱时间
7代表领钱比例
「567」简单理解,就是5年缴费期,第6年开始,每年领总保费的7%至终身。
假如配置一张年缴10万美元保单,缴5年,总投入50万。从保单第6年开始,每年能提取出3.5万美元至终身。
提领密码将保单变为更为积极的可主动规划的现金流工具。既保留长期复利优势,又匹配客户不同的子女教育、创业、婚嫁、养老等多重资金支取需求。
用这些保险公司通过精算模型设计出的「提领密码」取钱,可以保证我们终身有钱用,不会遇到中途断单取不出来钱的情况。
此外,从香港保险领钱,直接线上app就能操作,3-10天能到账,不用去香港,也无需收取手续费,非常方便便捷。
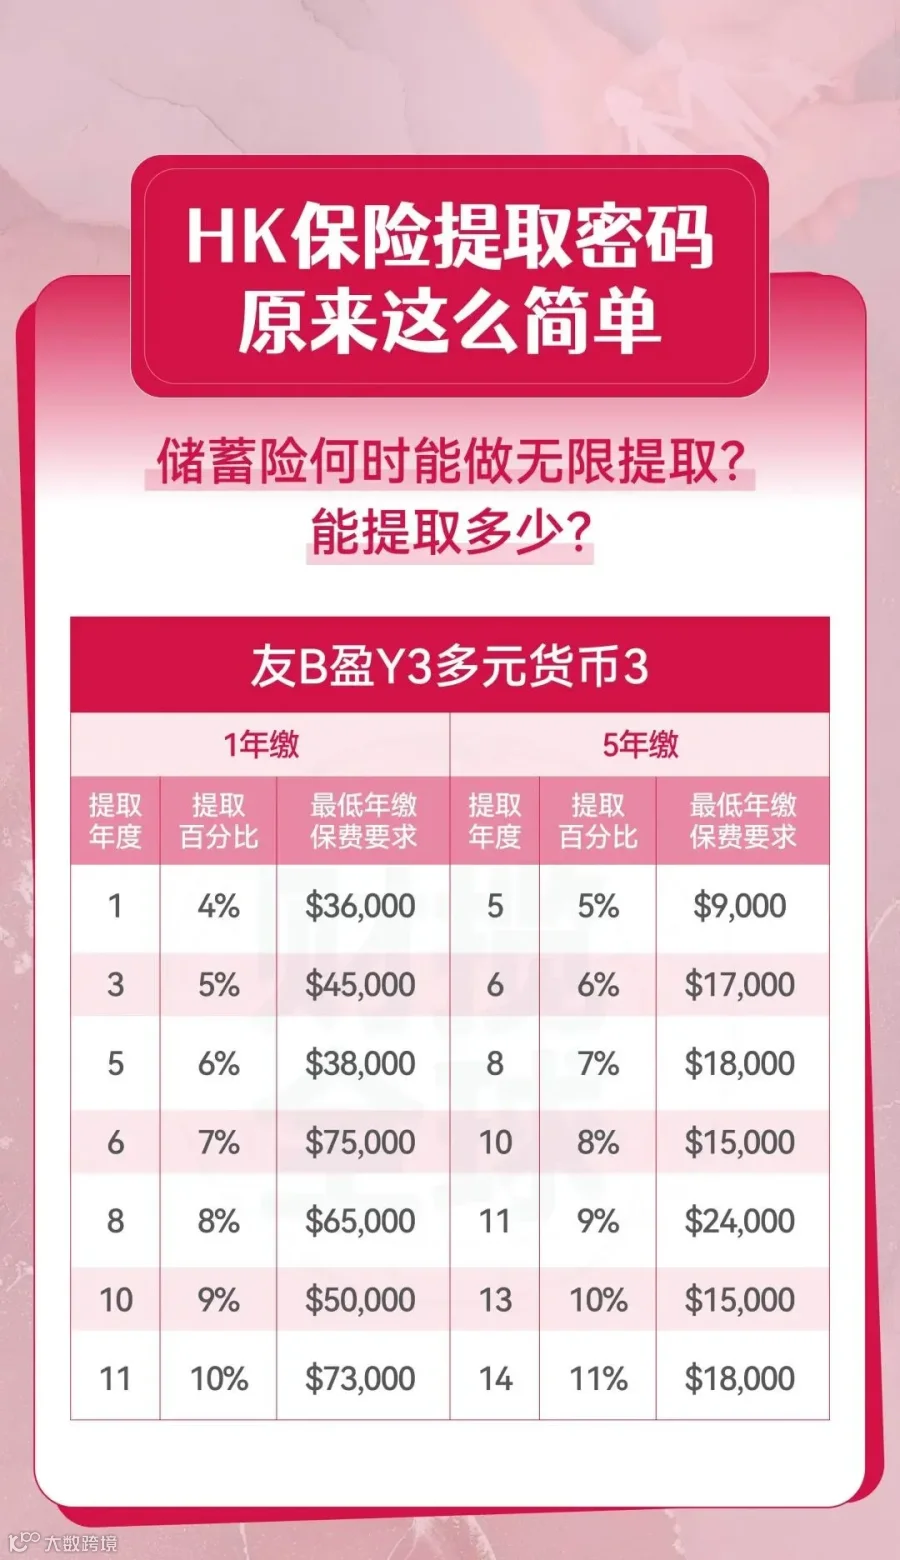
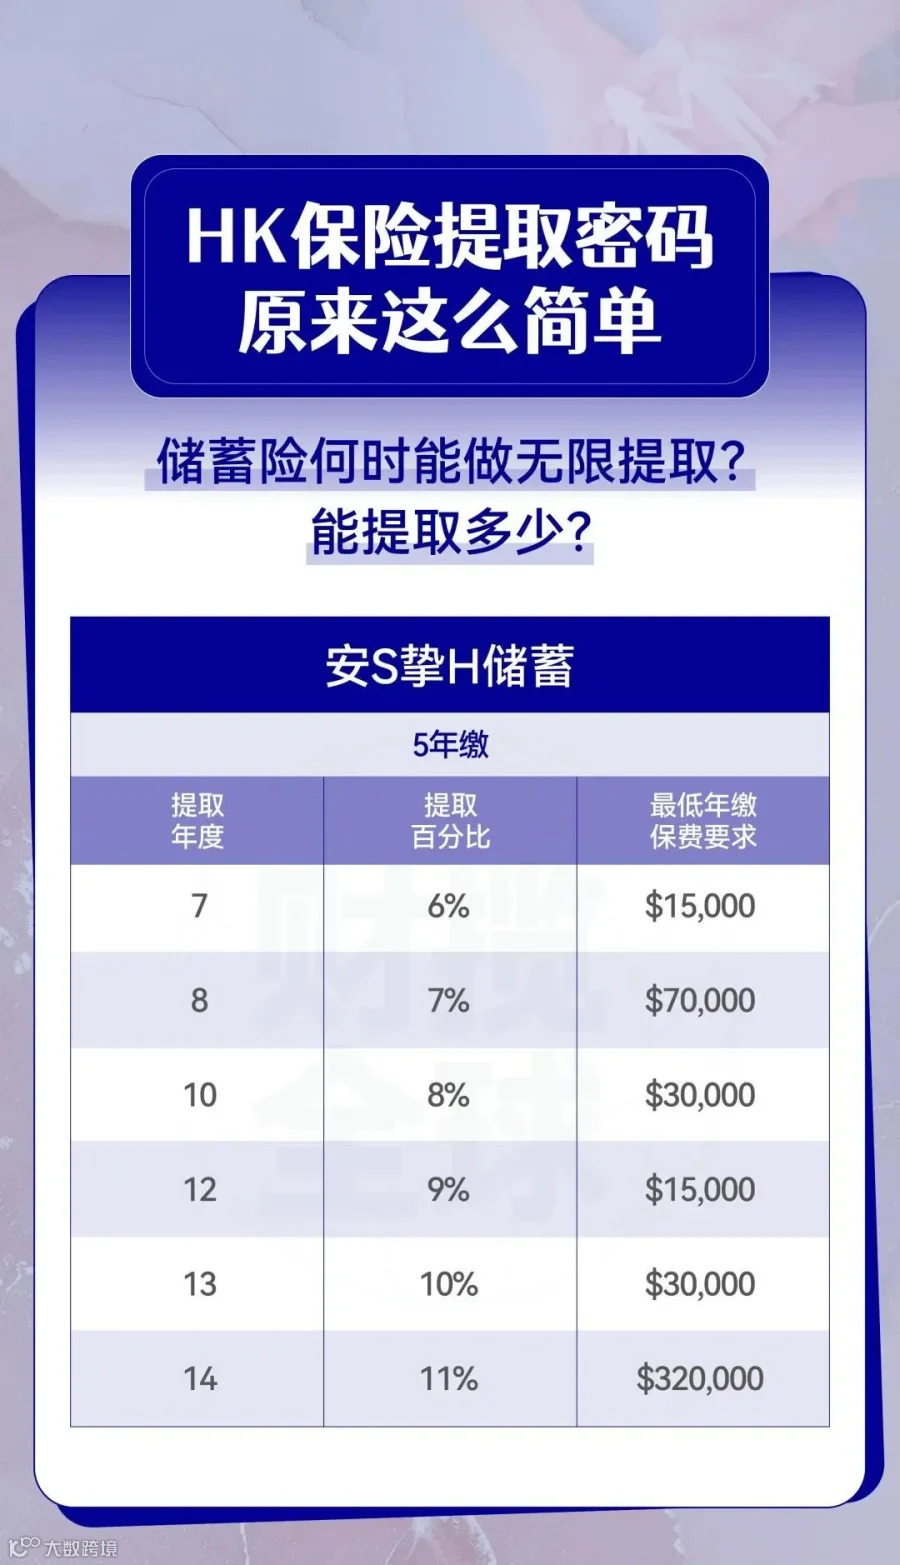
一组图,了解香港主流保险公司储蓄险的热门提领密码,以供参考。


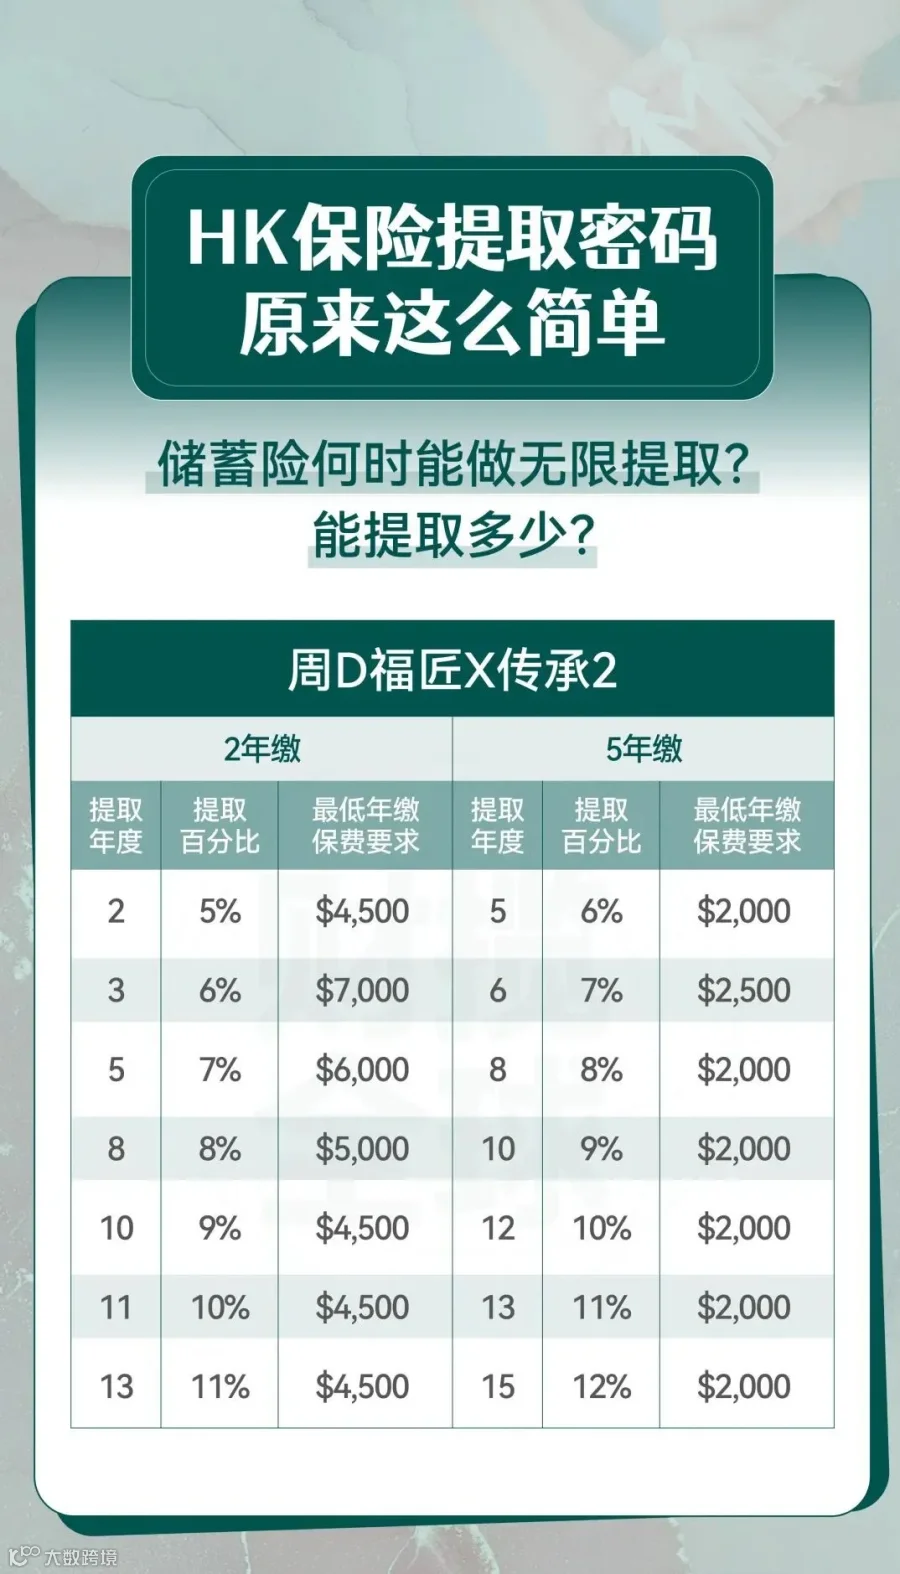
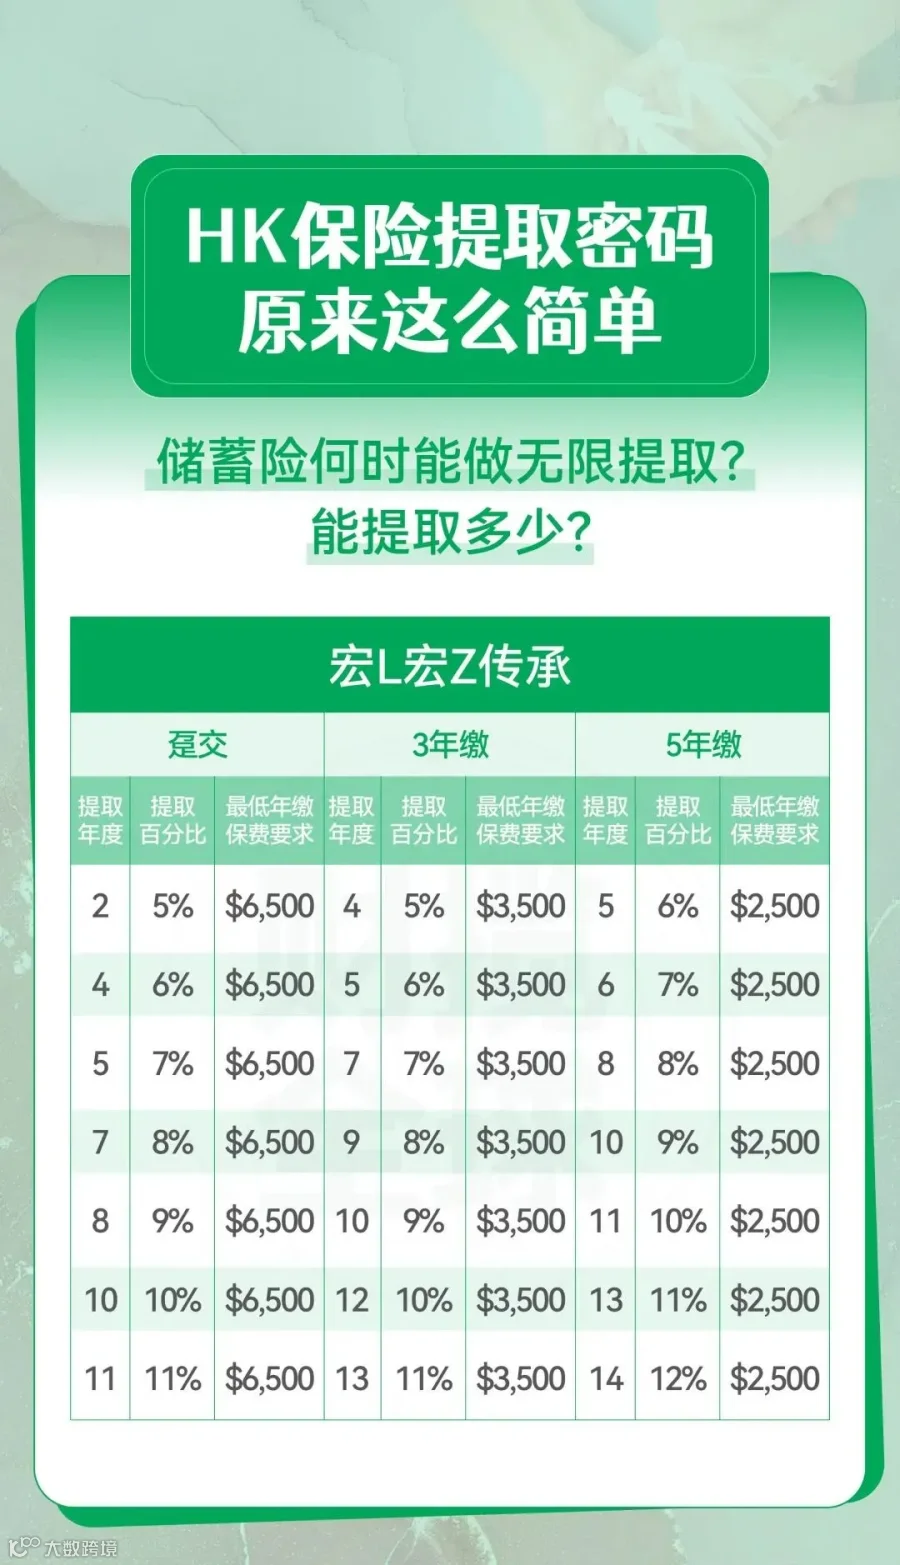


提领密码怎么选?几点须知:
1.匹配用款场景
不同年龄、家庭结构与人生责任(如单身、一孩或二孩),对应的资金需求差异显著。若跟风公式化的提领密码,易出现阶段性的现金流错配,甚至有断单风险。
📕短期用款:如短期内需要现金流,可选择较早开始提领的方案,最快可在缴费期满后即启动。
📕长期规划:若为教育、养老等长远目标储蓄,则适合选择延迟提领,给予保单更长的增值周期,整体回报潜力更优。
2.关注产品红利结构
不同产品的红利构成各有侧重:“复归红利”通常提供相对稳定的现金流,而“终期红利”则更多体现为长期累积的非保证回报。红利越稳定、越有保障的产品,提领起来越安心。
3.货比三家
市场上产品繁多,同一类提领方案,不同公司的产品表现可能天差地别,一定要多对比。拿不准的,建议咨询中立、专业的业内人士,帮助您做出更合适的判断。