


2025年,“几套房、开豪车”已经不是高净值标准了!
《2025胡润全球富豪榜》显示:
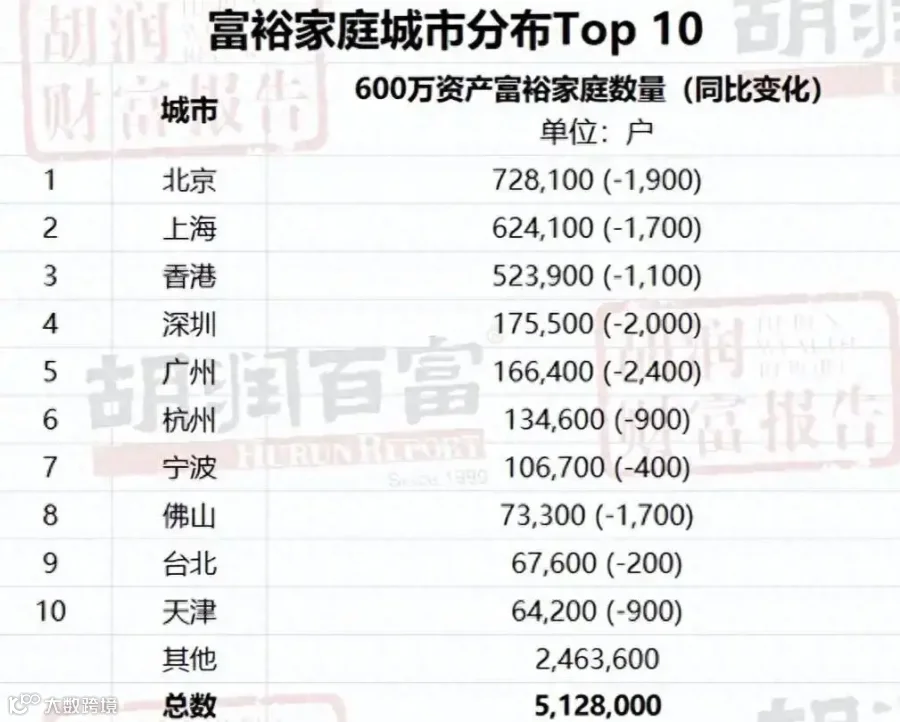
全国真正的高净值家庭仅414.2万户,占比不足1%,核心门槛是“扣除债务后能拿出600万现金”。净资产超1000万的家庭更稀缺,仅211万户,这意味着200户家庭里,才出1户真富人。
剩下的多数,不过是房贷压身的“纸面富贵”。
2025年,资产缩水“双杀”更倒逼财富逻辑升级:
一线城市房价回调15%-20%,A股虽然站上了4000点,但是打开账户却依然是绿油油。深圳某科技高管就亲历了“房产蒸发500万、股票亏40%”的打击,家庭净值直接降30%。

如今的高净值人群,早把重心从“炫富”转成“求稳”:62%的消费花在科技产品上,55%的家庭备着能覆盖13.7个月开销的应急金,健康、幸福、金钱成最看重的三件事。
他们的目标很明确:不求涨得多,只求守得住。

现在的真富人,早不是炒房投机客。数据显示,54%的高净值家庭是企业主,34%是金领阶层,靠实体经济创造价值;而不动产投资者占比从2020年的10%跌到5%——房地产早已从“造富机”变成“负债机”。


香港能成“资金避风港”,核心靠三大优势:
一、金融硬实力
作为国际金融中心,成熟体系+普通法保障,1983年至今始终兑现“资金自由进出、港币自由兑换”的承诺,这在1998年金融风暴、2008年金融危机等动荡中从未动摇。
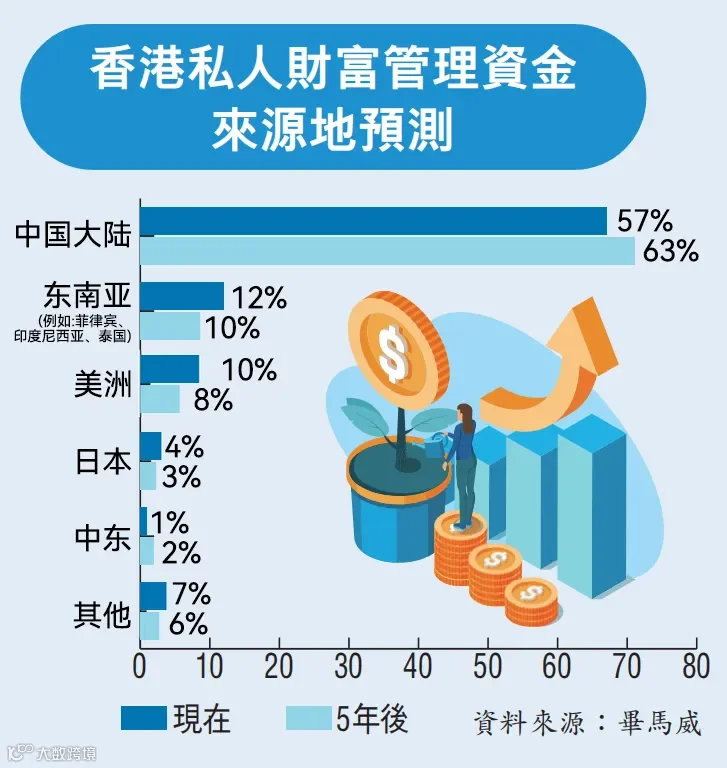
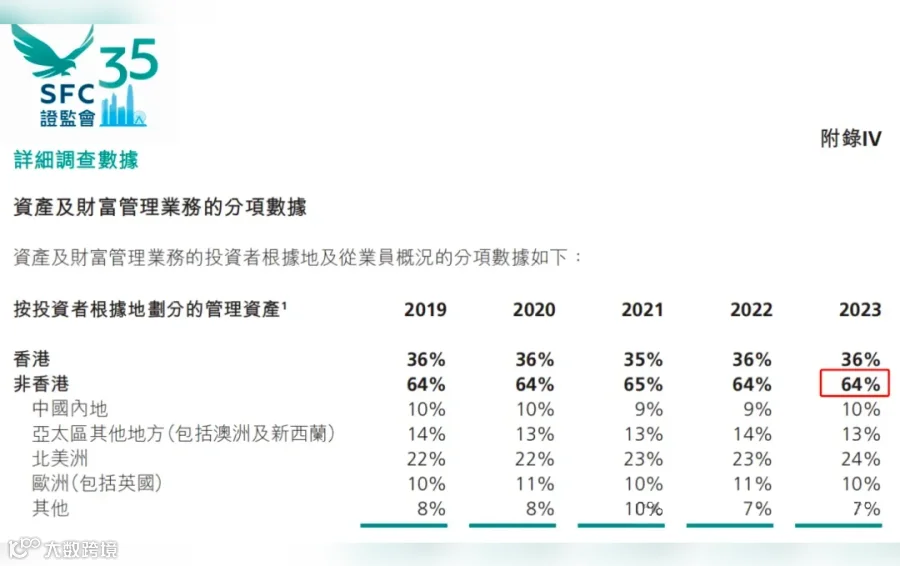
目前,10万亿香港私人财富管理规模,60%资金来自内地!
二、投资零隔阂
文化同源、语言相通,内地投资者无需适应新环境;资本流动自由、监管障碍低,自然成了资金“出海”第一站。
三、产品真能打
香港保险兼具保障与投资功能,储蓄分红险、大额保单尤其受欢迎——多元货币选择、高预期收益、资产隔离作用,刚好匹配高净值人群“分散风险、稳健增值”的需求。
目前,香港最热门的5个产品热度持续:
1.富卫-盈聚天下2
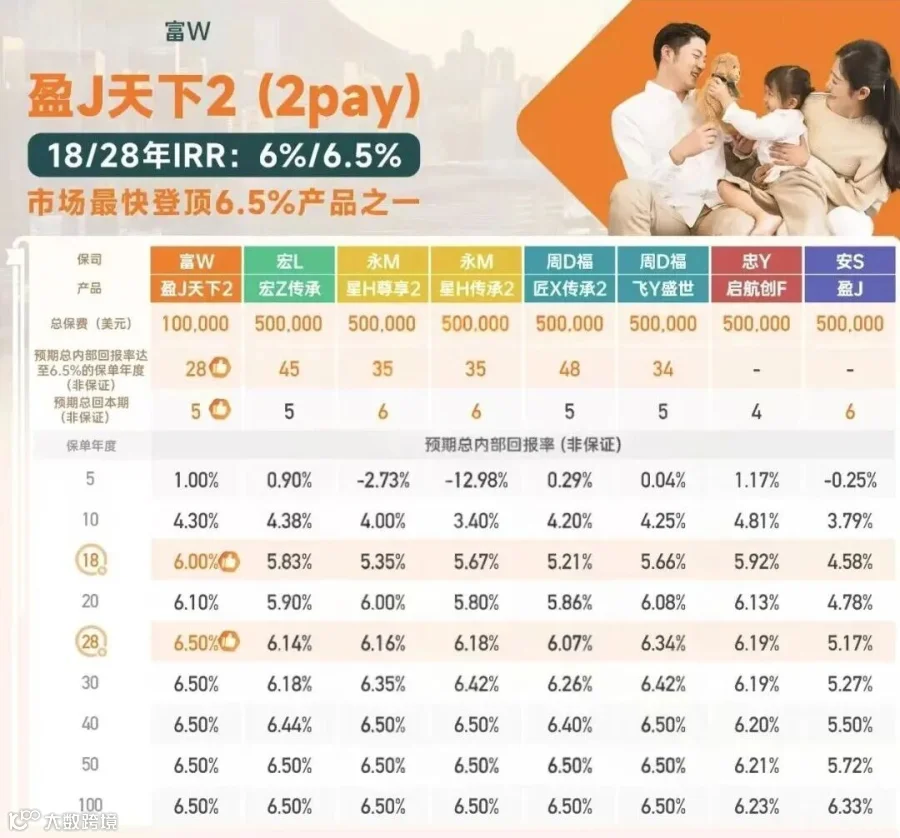
2.万通-富饶千秋

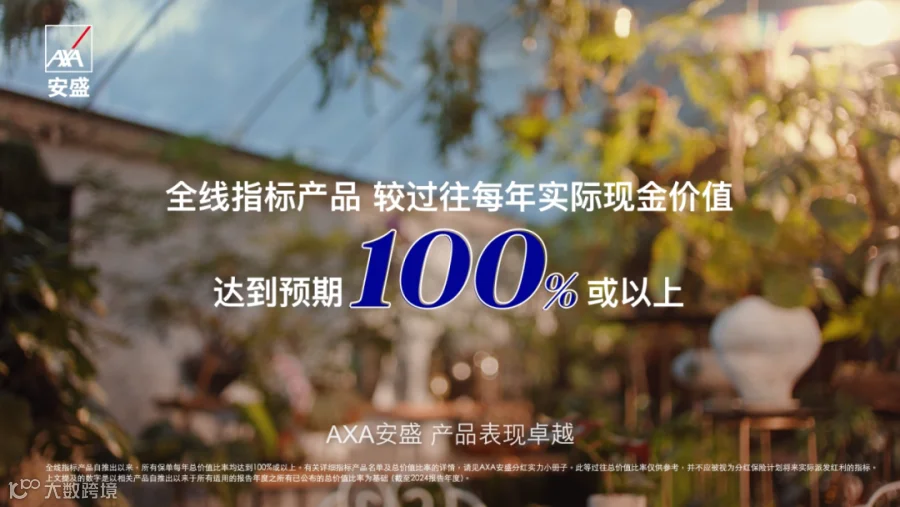
3.安盛 - 盛利2
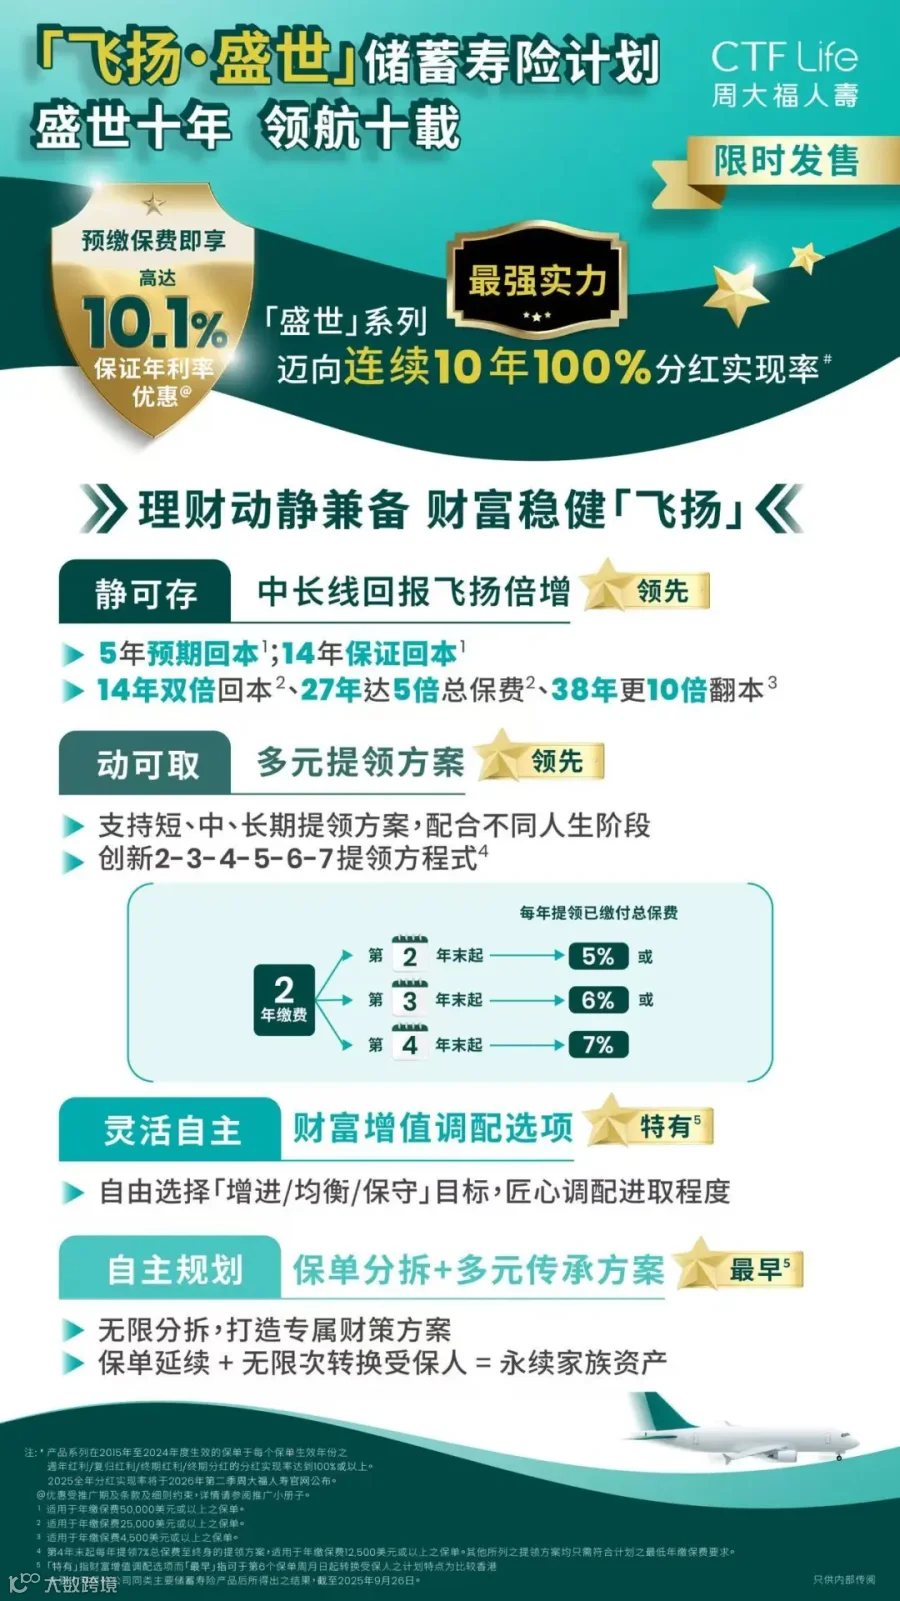
4.周大福-飞扬盛世
5.永明- 星河尊享/传承2

《2025胡润全球富豪榜》核心信号很明确:中国家庭资产配置正在从“激进追涨”转向“理性保值”。
真正的高净值,不再是“房多钱多”,而是“抗风险能力强”——资产多元、收入可持续、应急准备足,能在不确定性中保持稳定。
一套房子定义不了财富,银行余额也未必等于安全感。在这个财富结构重构的时代,早用香港保险这类工具做好规划,才能在风浪里稳稳站住脚。