


香港保险市场凭借其多元化的产品结构,成为全球资产配置的重要选择。
除了备受关注的复利6.5%分红储蓄险,香港保险还提供多种各具特色的产品形态。
本文系统梳理了香港市场上的五大保险类型,帮助您根据自身需求做出明智选择。
高预期分红储蓄险:长期增值之选
这类产品是香港保险市场的主流形态,采用“低保底+高预期”的收益结构。
保证收益部分通常仅有0.5%左右的复利,而预期复利最高可达6.5%。
这种设计使得产品长期增值潜力显著,但同时也更加依赖保险公司的投资能力和分红实现率。
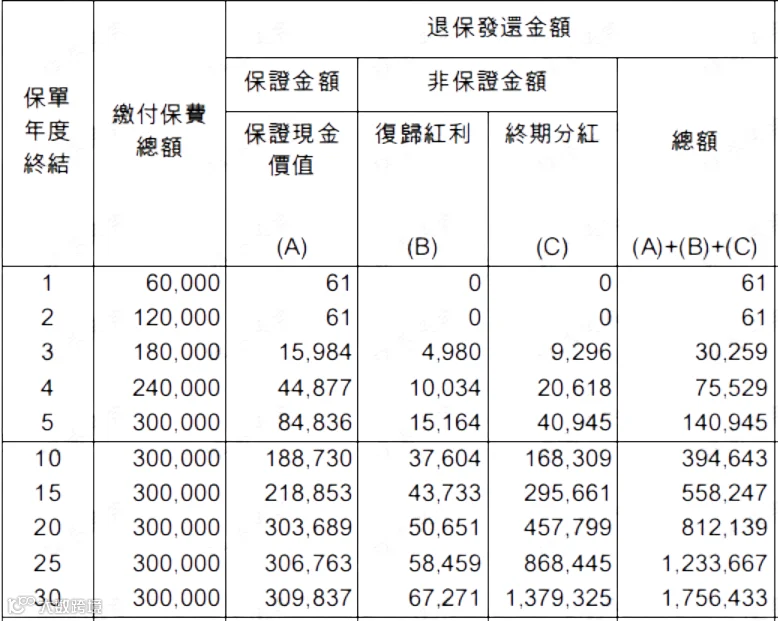
以友邦环宇盈活为例,5年缴费情况下,保单第16年可实现本金翻倍,第22年翻三倍。
假设一位30岁女性每年缴纳6万美元,5年累计保费30万美元,持有30年后保单价值预计可达175万美元,增值近6倍。
此类产品适合有长期财富增值、子女教育或养老规划需求的人士。
高保底收益储蓄险:稳健优先的选择
与前者相反,这类产品提供较高的保证收益,形态上更注重确定性。
太平洋人寿的世代鑫享即为典型代表,保证收益可达2%复利,预期收益为5.1%。
无论是分红还是保底收益,均优于内地同类产品。
该产品的稳健性源于其底层投资策略:50%-100%的资产配置于债券等固定收益类产品,增长型资产配置比例仅为0%-50%。
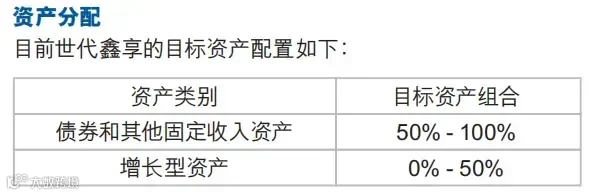
这种偏保守的资产配置适合风险承受能力较低,追求“稳稳的幸福”的投资者,是家庭稳健资产配置的理想选择。
终身现金流年金险:养老规划的利器
年金险专注于解决长期现金流需求,可分为即期年金和可转换年金两种形态。
即期年金
最大特点是领取快速,通常过了犹豫期即可开始终身领取。
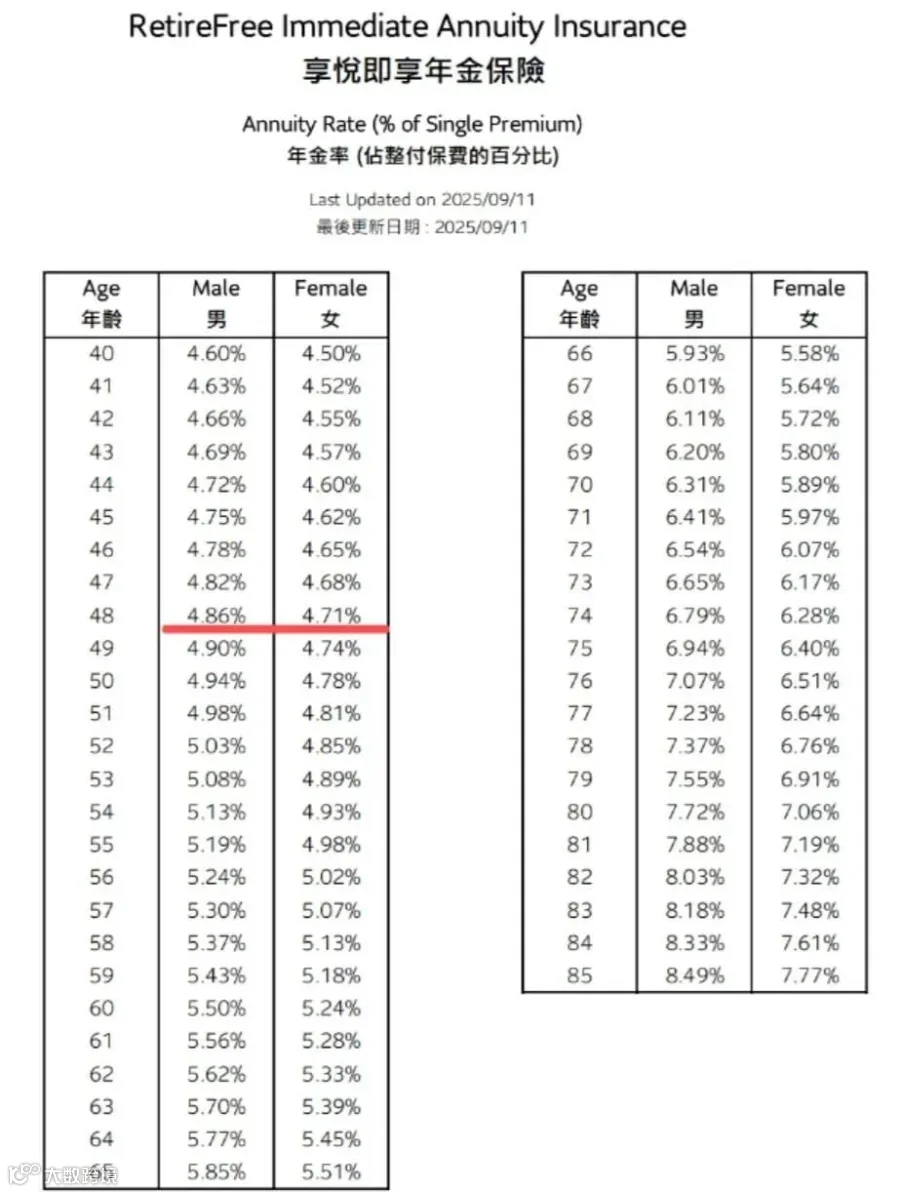
永明享悦即享年金是当前市场上的热门产品,每年派发金额为总保费的4.4%-8.2%,全部为保证收益,且支持按月派发。
例如,55岁女性趸交100万美元,过犹豫期后每年可保证领取4.88万美元(月领4000余美元),且年龄越大领取比例越高。
可转换年金
结合了前期增值与后期领取的优势。
万T富饶千秋是此类代表,前期以分红险形态积累现金价值,到达约定年龄后可转换为固定派发的年金。
从而规避分红波动风险,为晚年提供稳定的现金流保障。
这类产品以“高现金价值+快速回本”为特点,专为保单融资设计。
国S丰饶传承3是其中的热门产品,其在缴费完成当天现金价值即可达到总保费的86%,第二年预期回本。
融资保单的核心价值在于杠杆效应。投资者可通过抵押保单向银行贷款,以较少的自有资金撬动大额保单。
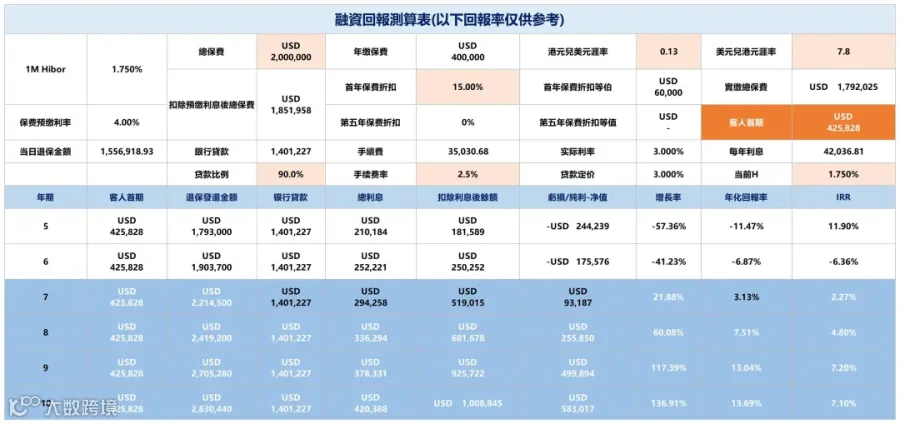
按照当前银行融资政策计算,丰饶传承3的融资保单预期复利可达7%以上,单利约13%,适合有杠杆投资需求且风险承受能力较强的投资者。
终身寿险兼具身故保障与财富增值功能,可分为传统型与指数型万能寿险(IUL)两类。
传统终身寿险
如友B乐Y人生,提供高额身故杠杆(最高可达10倍以上),同时现金价值持续增长,长期复利约4%-5%。
例如,40岁健康男性需要100万美元身故保额,分10年缴费每年仅需3.3万美元,到90岁时预期保额可达270万美元。
指数型万能寿险(IUL)
如万T鼎峰,在提供身故保障的同时,保单资金可跟踪标普500、纳斯达克100等指数,采用“只跟涨不跟跌”规则,收益上有封顶(如10%)、下有保底(0%)。

这种设计既保留了投资增值潜力,又规避了市场下跌风险,但投保门槛较高(如800万港币资产证明),更适合高净值人群。
结语:按需配置是关键
香港保险的五类产品形态各具特色,分别满足不同风险偏好和财务目标的需求。
高预期分红储蓄险适合追求长期增值的投资者
高保底产品更适合风险厌恶型客户
年金险是养老规划的专才
融资保单适合有杠杆需求的人士
终身寿险则兼顾保障与传承
选择合适的保险产品,需要综合考虑个人财务状况、风险承受能力、投资期限和财务目标。