


保险金信托是什么?
保险金信托,顾名思义就是通过保险与信托相结合,形成的一种全新的信托模式。
保险金信托是委托人以财富的保护、传承和管理为目的,与信托公司签订信托合同,将人身保险合同的相关权利及对应的利益和资金等作为信托财产。
保险金信托,通过将保单的受益权或保险金置入信托架构,实现财富的定向传承、风险隔离和长期规划,是一种结合保险与信托功能的财富管理工具
当保险合同约定的给付条件发生时,保险公司将按保险约定直接将对应资金划付至对应信托账户。
简单来说,它让保险赔付金不再一次性给到受益人,而是由信托公司按委托人设定的规则(如时间、条件)逐步分配,确保财富安全与代际延续。

近年来,保险金信托业务因兼具人身保障、资产增值、资产隔离和个性化传承功能等优势,市场需求大幅增长,持续走热。
保险金信托作为一种资产隔离和财富传承的重要工具,在设计上也非常多样化,不同种类的家族信托也分别具备不同的功能。
今天,就来为大家详细说明一下保险金信托的三种模式。
01
保险金信托1.0 :基础分配,轻量传承
Insurance Trust
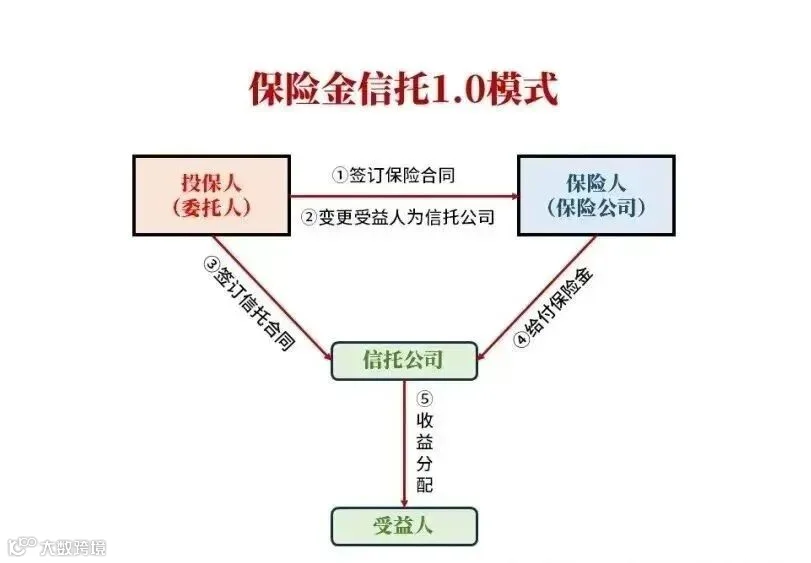
1.0的模式比较简单,基本保持了传统的保险合同关系和信托合同关系,只是将保险受益人更改为信托公司。
在1.0模式下,保单受益权变成了信托财产。在发生保险事故后,由信托公司按照委托人意愿进行保单资产的后续分配。
1.0版本的保险金信托,它的优势在于操作相对简单,成本较低,适合初步接触保险金信托,对资产隔离需求不是特别高,主要想实现财富传承和基本分配规划的人群。
但是,它的缺点也比较明显,保单的控制权还在委托人手里。如果委托人出现债务问题,保单有可能被强制退保用于偿债,资产隔离功能相对有限 。
02
保险金信托2.0:双重隔离,安全升级
Insurance Trust

在1.0基础上,保险金信托2.0不仅将保单的受益人变更为信托公司,同时也将投保人变更为信托公司。
由此一来,保单的名义所有权发生了转移,保单从此独立于投保人,投保人对保单就失去了直接控制权,即使委托人去世或负债,保单也不会被强制执行。
2.0模式下,最大的优点是利用信托财产的独立性 。让信托公司作为保险合同的投保人和受益人,将整张保单的现金价值都纳入信托,即使委托人去世或负债,保单也不会被强制执行,从而更好地实现信托财产的保护
2.0版本尤其适合企业主、高收入人群等高净值人士,他们可能面临企业经营风险、婚姻财产分割等不稳定因素,需要更彻底的资产隔离保护。
03
保险金信托3.0:全面掌控,代际规划
Insurance Trust
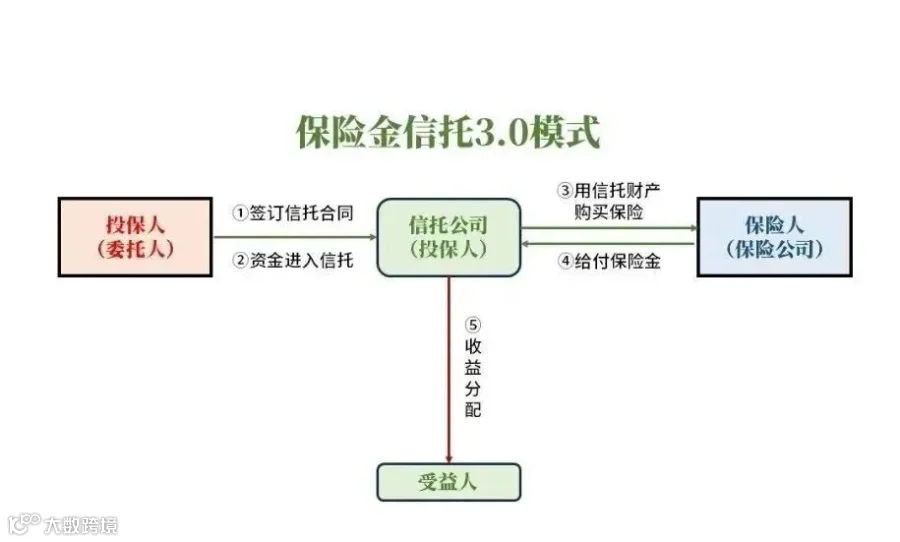
3.0相比1.0和2.0有较大变化。前两者都是先有保险,在保险的基础上接入信托。而3.0是先有信托,后有保险。
3.0业务模式已接近家族信托,委托人以其自有资金设立信托,委托信托公司购买保险。
之后,信托公司作为受托人用信托财产支付保费,并与保险公司签订保险合同。其中,投保人与受益人均为信托公司,实现“信托在先,保险在后”。

3.0版本的优势,在于从源头隔离风险。从投保、保单持有、理赔三个维度为客户的保单提供全方位托管服务。
同时,也可以整合多张保单、多种资产,让保险成为信托财产资产配置的组成部分,进一步发挥保险金信托在实现财富管理方面的作用。
对于那些追求极致风险隔离,要求从投保阶段即由信托全权控制的超高净值家庭来说,是不二之选。
04
小结
Insurance Trust

信托模式不是越高越好,一定要根据自身的实际需求进行选择!
保险金信托的本质,是通过制度设计弥补人性的不确定性和法律的局限性。它不仅是财富的保护壳,更是家族财富治理方向的“导航仪”。
无论是1.0、2.0,还是3.0,只要对财富的长期安全与有序传承有需求,都值得纳入规划视野。
保险金信托的出现,是为了满足客户个性化的财富管理、传承需求。其充分利用保险和信托的优势,为客户提供安全确定、资产隔离、灵活传承和保护隐私等多重保障,实现个性化的财富管理和传承方案。
通过保险金信托进行财富传承,客户可以按照自己的意愿,通过设立保险金信托进行传承安排,既可以保障子女及其后代在求学、婚姻、事业等方面有充足的物质基础;又可以通过分配条款的设计,向后代传递家族的价值取向,完成家族精神的有效传承!