


家族信托拥有财产规划、风险隔离、资产配置、子女教育、家族治理等众多功能,且每个功能的实现都有其特定的语境、前提条件和具体要求,今天我们主要探讨家族信托在实现资产保护和债务隔离时需要考虑的因素。

家族信托拥有财产规划、风险隔离、资产配置、子女教育、家族治理等众多功能,且每个功能的实现都有其特定的语境、前提条件和具体要求,今天我们主要探讨家族信托在实现资产保护和债务隔离时需要考虑的因素。
01
谈信托资产隔离,
首先要想清楚要隔离谁的风险?
所谓资产隔离,是将特定资产与个人其他责任资产隔离,免受债权人等第三方追索。大家口口相传的信托能够实现资产隔离,首先要梳理隔离针对谁的风险?是设立人/委托人的还是受益人的?法律上针对设立人和受益人,分别有不同的规定和依据。
第一,针对设立人的风险和责任。
我国《信托法》第十五条规定“信托财产与委托人未设立信托的其他财产相区别。
◆ 设立信托后,委托人死亡或者依法解散、被依法撤销、被宣告破产时,委托人是唯一受益人的,信托终止,信托财产作为其遗产或者清算财产;委托人不是唯一受益人的,信托存续,信托财产不作为其遗产或者清算财产;
◆ 但作为共同受益人的委托人死亡或者依法解散、被依法撤销、被宣告破产时,其信托受益权作为其遗产或者清算财产。
这来自于成文法的直接规定,此后《全国法院民商事审判工作会议纪要》(“九民纪要”)进一步明确“委托人将其财产委托给受托人进行管理,在信托依法设立后,该信托财产即独立于委托人未设立信托的其他固有财产。”
境外则是通过判例确定了设立人因合法目的设立信托并将资产装入,该信托资产由受托人为受益人利益而持有,取决于设立人保留权利的范围和受益人安排,可以实现信托资产不再属于设立人的责任资产范围。而且资产一旦进入信托,权利登记人从设立人变更为受托人,相关债权人从权利登记外观上要追查到该笔财产也有难度。
第二,针对受益人的风险和责任。
《信托法》第四十四条规定,“受益人自信托生效之日起享有信托受益权。”
九民纪要同样明确,“受益人对信托财产享有的权利表现为信托受益权,信托财产并非受益人的责任财产。”
海外常见的自由裁量信托(discretionary trust)下,受益人在信托中没有固定和确定的利益,债权人更将无从下手。

02
设信托想阻断什么风险?
风险隔离的讨论不能笼统,还要区分想阻断的是什么类型的风险、债权人追债的决心和能力。
风险可以从不同的角度考虑:市场风险、经营风险、政策风险和政治风险各有不同。
通俗地说,有几个相关因素,一个是惹了谁、欠了谁的钱,可以是一般民事主体,比如贷款银行、供应商、分销商、投资人,也可能是欠了国家税款;
另外一个是债权人实现债权的手段,债权人用合法手段、依照法律程序维护权利和使用极端手段的语境下讨论债权阻断,结果有天壤之别。
03
信托设立的时间点是否已有风险发生?
是否有合法的信托目的?
信托作为屏障保护信托资产的前提是信托有效设立。但如果信托在特定风险已经发生时设立,例如设立人已资不抵债、设立信托影响到既有债务的偿还,这个时候为了“传承”设立信托,则信托安排很有可能被认定为是规避债务的手段,设立目的不合法。
如果信托目的违法,或者设立人没有将资产为受益人利益装入信托的真实意图,这类信托就很容易被否定其有效成立而被“击穿”。
此外,一般设立信托并转入财产都是无偿或以名义/极低价格进行的,该转让行为的可撤销性也必须予以考虑。
如果在已经负债的情况下设立信托,导致资不抵债或者债权人无法实现债权的,无论是从否定信托的目的还是撤销权方面,都可以对信托进行有力攻击。
04
进入信托的资产,位于何处?
是否可被顺藤摸瓜追查到?
由于我国有严格的资本和外汇管制,设立人的境内资产和权益一般只能由境内信托和持股公司持有,离岸信托则仅能持有境外资产和权益。
资产的形式主要有公司股权、银行资金、不动产、保单等,一般而言境外这些资产设立信托都会股权化,设置一至两层BVI公司持有底层不同类型的资产。
设立人的债权人对于设立人境内外资产的掌握程度和追查手段,也决定债权人是否能够追击到相关财产。在这个意义上,简单来说设立人直接以自己名义在境内外持有资产相当于裸奔,设立壳公司持有银行账户或房产有一定的隐蔽和保密效果,设立信托并合规运行则相当于身穿铠甲。
概括起来对比境内外信托的差别,境内信托被境内债权人瞄上一般不涉及海外司法程序,但如果债权人希望以设立人海外信托下的资产受偿,可能就要历经境内确认债权判决的域外承认与执行、海外法院司法管辖权的确立、相关证据的跨境获取等关卡。
05
想要资产隔离,
设立信托一定要注意以下事项
对国内客户主要以资产隔离目的设立信托,一定要从以下这些方面通盘考虑:
1. 设立信托要未雨绸缪,早做打算和安排–债务危机已初现端倪时不是不能设立信托,但更要周密筹划。
2. 不同风险性质和用途的资产,例如风险较高的运营公司、落袋为安的现金、稳定持有的各地房产的持有方式或信托安排应考虑区别对待。
3. 从保密性和可追溯性来统筹不同账户主体之间资产划转和资金往来。
4. 注意信托本身的安排,包括信托中权力分布和分配,决策环节多元化,现今亚洲市场的离岸信托大多为保留权力信托,允许设立人或其指定人士在信托中保留权力,但实操中最好避免由设立人一人决策和指令,可以考虑设立保护人委员会或投资委员会,或者在保护人、投资人、下层控股公司董事、银行账户授权人的人选上合理多元分布。
5. 注意信托受益人本身的安排、避免无合理理由向信托受益人以外的人士进行信托分配或支付。
06
案例分享
潘石屹、张欣的家族信托
SOHO 中国(00410.HK)成立于1995年,由潘石屹和其妻子张欣联手创建。
2007年10月8日,SOHO中国在香港联交所成功上市,创造了亚洲最大的商业地产企业IPO。在SOHO中国上市前,张欣让潘石屹将其持有的所有SOHO中国股份转入自己名下并设立了家族信托。
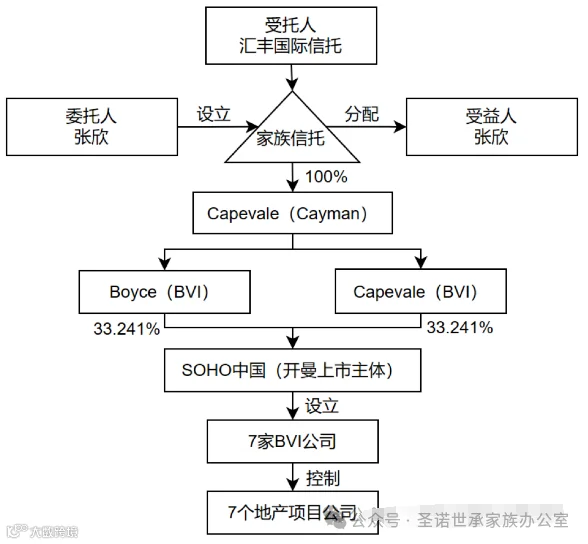
在SOHO中国上市前,潘石屹和张欣分别通过Boyce(BVI)和Capevale(BVI)持有SOHO 中国的股权。为了帮助SOHO中国顺利在香港上市,潘石屹将其在Boyce(BVI)的全部股份以馈赠方式转让给张欣,由张欣将所持有的SOHO中国的全部股份装入离岸家族信托中。
张欣的家族信托以张欣作为唯一受益人,汇丰国际信托作为唯一受托人,通过家族信托控制Capevale(Cayman),再由Capevale(Cayman)控制Boyce(BVI)和Capevale(BVI),最终通过对这两家BVI公司的控制实现了对SOHO中国(开曼)的控制。
信托效果
1、锁定企业股权和控制权
如果不把企业股权装入家族信托中,那么可能因为自然人股东遭遇离婚、继承等问题而导致股权逐渐分散,进而对企业的持续经营和稳定发展产生不利影响。潘石屹和张欣夫妇通过设立不可撤销的家族信托来锁定企业股权,这样未来无论出现离婚、继承等情况都不会影响已经装入家族信托的股权的安排。
同时,张欣作为Boyce(BVI)和Capevale(BVI)的唯一董事,通过对这两家公司的控制,掌握了SOHO中国的控制权。
2、财产隔离
中国的大部分高净值人士都是民营企业主,如果没有对企业财产和家族财产进行区分和隔离,那么一旦企业出现诉讼、破产、债权人追索等突发情况,都有可能导致其家族财产被查封或冻结,而信托财产具有独立性,可以免受这些不可预知的情况的影响。
潘石屹和张欣夫妇通过设立家族信托,其所持有的SOHO中国的股份在所有权上就不再属于个人所有,而是归属于信托,哪怕日后企业面临突发事故,这部分股权也不能被强制执行,实现了财产的隔离。
马云的家族信托
2014年9月19日,阿里巴巴集团(BABA.US)在美国纽交所正式挂牌上市,成为美股史上规模最大的IPO交易。
截至2017年底,马云持有阿里巴巴集团共167,159,739股,占阿里总股份的6.4%。其中,除了0.2%的由马云个人直接持有的股份外,其余99.8%的股份均是通过海外实体来间接持有的,包括开曼控股公司、离岸家族信托、海外慈善基金会。

在阿里巴巴集团上市之际,马云已将他持有的股份做好了安排,其中通过离岸家族信托持有的股份占其总持股的64.4%。
马云的家族信托以马云作为委托人,马云和他的家人作为受益人,通过家族信托控制JC Properties Limited(BVI)和JSP Investment Limited(BVI),再由这两个BVI公司最终持有阿里巴巴集团(开曼)的股份。
信托效果
1、保留对企业的控制权
和传统信托不同,设立VISTA信托,委托人可以通过控制VISTA信托下的BVI公司来控制底层公司的运营,从而避免受到信托受托人的过多干预。马云的离岸家族信托符合VISTA信托法的要求。
因此,即使马云将持有的阿里巴巴集团股份装入家族信托,个人不再拥有这些股份的所有权,在VISTA信托的“董事局规章”(ODRs)下,马云还能通过担任信托下的两家BVI公司的董事,来保留其对阿里巴巴集团的控制权和决策权(按照阿里合伙人制度约定行事)。
2、税务规划
马云通过设立离岸家族信托,可以在信托合同中对信托利益分配规则做出约定,只有在满足一定条件时才能将信托收益分配给受益人,从而将大额财富有计划的分期分配,通过这样的方式,可以在征收信托分配所得税的地区达到一定的递延纳税的功能,实现了税务的规划。
同时,离岸家族信托的设立地通常是一些具有税收优惠政策的地区,可以在一定程度上减轻税务负担。
3、风险隔离
企业家因遭遇企业经营风波而导致个人及家庭资产被拿来抵债的情况屡见不鲜。通过设立家族信托,马云成功将其所持的阿里巴巴集团股票的所有权和受益权分离,有效实现了家族财富与企业经营风险的隔离。