


个人境外收入迎来“强监管”时代
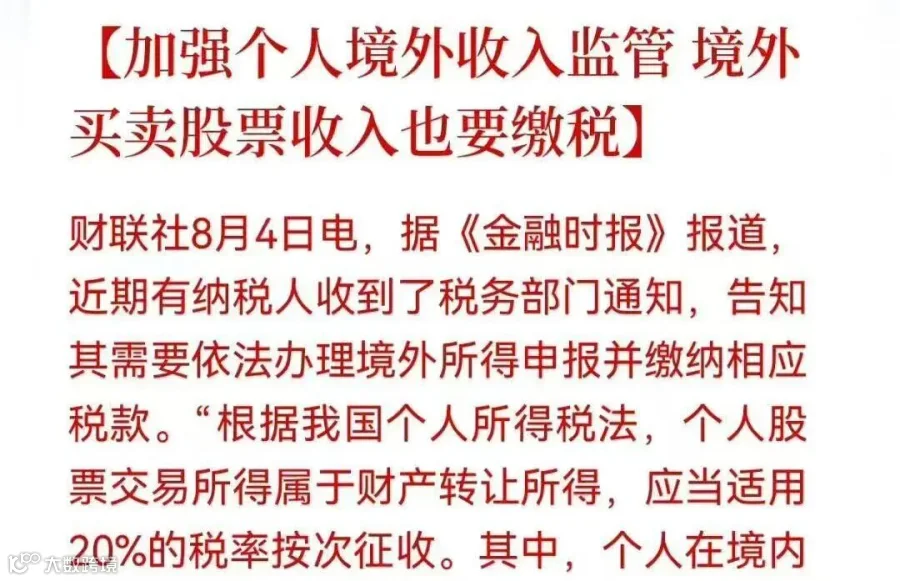
近期,中国税务部门对高净值人士境外收入监管明显升级。
2025年8月4日,《金融时报》披露,已有纳税人收到税务机关通知,要求其依法申报境外所得并缴纳相应税款。
当天,央行主管的金融时报进一步撰文明确:国家税务总局加强对个人境外收入的监管,明确境外买卖股票收入需依法申报并缴纳个人所得税,允许纳税人按纳税年度盈亏相抵计算应税所得,但禁止跨年抵扣亏损。

根据《个人所得税法》规定:个人股票交易所得属于财产转让所得,应当适用20%的税率按次征收。不同于境内二级市场股票所得的暂免政策,个人在境外市场(如港股、美股)取得的收益,并无免税规定,须在取得后的次年依法申报。
这一政策信号,意味着中国正从“属地征税”走向“属人征税”,全球征税时代正式开启。在习惯通过境外账户买卖股票、基金投资的高净值人群中,引发了不小的轰动。
01
逃税空间收窄,境外投资监管“加码”
Taxation on Overseas Investment
在过去,部分高净值人士选择在境外设立公司或账户,通过香港、美股等市场进行投资操作,认为“钱在境外、税不归我”。
然而,这种思路正在被打破。
近期,税务机关明确表示:只要是中国税收居民,不论收入来源于境内或境外,均应在境内依法申报纳税。
这意味着,包括通过海外券商交易美股、港股的个人资本利得,也需要依法申报个税。 如果未如实申报,将面临补税、滞纳金甚至税务处罚的法律责任。
常见的境外收入包括:
✅ 境外股票买卖的投资收益;
✅ 离岸公司分红或清算所得;
✅ 境外房产的租金与转让收入;
✅ 境外家族信托的分配款项;
✅ 虚拟资产(如加密货币)变现所得等。
这些收入一旦由中国税收居民取得,原则上都应依法在境内申报缴税。但由于不少人误以为“钱在境外就不用报税”,存在未申报或低申报的情况,实则已构成税务风险。
随着CRS信息交换机制深入推进,中国与全球百余个国家和地区实现了金融账户信息的自动交换——个人在境外的金融账户、投资收益、资产结构正变得越来越“透明”。
这些原本“隐蔽”的收入一旦被识别为由中国税收居民取得,理论上均需在境内依法申报并缴税。而一旦未如实申报,将面临补税、滞纳金甚至行政处罚的多重风险。
因此,高净值人士需尽快厘清自身境外资产和收入结构,提前规划税务合规路径。
02
对高净值家族意味着什么?
Taxation on Overseas Investment

对高净值家族而言,境外收入监管持续收紧,不仅是税务政策的技术升级,更是对整个家族全球财富架构的重大挑战。
过去,许多家族习惯于将部分资产配置在海外,通过离岸公司、家族信托或外籍身份在全球进行投资与传承安排,以实现财富的跨境流动和税负优化。
然而,随着CRS(共同申报准则)信息交换机制的推进,以及中国税务部门对“属人征税”原则的执行强化,即只要是中国税收居民,其全球范围内的收入均需依法纳税,传统的“境外不报”思路正面临瓦解。
1. 旧有境外架构亟待合规化调整
以往常见的“离岸公司 + 境外投资”架构,如今面临更多税务合规挑战。境外收益在自动信息交换下已难以“藏身”,过去“灰色地带”将成为高风险区域。
2. 家族信托/保险工具被纳入监管视野
税务机关已将“家族信托”“保险金给付”等作为穿透识别的重点项目。若信托受益人或保单所有人是中国税收居民,仅靠信托或保单结构转移税负,或许将不再安全可靠。
3. 海外资产规划需与税务并轨设计
家办在开展资产配置、财富传承时,不仅要考虑法律与风险,更要纳入税务合规的系统设计,避免未来子女或继承人面对高额追税压力。
在子女接受海外股权赠与、家族信托分配、境外资产继承等情境中,若没有做好税务申报与结构设计,不仅可能导致高额补税和税务处罚,还会对子女未来的身份规划(如移民、留学、签证)造成实质性影响。
这场全球税收治理风暴,正在深刻改变高净值家族的财富管理模式。
在“信息透明”与“全球追税”成为常态的背景下,高净值家庭不仅要关注资产增值与传承,更要提前考虑税务合规路径与跨境申报机制的匹配。过去“只谈收益、不管税务”的思维,必须彻底转变。
03
全球征税时代下的应对建议
Taxation on Overseas Investment
在“全球征税”与“信息透明”成为财富管理新常态的当下,家族财富的可持续发展已不再仅靠收益驱动,而是依赖结构合规、税务清晰、穿透透明的系统性设计。
唯有主动拥抱监管趋势、构建可持续的合规架构,家族财富才能真正实现“安全、增长、传承”的目标。
1. 全面梳理境外账户与投资结构
高净值家族应尽快开展全球资产“清单式排查”,厘清旗下所有境外资产的持有路径,包括但不限于:股票、基金等境外证券账户;海外不动产投资;各类离岸公司结构(BVI、开曼等);家族信托及其受益人安排;保单(尤其是境外投连/储蓄型产品)。
目的在于识别潜藏的纳税义务、CRS暴露风险及未来申报障碍。

2. 建立CRS与税务合规“双轨策略”
在全球税务透明机制下,单一的税务筹划方案已难以奏效,必须双轨并行:
一方面,严格遵循CRS穿透识别逻辑,避免通过名义人、空壳结构逃避信息交换;
另一方面,结合《个人所得税法》中的居民认定规则、所得类别、计税方法等,制定实操性强的税务合规规划。
目标是形式与实质同时达标,防范“看似合规,实则违规”的结构性风险。

3. 合理使用境外信托与保单工具
可适当引入如不可撤销家族信托、全权委托型保单等财富工具,有助于隔离法律责任、保护资产安全;优化继承路径、降低传承摩擦;提前分配受益权、缓解家族治理风险。
但无论使用何种工具,都必须摒弃“形式合规、实质逃避”的思路,真正做到实质性管理与申报。

4. 设立家族控股平台,优化全球架构
建议在家族办公室或专业顾问团队的协助下,通过设立家族控股平台(如香港家办公司、新加坡信托架构等),实现统一持有、集中控制、规范披露,带来三大好处:
✅ 架构透明:便于税务申报和监管解释;
✅ 投资便利:提升资产重组、再投资的灵活性;
✅ 传承顺畅:通过股权安排实现跨代控制权传递。
这一举措需由家族办公室联合法律、税务、信托等专业顾问,共同完成全球资产“架构重塑”。有助于提升架构稳定性与透明度。

04
小结
Taxation on Overseas Investment
随着全球税收信息的高度透明化和监管日趋严格,境外收入的合规申报已成为高净值家族无法回避的现实课题。
旧有依赖离岸架构“避税”的时代正加速终结,合法合规,远比短期“避税”更重要。唯有从“隐蔽持有”向“合法合规”转型,才能保障家族财富的稳健传承。
对于高净值家族而言,家族办公室不仅是投资顾问,更是税务与风险的守门人。
家族办公室作为战略顾问,可协助家族尽早梳理境外资产路径,构建可穿透、可申报、可持续的全球架构体系,真正实现财富安全与传承目标的平衡。
未雨绸缪,远胜临渊羡鱼。越早行动,越能掌握主动权!