对于企业主而言,最大的风险莫过于企业经营风险穿透至个人乃至家庭,导致一生心血付诸东流。家族信托的核心法律原理——信托财产独立性,正是为了应对这一风险。
1. 隔离企业风险
法律依据:《信托法》第十五条、第十六条明确规定,信托财产独立于委托人未设立信托的其他财产、独立于受托人的固有财产,也独立于受益人的财产。
如何运作:企业主(委托人)将合法拥有的个人资产(现金、保单、股权等)置入家族信托,由信托公司(受托人)为受益人(如配偶、子女)的利益进行管理。
防火墙效果:一旦资产成功置入信托,在法律上便不再属于委托人的个人财产。因此,当企业面临债务危机、破产、诉讼时,这部分信托资产通常不能被追索,从而为家庭留下了“救命钱”和生存保障。
2.隔离婚姻与继承风险
婚姻风险:提前将资产置入信托,可以约定信托利益为子女个人财产,而非夫妻共同财产,有效避免因子女婚姻变动导致的家族财富外流。
继承风险:通过信托条款清晰指定分配方式,可以有效避免复杂的继承纠纷和遗嘱认证程序,实现无缝传承。
必须强调:家族信托不是避税工具,而是税务规划的工具。 它的作用是“可能”在合规前提下优化税务结构,而非“绝对”避税。
延迟纳税:信托内资产的投资收益,在未向受益人分配前,通常不计入受益人当期应税收入,起到了延迟纳税的效果。
收入性质转化:通过信托的分配机制,有可能将高税率的收入(如劳务所得)转化为低税率的收入(如资本利得或投资收益),但这一切必须在税法框架内进行。
2. 应对未来税政变化
遗产税/赠与税预期:虽然中国目前尚未开征遗产税,但普遍认为这是未来的趋势。家族信托的资产转移功能,可能为应对未来的税政变化提供一种预先规划的路径。资产在传承时是否会被课税,需以未来法律为准。
重要提示:一切税务规划必须严格遵循《关于规范信托公司信托业务分类有关事项的通知》等法律法规,以真实合法的信托目的为前提。任何以偷逃税为目的的信托安排,都将被税务机关依据《个人所得税法》反避税条款击穿。
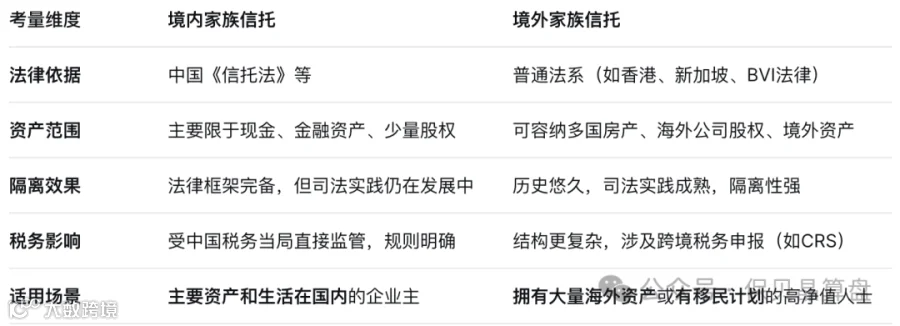
选择境内还是境外信托,是决策的关键,二者并非替代,而是互补。
结论:对于大多数资产和生活重心在国内的企业主,境内家族信托是起步和布局的首选,它更接地气,操作更便捷。境外信托则适用于更复杂的跨国资产配置需求。



 圣诺世承家族办公室