


储蓄险市场再迎重磅变革,分红险保证预定利率正式降至 1.25%,多家头部险企已完成产品报备,标志着高保底收益时代全面落幕,行业正式进入低保底 + 高浮动的全新周期。对普通家庭而言,这不仅是数字下调,更是理财逻辑的彻底改变。

分红险从字面来看,是可以分红的保险。保险公司在每个会计年度结束后,将上一会计年度该类分红险的可分配盈余,按照一定的比例,分配给用户。通过分红险,我们就有机会获取更高收益。
分红险虽然是保险,但无法单独投保,一般都是以附加险的形式与寿险、重疾险、年金险、两全险等险种组合投保,这些主险具有保障功能,因此分红型保险具有保障+分红的双重优势。
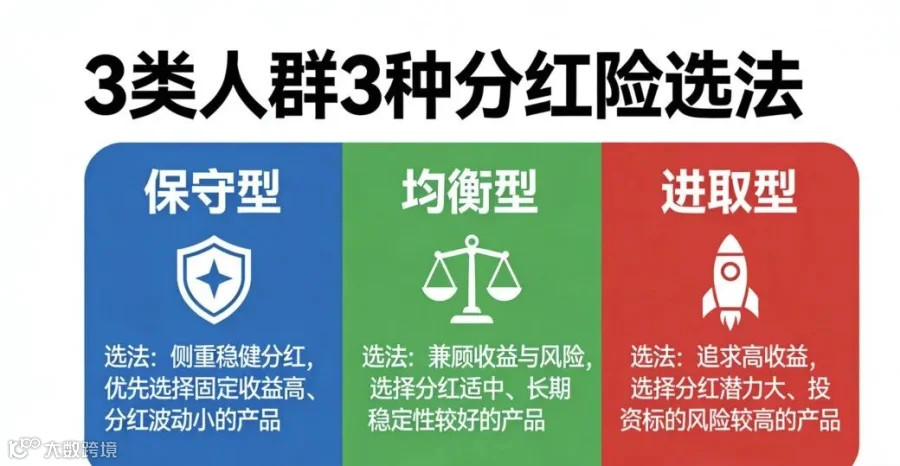
1.25% 分红险的出现,并非监管强制一刀切,而是险企应对长期利率下行、防范利差损风险的主动选择。下调至 1.25%,本质是让资产与负债更匹配,让保险回归长期稳健本源,也是行业高质量发展的必然选择。
与此前产品相比,1.25% 分红险最核心的变化,是收益结构彻底转向:写进合同的保证收益降低,但浮动分红空间更大。这类产品不再依赖刚性保底,而是更考验保险公司的长期投资能力、资产管理水平与分红实现率。未来分红险的收益,将更多来自保险公司的稳健投资,客户与险企形成利益共享、风险共担的新模式,也更接近成熟市场的产品逻辑。
对普通人来说,1.25% 时代到来,意味着选分红险的逻辑完全变了。不用因为“利率降了”就匆忙上车,但也要意识到——高保证收益的产品,确实在越来越少。
如果正在考虑买分红险,要考虑两个问题:
①能接受“保证部分低一些,但有机会博取更高回报”吗?如果可以,那1.25%、1.5%的新产品依然值得关注,前提是选对保险公司。如果更看重“稳稳的幸福”,那现在市场上还有少量高预定利率的老产品,可以抓紧了解,但也要理性,别盲目跟风。
②看重的这家公司,投资能力靠谱吗?未来分红险的浮动分红好不好看,全看保险公司的投资实力。可以关注保险公司的历史分红实现率,也可以了解它的投资风格、资产规模、过往收益率——这些都会影响未来的实际回报。
未来的选品逻辑,将是谁的经营更稳健、谁的分红实现率更可靠、谁的长期回报更可持续。所以,普通消费者的应对之道,不是抢在预定利率下调前买,而是建立新的选品眼光——从关注“数字高低”,转向关注“公司实力”和“产品逻辑”。
总结一句话:高保证的时代在翻篇,但好产品不会消失,只是换了模样。未来属于那些看得清趋势、选得对公司的消费者。
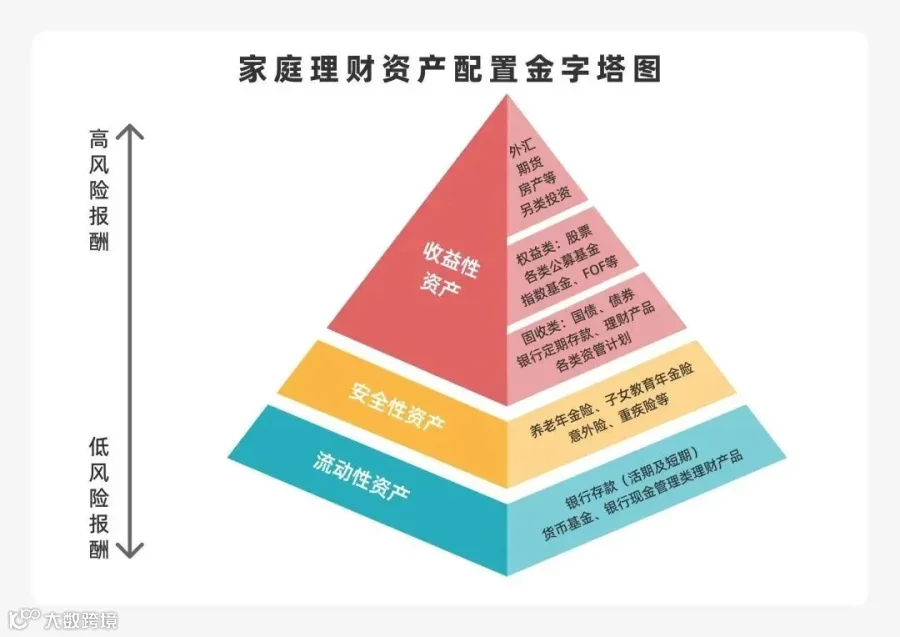
同时也要明确,1.25% 保底不代表收益更低。保证部分降低,险企可更灵活配置资产,提升长期收益潜力。适合配置这类产品的,是做10年以上长期规划的人群,比如养老金、子女教育金、财富传承;如果追求短期确定收益,或风险承受力极低,更适合抓住当前高保底产品的窗口期。
面对 1.25% 分红险时代,不必焦虑,也不用盲从。先理清自身需求,再认准头部险企,看重长期分红能力,才能在低利率周期里,把保险变成真正稳健、靠谱的家庭财富压舱石。
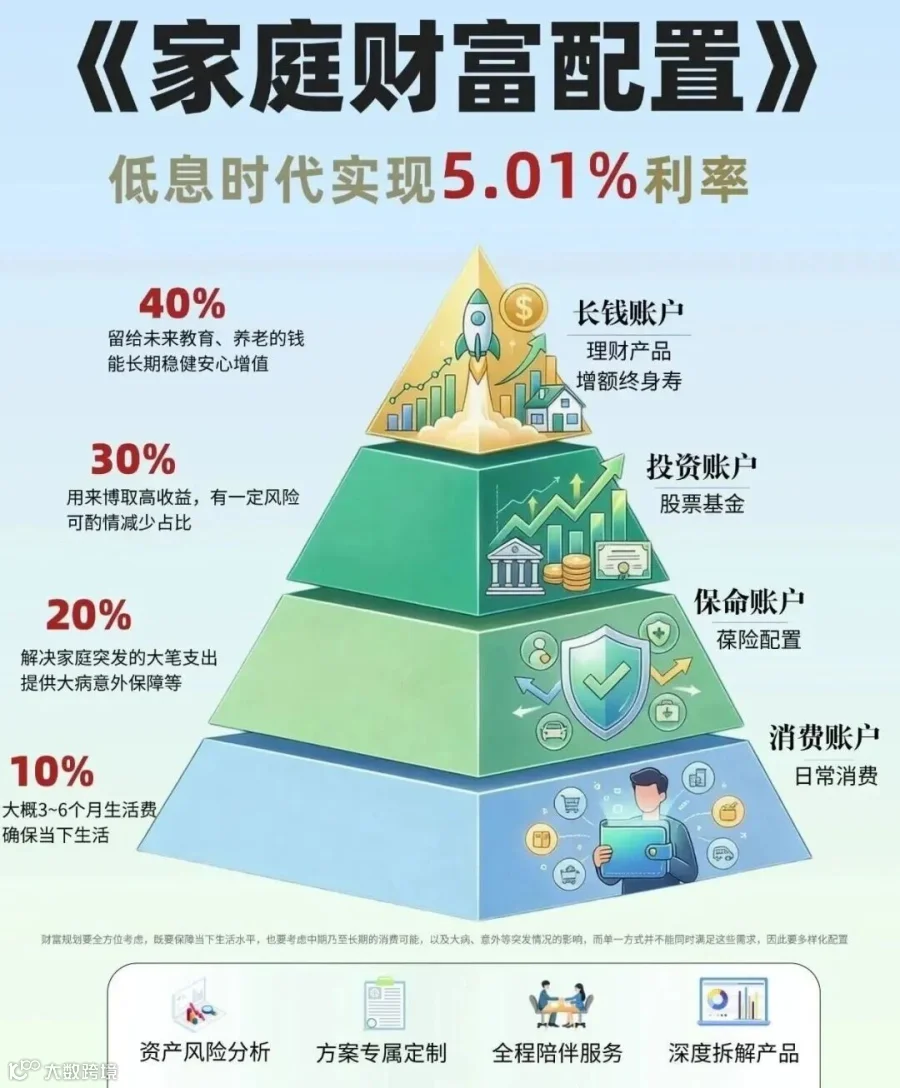
利率下行的潮水不会停歇,保险市场的确定性正在退潮,但真正的行业价值,正在这场深度重构中慢慢浮出水面。