


CRS 透明时代,香港大额保单为何仍是高净值财富配置的 “刚需锚点”
财富管理圈常说,CRS 是一场席卷全球的税务透明风暴。当各国信息交换日趋常态化,很多高净值客户都会问:在一切数据化、无死角透明的今天,配置香港大额保单,到底是心理安慰,还是真正的底层刚需?
缘起于一位客户的玩笑:“你帮我研究下合法合规的少交税方法,靠谱我就落地。”为此我翻遍了跨境税务与合规条款,系统梳理了保单背后的法律逻辑。今天不谈产品推销,只聊资产配置的底层真相。
一、先看清本质:CRS 到底申报什么?
首先建立一个核心共识:大额保单,在合规定义里属于「有现金价值的金融资产」。只要保单带分红、可退保、可质押贷款,就会被纳入 CRS 申报范围。
保险公司需要向税务居民所在国披露三类信息:
-
身份信息:投保人、被保人的税收居民身份、常住地 -
资产信息:保单年度现金价值、退保价值 -
收益信息:年度分红、给付等账户变动
但关键认知一定要清晰:申报 ≠ 征税

CRS 解决的是信息对称,真正决定税负的,是你的税务居民身份。
香港大额保单的核心价值,从来不是 “藏钱”,而是它独有的跨界法律属性——兼具保障、金融、契约、传承多重特性,在全球透明规则下,依然是稀缺且不可替代的资产防护容器。
二、四大不可替代价值,看懂高净值人群的底层选择
信息透明已是必然,为什么保单依然是财富配置的 “压舱石”?答案在于:保单自带法律层面的防御力。

1|所得税规划:合法确定的税务优势
在全球多数国家和地区,大额保单都享有明确的税务优惠:
- 身故理赔金免税
中国《个人所得税法》明确规定:保险赔款免征个税,这是刚性法律条款。 - 收益递延与转化
保单分红若不取现、直接转增保额,最终以理赔金形式给付,可实现税务递延。 - 对跨境身份友好
即使是澳洲等税务严格地区,保单前期低现金价值、收益后置的结构,依然可以充分利用延迟纳税规则,优化现金流与税务成本。 -

2|遗产税规划:最确定的 “税金现金流”
遗产税的核心痛点是:税要交,但遗产未必能快速变现。而保单完美匹配这一需求:
- 资产性质转换,不计入应税遗产
身故理赔金直接给付受益人,通常不纳入被保人遗产范围,从源头规避遗产税风险。 - 杠杆现金,精准覆盖税金
用较低保费撬动高额保额,理赔金到账快、无纠纷,专门用于支付遗产税,不影响家族核心资产。 -

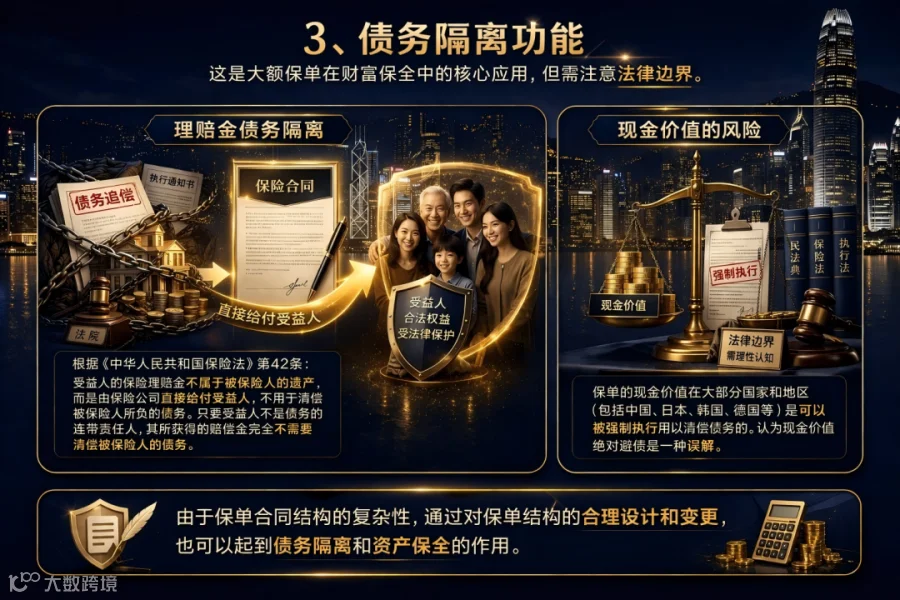
3|债务隔离:法律结构下的资产防火墙
这是财富保全的核心应用,但边界必须清晰:
- 理赔金可实现债务隔离
根据《保险法》,指定受益人的保险金,不属于被保险人遗产,无需用来偿还被保险人生前债务。 - 现金价值并非绝对避债
保单现金价值在多数国家可被执行,绝对避债是误区。但通过合理架构设计,可以显著提升资产的安全性与隔离效果。 -
4|家族传承:精准、私密、可控的财富传递
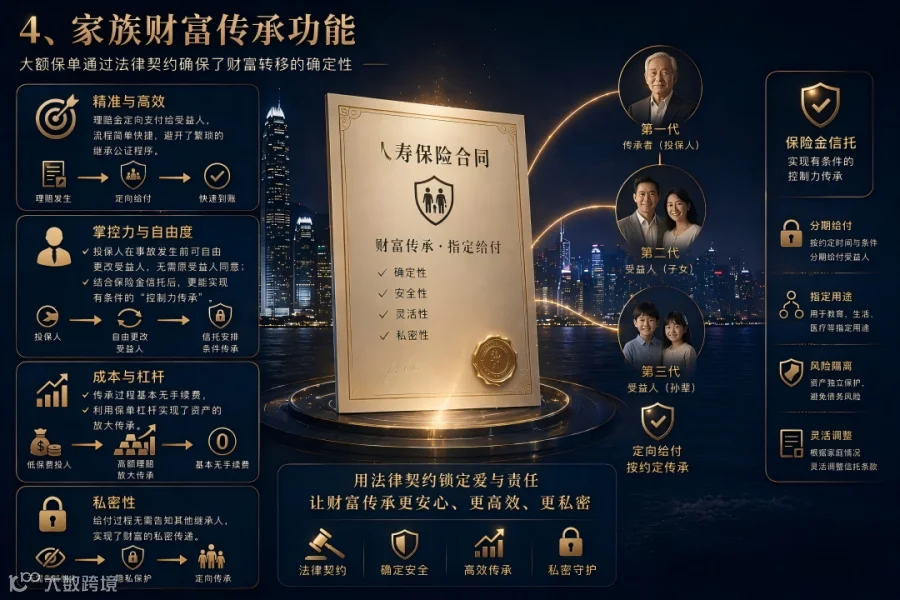
相比于遗嘱、赠与、房产过户,保单的传承优势无可替代:
- 定向传承,无争议
理赔金直接给付指定受益人,流程简单、无需公证、不涉继承纠纷。 - 掌控权在自己手中
投保人可随时变更受益人,生前完全掌控资产归属。 - 结合信托,实现条件传承
搭配保险金信托,可设置领取条件,避免后代挥霍、婚变分割。 - 高度私密
给付过程无需公开,实现家族财富的低调传承。 -
三、CRS 时代的结论:合规,才是最大的安全
在全球税务透明的今天,香港大额保单早已不是 “隐匿资产” 的工具,而是受国际法律认可、结构稳定、功能明确的财富防护工具。
它解决的不是 “躲监管”,而是税务优化、债务隔离、遗产规划、精准传承这四大底层刚需。

真正专业的财富配置,从来不是钻规则空子,而是在合规框架内,找到最确定、最安全、最长期的资产解法。这,也是 CRS 时代,大额保单依然不可替代的根本原因。
