


顶级富人的财富风向,永远是普通人最好的经济前瞻信号。
很多人还在执着于买房保值、囤房增值,殊不知金字塔尖的高净值人群,早已悄悄完成了资产大换仓。
胡润研究院最新发布的《2026胡润至尚优品——中国高净值人群品质生活报告》,用真实调研数据,揭露了一个颠覆性的财富趋势:
房产正在被富人批量减持,保险正取代房产,成为高净值家庭的财富新压舱石。
这份连续深耕22年的权威报告,调研了470位千万资产以上家庭,包含70位亿元级超高净值人群,受访家庭平均总资产高达6000万。
塔尖人群的每一次资产调整,都不是跟风,而是对未来5-10年经济趋势的精准预判。他们的配置逻辑,值得每一个普通人认真研读、借鉴。

一、数据不会说谎:富人正在大规模“弃房入保”
过去二十年,中国人的财富锚,牢牢绑在房产上。买房增值、买房传承、买房兜底,是全民共识。
但2026年,这套延续二十年的财富逻辑,彻底逆转。报告中四大核心数据,道尽财富变局:
1、房产彻底告别“硬通货”,减持意愿大幅攀升
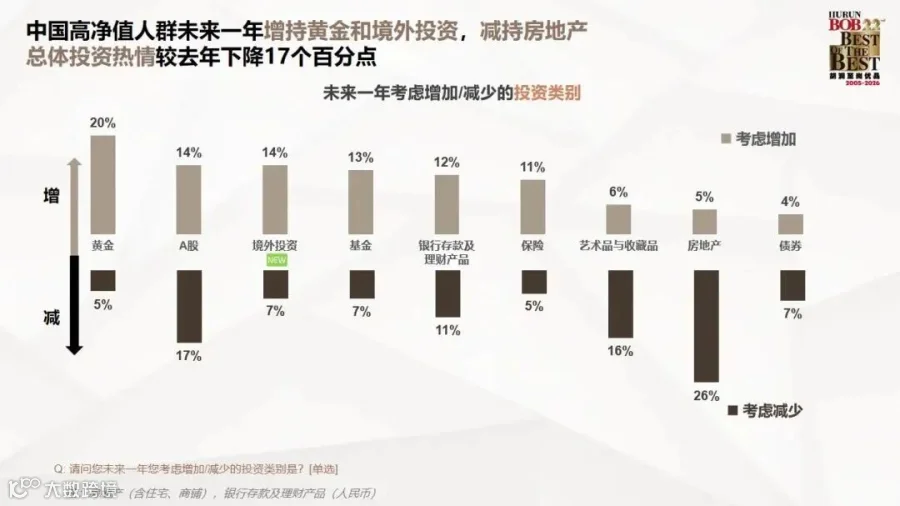
高净值人群未来一年对房地产的净减持意向高达21%,艺术品、收藏品等传统保值资产也同步减持10%。
曾经稳赚不赔、抗通胀、传世代的房产,投资属性彻底重构,不再是财富安全的代名词。
2、保险逆袭,成富人第一增配资产
在所有投资品类中,保险的净增长意向领跑全场。47%的高净值人群计划增配保险。
这个数据,远超黄金(42%)、股票(34%),成为富人最信任的资产配置品类。
目前已有63%的高净值家庭,将保险作为财富传承的核心工具,彻底替代房产的传承地位。
3、卖房投保,从趋势变成具体动作
调研显示,过去一年内,41%的高净值家庭卖掉了至少一套非核心房产。
更关键的是:超七成富人,把卖房回笼的资金,全部投入了终身寿险、年金险等保障增值类保险。
高净值家庭年均保费支出达59万元,保险正式坐稳家庭资产配置的“基石位置”。
4、境外配置首选香港,港险成核心选择
在境外投资赛道,中国香港以43%的占比,遥遥领先美国(26%)、新马泰(14%),成为富人境外资产布局第一站。
其中,57%的高净值人群明确计划配置境外保险。
不难看出,富人的财富逻辑已经彻底迭代:不再追逐高风险高收益,而是疯狂锁定确定性、安全性、传承性。
二、从“囤房”到“买保”,富人到底在规避什么?
为什么曾经最爱买房的富人,现在集体卖房投保?
核心原因只有一个:时代变了,房产的风险,已经远大于收益;而保险的价值,正在被无限放大。
过去几年,全国房价从高点回撤30%-40%,无数家庭的纸面财富大幅缩水。房产从“传家宝”,变成了“高风险重资产”。
一位抛售深圳两套房产、配置港险的企业主,说出了所有富人的心声:
“以前房子是底气,涨了是纸面富贵,跌了是真金白银亏损;但保单上的数字,写进合同、确定增长,永远不会翻车。”
富人集体转向保险,本质是一场财富避险大迁徙,锁定的是普通人看不见的四大核心价值。
1、锁定长期利率,穿越经济周期
房产是典型的重资产,套现难、流动性差、持有成本高,市场波动下毫无容错空间。
而保险是轻资产、确定性资产,尤其是香港储蓄险、终身寿险,依托全球多元投资布局,不受单一市场波动影响。
在内地存款利率持续走低、理财打破刚兑的当下,港险长期稳定5%-6%的IRR复利收益,是市场稀缺的稳健收益标的。
不用赌行情、不用盯涨跌,终身锁定稳定现金流,完美穿越经济周期。
2、资产安全隔离,筑牢财富防火墙
对企业家、高净值人群而言,守住财富比赚取财富更难。经营风险、债务风险、婚姻风险,随时可能吞噬家庭多年积累的资产。
香港与内地分属独立司法管辖区,依托成熟的财富管理体系,通过合理的保单架构规划,能够有效实现资产隔离。
合法合规规避企业经营、债务、婚姻变故带来的资产损耗,把家庭核心财富和经营风险彻底切割,守住家庭财富底线。
相较于浮动的收益,这份资产安全的确定性,才是富人最看重的核心价值。
3、私密定向传承,财富精准交接
未来10-20年,中国将迎来史上最大规模的财富传承高峰。但房产、存款、股票的传承,痛点极多。
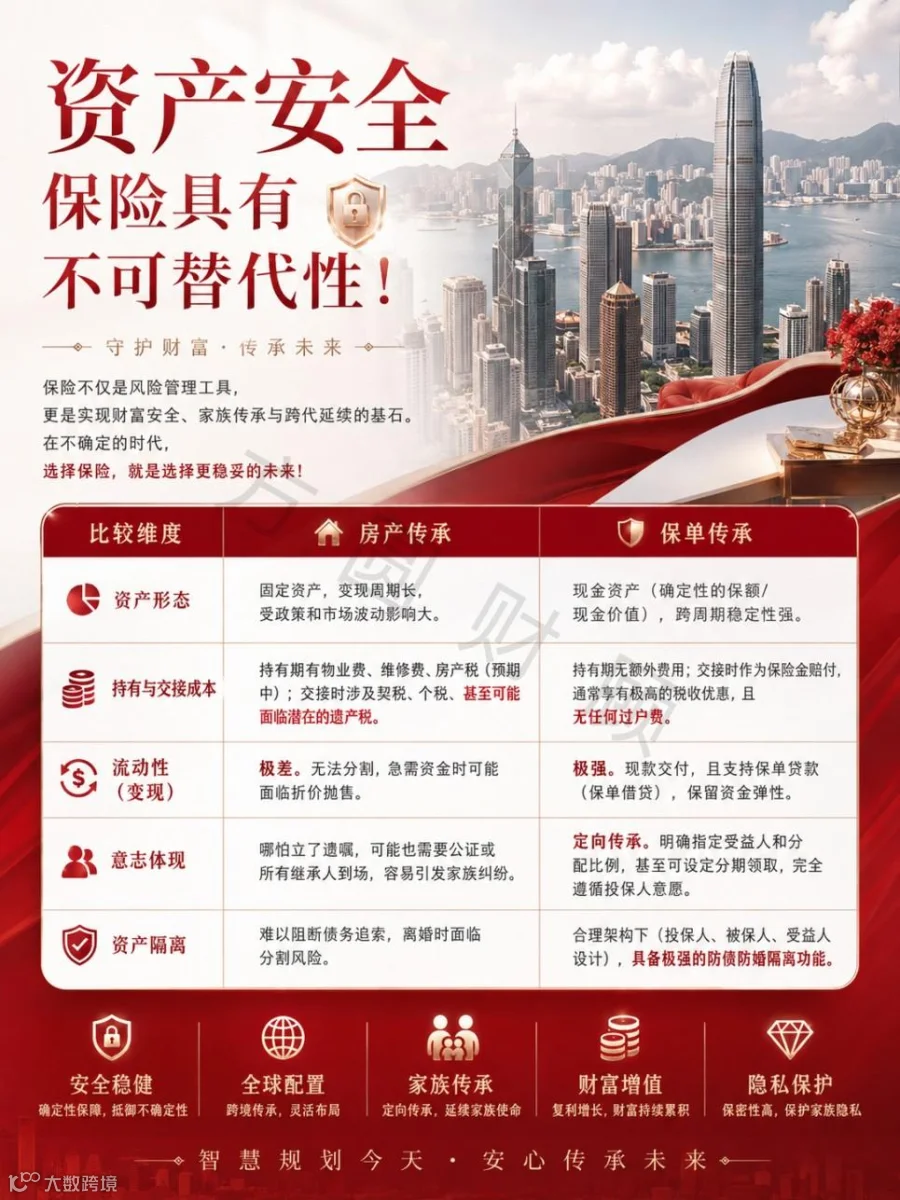
房产传承需要公证、所有继承人签字确认,一旦亲属间产生分歧,极易引发纠纷,流程繁琐、私密性极差,还可能被继承人的债务牵连。
而保险是目前最高效、最私密的传承工具:
✅ 可自由指定受益人、自定义分配比例和领取方式
✅ 身故理赔金直接直达受益人账户,无需公证、无需继承纠纷
✅ 独立于被继承人债务,实现财富干净传承
同时支持受保人、持有人变更,传承灵活性拉满,真正实现“我赚的财富,我说了算”。
4、对冲税务风险,提前未雨绸缪
当下房产税试点扩围信号持续释放,房产持有成本逐年增加,遗产税的前瞻讨论也从未停止。
多套房产的持有、传承成本,未来只会越来越高。
而香港保险具备天然的税务优势,身故理赔金不计入遗产清算范围,能够有效对冲未来房产税、遗产税的不确定性,提前锁定财富完整度,规避税务损耗。
三、2026财富新趋势:从重到轻,从激进到稳健
胡润报告清晰勾勒出高净值人群全新的财富管理逻辑,也是未来普通人财富配置的核心趋势:
1、防御为先:主动减持非核心重资产,用保险、黄金搭建财富压舱石,优先保安全、保确定,不再盲目追逐高收益。
2、全球分散:单一境内资产风险集中,境外多元化配置成为标配,香港凭借成熟体系,成为财富避险首选。
3、功能升维:保险不再只是基础保障,升级为集增值、隔离、传承、节税于一体的综合财富工具。
时代早已变天:高波动市场里,没有风险、确定增值、终身兜底的资产,才是真正的优质资产。
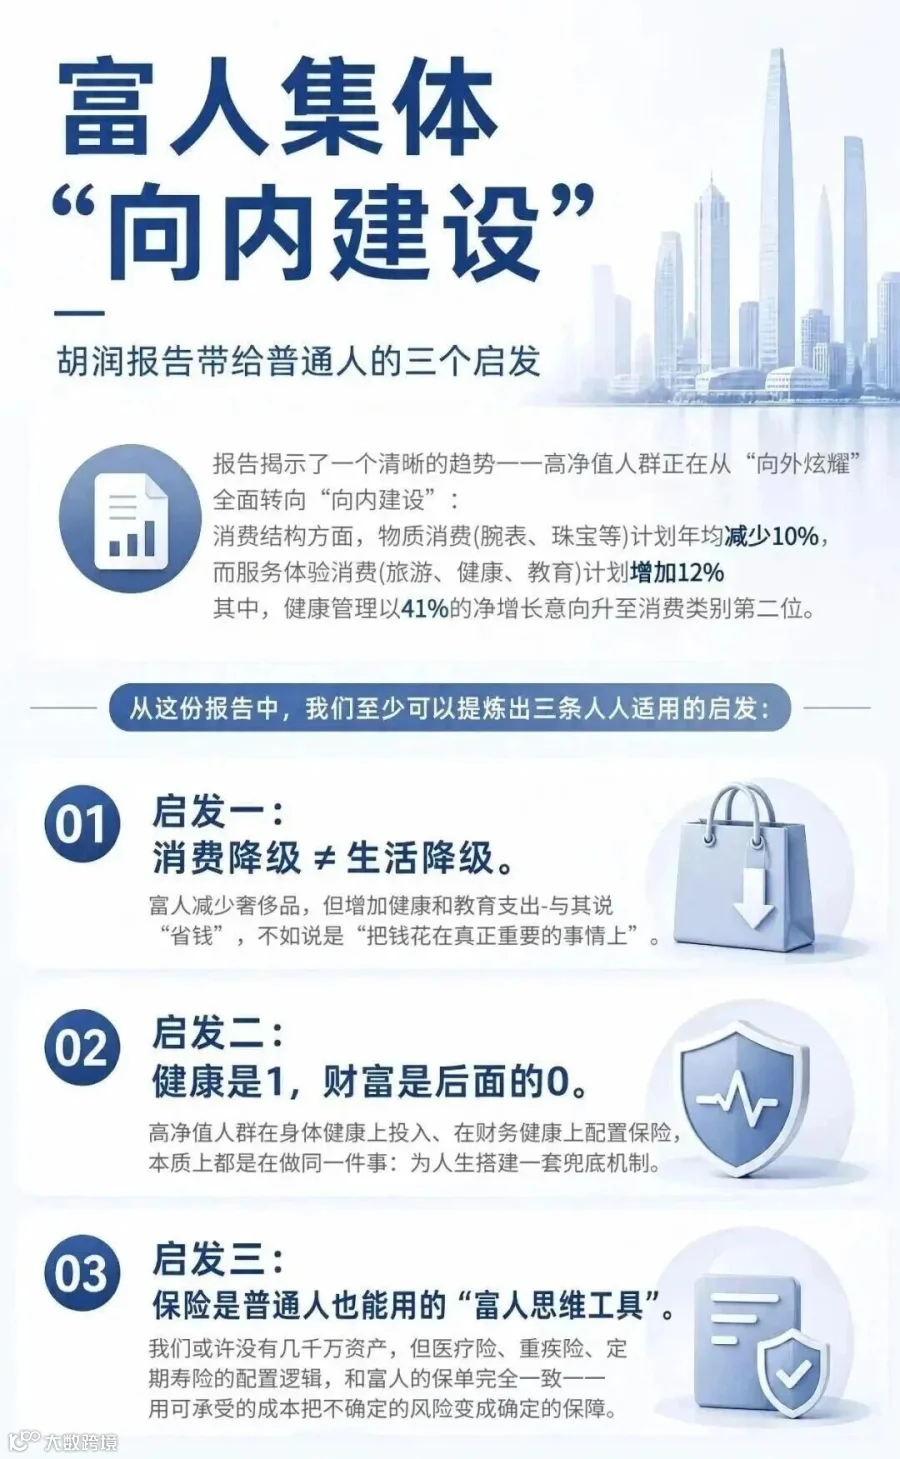
四、普通人可以借鉴的财富思路
很多人觉得,富人的资产配置离自己很远。但事实上,富人的财富趋势,往往领先普通家庭5-10年。
不用复刻千万级配置,普通人看懂趋势,就能避开风险、守住家底:
第一,优化个人资产底盘
如果家庭资产70%以上都绑定房产,且多套是非核心地段、流动性极差的房产,一定要提高警惕。
重资产扎堆,意味着抗风险能力极差,遇市场波动、急需用钱时,只能被动折价甩卖。非核心房产,该优化及时优化。
第二,适度置换,增配确定性资产
不用像富人一样大额投保,但可以拿出部分闲置资金,逐步置换保险类轻资产。
无论是内地储蓄险,还是合规配置的香港保单,核心目的都是锁定长期稳定现金流,给家庭财富留一道兜底防线。
第三,告别投机思维,拥抱稳健理财
过去买房躺赚的时代彻底结束了。未来的财富逻辑,不再是“博取高收益”,而是“守住已有财富、稳步增值”。
写在最后:
财富的终极赢家,从来不是最会赚钱的人,而是最会守钱的人。
在不确定的时代,放弃浮动的纸面财富,拥抱合同锁定的确定收益,用保险筑牢家庭财富压舱石,才是最清醒的财富选择。