


很多人对大额保单的认知,一直停留在表层:保费高、收益稳、适合高净值人群存钱。
但这是最大的认知误区。
如果只把大额保单当做高收益理财、储蓄增值工具,不仅浪费了它90%的核心价值,甚至可能买错、用错,无法实现财富保全与传承的真正目的。
真正的高净值人士、家族财富顾问、律师,从不把大额保单当理财产品。
在他们眼里,大额保单的本质,是一套可落地、可确权、可隔离的标准化财富法律架构。
它的价值进阶,是从「金融收益」走向「法律权属」,从「单纯存钱」升级为「风险隔离、资产锁定、精准传承、税务规划」的家族财富底层方案。
今天我们彻底讲透大额保单的底层逻辑:从大众认知的金融工具,到真正核心的法律架构。
01 第一层认知:大众眼中的大额保单,只是金融工具
普通人配置大额保单,核心诉求几乎高度统一:保本、稳健增值、锁定长期收益、强制储蓄。
无论是大额终身寿险、增额终身寿险,还是指数型万能寿险,站在金融维度,它的优势清晰直白:
✅ 确定性极强:现金价值写入合同,不受市场波动、利率下行影响,收益白纸黑字、终身锁定;
✅ 复利长期增值:依托时间复利,实现资产稳步增值,抵御通胀与利率下行风险;
✅ 资金灵活可控:可通过减保、保单贷款灵活支取现金流,兼顾长期储备与短期周转;
✅ 超高杠杆属性:小额保费撬动高额身故保障,以极低成本放大家族财富体量。
这也是绝大多数人购买大额保单的全部理由。但这些,仅仅是它的金融属性皮毛。
只看收益、只谈增值、只比利率,是对大额保单最大的降维使用。
所有理财、基金、存款,都能实现资产增值,但唯独大额保单,拥有法定的财富权属规则与风险隔离机制。
这,就是它和普通金融产品最本质的区别。
02 第二层进阶:大额保单的核心,是完整的法律权属架构
很多人疑惑:同样是存钱,为什么企业家、高净值家庭,一定要配置大额保单?
答案从来不是收益,而是法律确权、风险隔离、定向传承。
普通金融产品,解决的是「钱怎么变多」; 大额保单,解决的是「钱归谁、谁能拿、能不能被冻结、能不能被分割、能不能精准传给下一代」。
想要读懂这套逻辑,首先要读懂大额保单独有的三方主体法律架构,这是所有财富规划的基础:
投保人、被保险人、受益人,三权分离、权责独立
这是银行存款、房产、股票、基金完全不具备的法律结构。
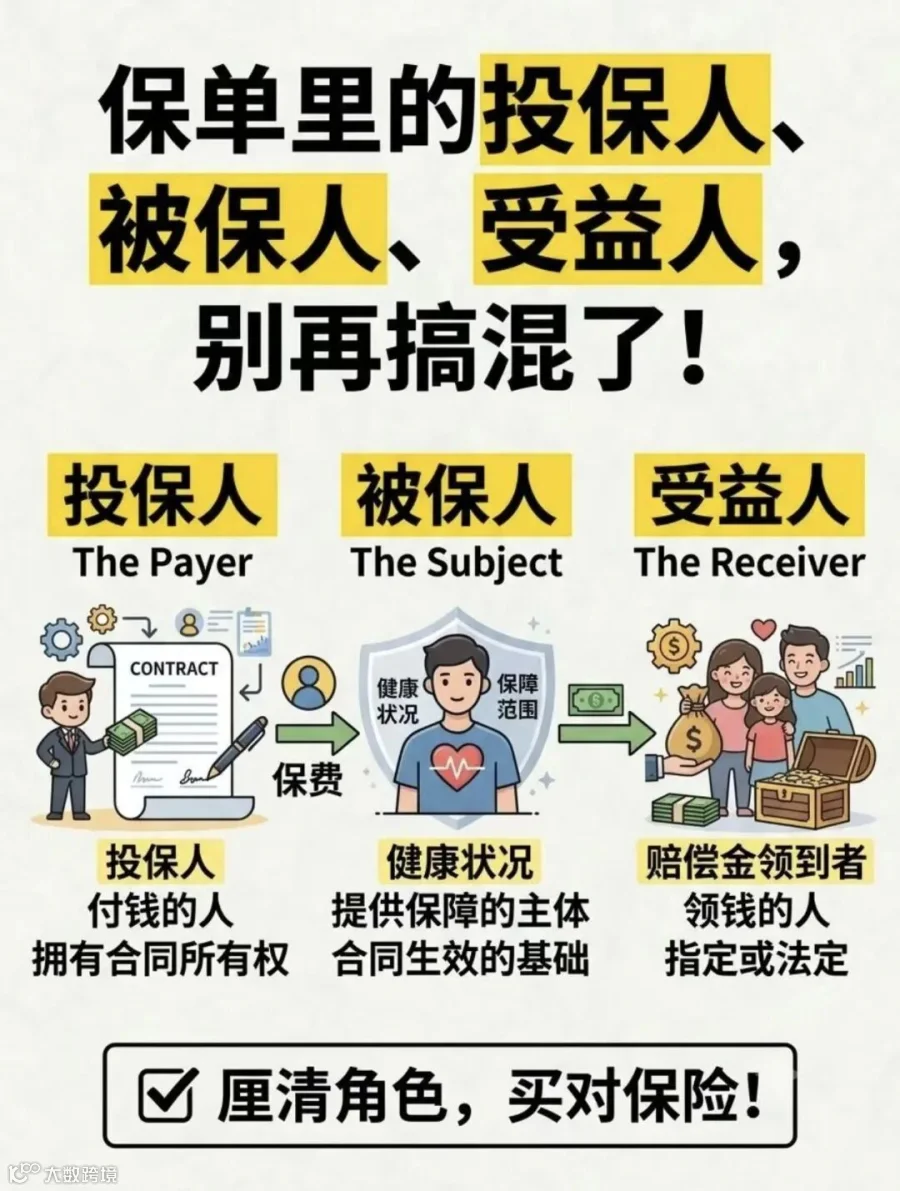
我们逐一拆解核心权属:
1. 投保人:掌控资产的控制权
投保人是保单的所有者,拥有保单现金价值、分红、退保、减保、贷款的全部权利,全程掌控保单资产。
简单说:钱是我交的,资产主动权在我手里,我可以随时支配、调整保单状态。
2. 被保险人:锁定风险的标的主体
被保险人是保障的核心对象,决定保单的杠杆赔付、存续周期,是整份法律架构的核心载体。
3. 受益人:拥有绝对的专属受益权
这是大额保单最核心的法律价值。身故保险金,专属受益人所有,具备法定隔离属性。
根据《保险法》明确规定:指定受益人的身故保险金,不进入遗产清算、不用于偿还被保险人生前债务、不参与离婚财产分割。
普通资产,所有权利捆绑在一起,资产归属模糊、风险穿透无差别; 大额保单,控制权、保障权、受益权三权拆分,通过法律规则提前锁定资产归属,实现风险与资产的切割。
到这里你会发现:大额保单根本不是理财产品,是一份自带司法效力的财富权属协议。
03 三大核心法律功能,穿透财富风险底层
读懂了三权分离的架构,就能彻底明白大额保单的三大硬核价值,每一项都是普通金融产品无法替代的。
1. 债务隔离:守住家庭与企业的风险防火墙
很多企业家的最大痛点:企业风险、个人风险、家庭风险高度绑定。企业一旦经营失利,个人房产、存款、股票会被瞬间冻结、执行,全家资产一夜清零。
而合规架构下的大额保单,能搭建起一道合法合规的债务防火墙。
核心逻辑很简单:债权人只能执行债务人的个人名下资产,而指定受益人的身故保险金,不属于被保险人的遗产,无需承担遗产债务清偿责任。
即便面临债务纠纷,保单对应的身故受益金,依然能完整留存给家人,不会被用于抵债、不会被法院强制执行,真正实现企业风险不穿透家庭。
2. 婚姻资产隔离:规避婚变带来的财富分割
婚姻风险,是高净值家庭最容易被忽视的财富隐患。一旦发生婚变,婚前婚后资产混同、家族资产被分割,是无数家庭的财富痛点。
而通过合理配置大额保单、精准设置投保人与受益人,可实现资产定向归属、隔离婚内分割风险。
保单资产权属清晰、来源可追溯,不属于夫妻共同财产范畴,能有效避免婚变导致的家族财富外流,守住上代积累的核心资产。
3. 定向传承:杜绝争产,实现心愿精准落地
房产、存款、股权等遗产,传承时必须走法定继承流程,手续繁琐、公示公开,极易引发子女争产、亲属纠纷,最终导致财富缩水、心愿落空。
而大额保单的传承,完全尊重投保人的个人意愿:想给谁、给多少、何时给,全部由自己提前设定。
无需公证、无需打官司、无需遗产清算,保险金直接定向给付指定受益人,私密、快速、无纠纷。
对于多子女家庭、再婚家庭、需要帮扶弱势子女的家庭,这种精准、可控、排他的传承价值,无可替代。
04 高阶玩法:保单+信托,完成终极法律架构升级
基础大额保单,已经能实现隔离、传承、确权的核心价值。而真正的家族级财富规划,会在此基础上做一次终极升级:大额保单 + 保险金信托。
这也是天价保单、家族财富传承的核心底层架构。
单纯保单,解决的是「钱给谁」; 保单+信托,解决的是「钱怎么花、怎么管、分多久、约束受益人行为」。
很多高净值人群的顾虑很现实:一次性把大笔资金传给子女,容易被挥霍、败光,或被子女配偶分割、被债务牵连。
而保险金信托,能彻底解决这个问题。
依托《信托法》《保险法》双重法律支撑,将保单受益权装入信托架构,可提前设定精细化分配规则:
比如:子女成年每年领取固定生活费、结婚领取婚嫁金、创业领取扶持金、生育领取育儿金;若出现赌博、负债、失信等情况,暂停给付资金。
一句话总结:生前自己掌控财富,身后规则替你管家。
同时,这套架构还能优化涉税规划、合规处理CRS信息申报,实现家族财富的长期保全、代际传承、隐私保护。
05 写在最后:重新定义大额保单的价值
我们最后做一次完整的认知升级:
低维认知:大额保单 = 高息储蓄、稳健理财、资产增值工具;高维认知:大额保单 = 法定化、标准化、可落地的家族财富法律架构。
收益,只是大额保单的附加赠品;确权、隔离、保全、传承,才是它的核心本质。
对于普通家庭,它是锁定安稳、兜底未来的稳健资产; 对于企业家、高净值家庭,它是抵御风险、守住家业、传承财富的底层制度工具。
未来的财富竞争,早已不是「谁赚钱更多」,而是「谁留钱更稳、守钱更久、传钱更远」。
金融工具负责增值,法律架构负责保命。
真正的财富自由,是赚得到、守得住、传得好。
如果你也想搭建个人/家庭财富防护架构,可以私信咨询,结合自身资产情况、风险需求、传承目标,定制专属的大额保单与财富规划方案。