


 21号文全面落地后,高净值圈最火的争议话题,莫过于离岸信托的取舍问题。这段时间,几乎所有上门咨询的企业家、家族掌舵人,都在问我同一个核心问题:
“离岸信托现在监管变严、需要申报缴税,是不是彻底没必要做了?直接配置大额保险杠杆寿,能不能完全替代,搞定所有财富传承、资产隔离问题?”
很多民营企业家的惯性思维很直接:政策红利消失,旧工具失效,就立刻换一款新工具兜底。
但我深耕高净值财富管理多年,必须直白提醒大家:如果你的财富规划,始终困在“政策一变、工具一换”的循环里,永远追着产品和政策跑,就永远搭建不起稳固、长久的家族财富底盘,看似省钱省事,实则埋下巨大的传承与风险隐患。
事实上,21号文不是为了淘汰某一款财富工具,而是正式终结高净值人群“套利式财富管理”的时代,倒逼所有家族掌舵人升级底层认知:
真正需要迭代的,从来不是工具,是你的财富格局与规划思维。
专业的家族财富规划,从来不会上来就纠结“哪个工具更好、哪个更划算”,而是先立足自身:家族资产结构、成员身份、企业布局、传承目标,定制适配方案。
离岸信托、保险杠杆寿、保险金信托,三者无替代关系,只有分工差异。各自解决不同场景、不同层级的财富风险与传承需求,组合起来,才是适配当下监管环境、穿越政策周期的完整家族财富保护体系。读懂这三者的底层逻辑,才算真正做好家族财富的长期兜底。
01 财富管理的误区:先选工具,再找需求
大多数人做财富规划,顺序完全搞反了。
大家习惯性提问:
“离岸信托和杠杆寿哪个更稳?”
“保险金信托能不能替代离岸信托?”
“现在是不是境内工具比海外工具更划算?”
这些问题,本身就是错的。
没有最好的工具,只有最适配的工具。
决定你用什么架构的,从来不是产品,而是这三件事:
1. 你的资产在哪里(纯境内 / 境内外双线);
2. 你的家人在哪里定居、是什么税务身份;
3. 你未来的企业布局、家族传承目标是什么。
如果你的资产全部在国内,家人长期生活在国内,无海外身份、无境外股权、无跨境投资,那你的绝大多数财富需求,确实可以用境内工具闭环解决。
但如果你企业已经国际化,持有境外公司、海外上市股权、海外房产,或者子女定居海外、家族成员分属不同税务辖区,你的法律风险、税务规则、传承难题,完全是另一套逻辑。
需求不同,风险不同,解决方案自然不同。
永远记住正确顺序:先定目标、再明确需求、最后匹配工具。
工具是手段,不是目的。

02 重新读懂离岸信托:新规压缩的是套利空间,不是价值
市场最大的误读就是:21号文一出,离岸信托没用了。
其实完全不是。
21号文调整的是跨境涉税规则、资产透明化、申报合规要求,它压缩的是过去的税务筹划空间,但完全没有否定离岸信托的法律功能与财富价值。
很多人误以为离岸信托的核心是“少交税”。
但税务优化,只是过去的附加红利,绝非它的核心价值。
对于企业家而言,离岸信托真正不可替代的价值,是这四大核心能力:
1、企业与家庭的风险隔离
企业经营风险、债务担保、诉讼纠纷、婚姻财产分割,随时可能穿透到家庭私人资产。
合规搭建的离岸信托,可以实现经营性资产与家族财富的风险切割,给家族资产搭建一道长期、稳固的安全防火墙。
2、跨代可控的有序传承
真正的传承,不是“把钱转给孩子”,而是按照你的意愿,管几十年、传几代人。
离岸信托可以提前锁定分配规则:领取条件、领取节奏、创业激励、婚姻保护、债务隔离,避免子女挥霍、婚变分产、债权追索,让财富真正稳稳跨代传递。
3、系统化的家族治理能力
财富体量越大,问题越不在“资产”,而在“家族”。
多子女分配、二代能力差异、家族权责划分、下一代培养、家族矛盾规避……这些问题,普通金融工具解决不了。
离岸信托可以承载整套家族治理逻辑,让财富管理从“管资产”升级为“管家族”。
4、跨境资产的统一统筹
海外股权、境外上市公司、跨境投资、多国房产、多国籍家庭成员,面临的是多法系、多税法、多继承规则的复杂局面。
离岸信托最大的价值,就是作为全球资产的统一持有平台,解决跨境资产“怎么持有、怎么保护、怎么传承”的核心难题。
总结一句话:
21号文之后,离岸信托不再是“隐形套利工具”,但依然是跨境高净值家庭的刚需架构。
它变得更透明、更合规、有固定维护成本,但它的核心保护价值,没有任何工具可以替代。
03 保险杠杆寿:解决的是企业家家庭的“现金流安全感”
如果说离岸信托主打跨境资产保护与家族治理,那杠杆寿,主打就是家庭极端风险下的现金流兜底。
两者功能完全不重叠,自然不存在谁替代谁。
企业家最大的痛点是什么?
资产很多,现金很少。
股权、厂房、设备、长期投资,全是重资产、慢资产,看似体量庞大,一旦遇到突发风险,根本无法快速变现。
但家庭生活开支、企业应急周转、债务清偿、税费缴纳,全部需要即时现金流。
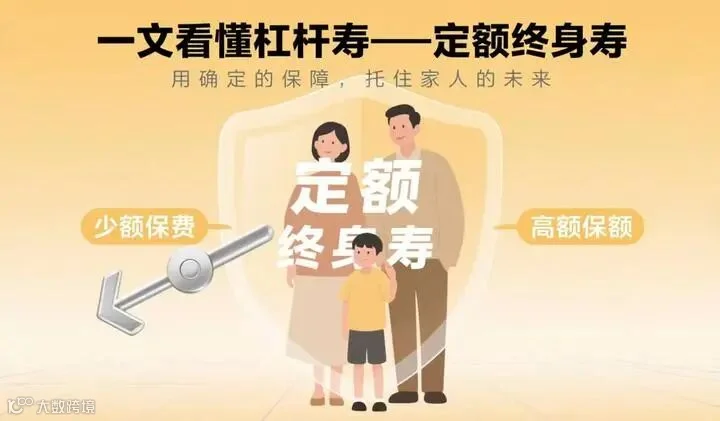
这就是杠杆寿的核心意义:
用确定的小额成本,锁定一笔确定的大额现金流。
在极端风险来临时,不用变卖企业、不用折价处置资产,一笔确定性理赔金,可以稳稳托住家庭生活、守住企业根基、化解突发债务危机。
对于资产、家人均在国内的企业家,杠杆寿是整个财富体系里最基础、最重要的底盘保障。
但我们也要客观认清它的边界:
杠杆寿能解决境内家庭现金流保障,但解决不了跨境资产统筹、海外股权治理、多法域传承的复杂问题。
04 保险金信托:管钱、分钱、稳传承,补上最后一块短板
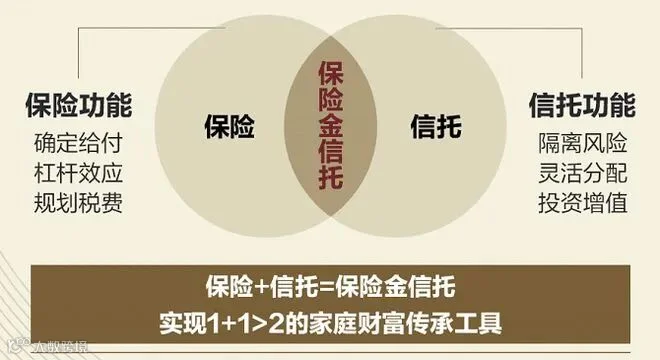
很多人分不清“保险杠杆寿”和“保险金信托”,其实二者是上下游搭配、组合使用的关系。
✅ 杠杆寿:负责“创造钱”
解决核心问题:万一风险发生,家里有没有一笔足额、干净、快速的现金流。
✅ 保险金信托:负责“管好钱”
解决核心问题:这笔钱怎么分、什么时候分、分给谁、怎么保住不被分走、不被败光。
很多人不知道保险金信托的底层逻辑:
信托设立初期,里面没有现金,装入的是保险金请求权,相当于一张“未来领钱的资格证”。
你可以提前在合同里,写死未来几十年的分配规则:
- 子女成年分批领取,杜绝一次性挥霍;
- 创业、婚嫁、升学定向激励;
- 规避子女婚内财产分割、个人债务牵连;
- 按需拨付,长期守护家人生活。
保险给钱,信托立规矩。
它让财富传承,从“简单过户”变成“可控、有序、长期、安全”的家族资产安排。
05 真正成熟的财富管理:不靠万能工具,靠完整体系
回到所有人最关心的问题:
“21号文之后,离岸信托合规成本变高,我只用保险杠杆寿行不行?”
答案很简单:看你的资产在哪里、家人在哪里。
👉 纯境内资产、无海外布局、家人长期定居国内
「保险杠杆寿 + 保险金信托」的组合,完全可以覆盖家庭保障、风险隔离、平稳传承的核心需求,足够稳妥、高效、省心。
👉 境内外双线资产、有海外股权/上市主体/跨境投资、多国籍家庭
需要保障传承(保险杠杆寿+保险金信托)+ 跨境合规架构(离岸信托)双向搭配。
境内工具守住家庭基本盘,离岸信托守住全球资产盘,各司其职、互为补充。
高端财富管理的终极逻辑,从来不是二选一,而是体系化。
没有任何一款工具可以万能适配所有场景,真正专业的规划,是把合适的工具,放在合适的位置,服务家族长期目标。
06 最高级的财富管理:管理目标,而非追逐工具
《中国信托法》起草人周小明博士,曾总结家族财富管理的四大终极目标,非常值得所有企业家深思:
安全财富、增值财富、和谐财富、久远财富。
- 安全:抵御经营、债务、婚姻、意外等一切不确定风险;
- 增值:不靠短期政策套利,依靠科学配置实现长期稳健增长;
- 和谐:用规则规避家族内耗,让财富成为家庭纽带而非矛盾源头;
- 久远:搭建跨代传承体系,让家族财富可持续、可延续。
21号文的真正价值,不是淘汰工具,而是淘汰短视的财富思维。
未来的财富赛道,不再是谁更会套利、谁更会选产品,而是谁的架构更稳、体系更全、视野更长。
工具没有绝对好坏,只有适配与否。
不用纠结“哪个工具能替代谁”,真正值得思考的是:
我当下的资产结构、家族结构,需要一套怎样的长期财富体系,才能抵御政策变动、隔离经营风险、平稳实现基业长青?
很多企业家之所以纠结、踩坑,本质是碎片化跟风选工具,而非系统化搭建家族财富底盘。
如果你也身处困惑:不清楚自己的资产适配离岸信托还是境内工具、不知道如何组合搭配才能兼顾安全与传承,欢迎关注、私信后台。
我会结合你的境内外资产布局、家族成员身份、企业经营情况,一对一梳理风险漏洞,定制专属的合规财富保全与传承方案,让每一份资产都有稳妥的保障,让家族财富可安全、可传承、可长久。