


坦白说,90%的普通人,一辈子都靠自己拼命赚钱、存钱。
但很多家长都有一个执念:想给孩子留一笔大钱,必须先自己赚够、存够。
所以我们拼命攒钱、省钱、打拼,生怕自己能力不够,给不了孩子兜底的底气。
可你知道吗?留500万给孩子,根本不用你真的赚到500万、存够500万。
一、普通人,如何稳稳留给孩子500万?
先分享一个近期非常典型的真实规划案例,主角是一位40岁的普通宝妈,上班族、无大额资产、无企业负债,家庭收入稳定但不算高薪,一辈子勤勤恳恳,最大的心愿就是给未成年的孩子留一笔确定的未来保障。
她没有500万闲置存款,也没有千万房产可继承,却通过杠杆终身寿,给自己的孩子锁定了一笔确定500万的专属传承金。
【家庭情况】
40岁女性,普通工薪家庭,孩子12岁,在读小学;家庭无大额负债,无企业经营风险,只想安稳给孩子留一笔兜底资产。
【规划方案】
配置杠杆终身寿,目标保额500万,选择20年缴费,每年仅需投入14万左右。
算一笔总账:20年总投入保费约280万。
但她给孩子锁定的,是终身确定的500万+保额递增权益。
最颠覆普通人认知的两个核心亮点:
第一,杠杆兜底,风险前置锁定
保单生效那一刻开始,不管后续是否交完所有保费、不管未来何时身故,保险公司承诺:孩子终身享有不低于500万的理赔保障。
哪怕仅仅缴费1年,突发意外或疾病离世,孩子依然能足额拿到500万传承金。280万的总投入,撬动500万终身确定资产,这就是杠杆寿的核心魅力。
第二,保额递增,传承资产越存越厚
不同于固定保额的传统保险,这款杠杆寿保额会逐年递增。如果宝妈平安终老,活到80岁、90岁,叠加历年分红与保额增长,孩子最终到手的传承金额,会远超500万,最高可接近千万。
投入有限,上不封顶,终身增值。
同样是留500万给孩子:
普通人存钱:必须实打实存够500万,占用全部流动资金,还会面临通胀缩水、冲动消费、资产贬值的风险;
杠杆寿规划:用200多万可控投入,锁定终身500万起步的确定传承,安全、专属、只属于孩子。
二、为什么杠杆寿的传承最稳?
很多人觉得:我以后的房子、存款、理财,不都是孩子的遗产吗?何必多此一举买保险?
结合全网热议的遗产争夺案,就能看懂普通遗产和杠杆寿传承的天壤之别。
普通资产传承的三大致命漏洞:
① 遗产需要先偿债:父母生前有负债、房贷、经营欠款,房产存款会被优先抵债,孩子大概率一分钱拿不到,甚至还要背负债务;
② 遗产极易引发纠纷:直系亲属均有继承权,祖辈、配偶、子女都可分割,极易出现手足反目、亲属争产的闹剧;
③ 传承成本高、周期长:房产过户需要税费、公证,存款继承需要繁琐手续,资产清算周期漫长,孩子急需用钱时根本拿不到。
而杠杆寿,完美规避所有问题,也是遗产争夺案中唯一的“破局工具”:
根据《保险法》明确规定:指定身故受益人的保单理赔金,不属于遗产,无需偿债、无需分割、无需公证。
只要在投保时精准指定孩子为唯一受益人,这500万就是孩子的专属资产:
✅ 债权人无权追偿,不用替父母还债
✅ 其他亲属无权分割,杜绝遗产争夺
✅ 理赔快速到账,无需复杂流程,关键时刻立刻兜底
别人留给孩子的是“有风险的遗产”,杠杆寿留给孩子的,是“受法律保护的专属底气”。
三、杠杆寿到底凭什么“以小博大”?
很多人分不清增额寿和杠杆寿,最终买错工具、达不到传承效果。想要给孩子留大额资产,一定要认准杠杆终身寿,而非普通增额寿。
1. 核心差异:一个存钱,一个传财
增额终身寿:主打现金价值增值,适合闲置资金储蓄,保额低、杠杆弱,想要撬动500万保额,需要投入接近500万本金,没有杠杆优势,且未指定受益人时,依然会被划为遗产、参与偿债分割。
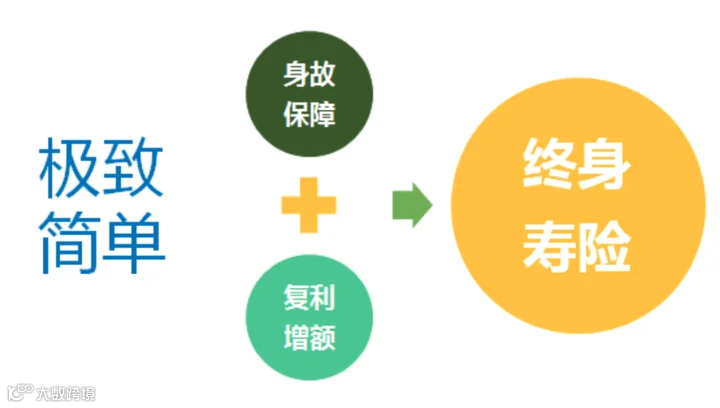
杠杆终身寿:主打高杠杆传承,牺牲部分短期现金收益,换取超高身故保额。用最少的年度投入,锁定终身大额身价,唯一核心使命就是——给家人留确定的大额资产。
2. 普通人能落地的核心优势
① 资金压力小,不占用家庭流动资金
不用一次性拿出几百万,拉长缴费周期,每年小额投入,不影响日常开销、孩子教育、家庭生活,细水长流完成千万级传承布局。
② 完全定向传承,杜绝所有纠纷
受益人可精准指定、比例可控,想留给谁、留多少,完全由投保人决定。不会出现遗产平分、亲属争夺的问题,真正实现专款专属、传财不结怨。
③ 资产绝对安全,隔离债务风险
对于有创业、负债、经营风险的家庭尤为重要。名下房产存款可能被查封冻结,但合规规划的杠杆寿,受法律保护,可完美隔离债务,保住留给孩子的最后底气。
3. 高阶升级:大额传承可搭配保险金信托
如果担心孩子年纪小、不懂理财,一次性拿到500万容易挥霍、被人算计,还可以搭配保险金信托。
可提前约定资金发放规则:孩子升学、创业、婚嫁、养老分批领取,锁定孩子一生的现金流,不仅留钱,更会稳稳托住孩子的一生。
四、真正的传承,是未雨绸缪
很多父母总说:我尽力赚钱,以后都是孩子的。
但现实很残酷:通胀会稀释存款,风险会吞噬资产,遗产会面临分割与债务,一辈子打拼的家业,未必能稳稳落到孩子手里。
财富的真相从来不是“赚多少”,而是“能守住多少、能传承多少”。
给孩子留500万,从来不是富人的专属福利,而是普通人只要提前规划,就能拥有的确定性。
杠杆寿最动人的地方,从来不是高收益,而是确定性、安全性、专属感。
它让普通家庭,不用暴富,也能给孩子备好一生的底气;让父母的爱,跨越时间与风险,稳稳落在孩子身上。
父母之爱子,则为之计深远。最好的传承,是你不在了,依然有一笔钱,替你继续守护孩子。