


前阵子,一段母女唠嗑的视频在网上传开。
当妈的说了句大实话:手里攥着80万存款的老人,往往反而活不过每个月拿8000块退休金的。
女儿问凭什么。老太太撂下一句:一个盼着你早点走,一个怕你走。
这话听着刻薄,可没人笑得出来。它把一件我们平时都绕着走的事,一句话点破了——晚年这盘棋,拼的从来不是存折上那个数字,而是钱以什么方式陪你走完后半程。
01 先别急着骂子女不孝
评论区很多人第一反应是人心不古、养儿防老靠不住。我倒觉得,这事跟道德关系不大。
钱本身没有善恶,真正改写一家人关系的,是钱存放的“姿态”。
一笔80万,是沉在那儿的存量。它不会自己生长,只会随日子一点点被取走。子女心里都明白:这笔钱真正怎么分,要等老人不在了才开始。于是久而久之,它在子女眼里就从“父母的养老钱”,悄悄变成了“迟早要分的那笔遗产”。
换成每个月准时到账的8000呢?这是一股活水。只要老人还硬朗,它就月月不断。子女那本账同样算得清:老人越长寿,家里这潭水越活,日子越有奔头。
所以这道题,答案不在“孩子孝不孝”,而在钱的存在方式,悄悄换掉了一家人对它的期待。把晚年幸福押在“我孩子人品过硬”上,这个注下得太大了。
02 晚年真正怕的,不是穷,是钱只出不进
做这些年方案,我常跟客户说一句:很多人辛辛苦苦攒了一辈子,攒下的其实是一潭死水,不是一口活水。

账面上趴着200万,那叫“有钱”;真正值钱的是另一种状态——哪怕你活到90岁,哪怕有一天意识糊涂了,每个月照样有一笔钱自动到账,谁也动不了,自己也花不完。
最磨人的局面,不是一开始就没积蓄,而是手头的钱只出不进、越耗越慌。我见过不少老人,手里明明捏着一笔可观存款,却比拿退休工资的活得抠搜——取每一笔都在心里折算“还能撑几年”,连体检查出小问题都舍不得治。本来钱是用来伺候人的,到头来反倒要人供着它。
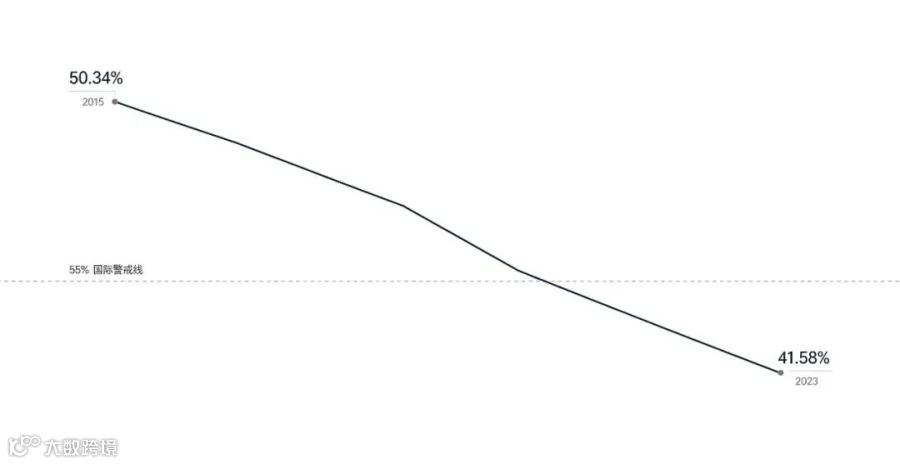
还有个绕不开的现实。公开数据摆着:职工养老金的社会平均工资替代率,从2015年的50.3%一路降到2023年的41.6%,已经跌破国际劳工组织55%的警戒线。翻成大白话:退休前月薪一万,退休后社保那块大概只够四千出头。中间这块缺口,你打算靠存款硬扛、靠孩子兜底,还是趁现在自己提前备好?这道题,躲不过去。
03 靠谱的晚年,靠的不是一笔巨款,是三笔互相兜底的钱
我从来不劝人把养老的身家性命压在任何单一工具上。跟客户聊得多了,其实就是把这件事拆成三块:
第一块,社保这道底。国家发的这部分最稳,千万别断缴,它是晚年尊严的底盘。
第二块,随时能取的活钱。留够一两年日常开销,专门应对大病和突发。这笔钱别锁死、别拿去做长期投入,关键时候它给你的是选择权。
第三块,把一部分存量换成流量。用一份确定的安排,换一串跟寿命等长的现金流——说白了,就是趁现在把一笔钱,按合同约定,变成退休后月月到账的那笔。
这三块不分高下,是互相托着的:社保兜底、活钱应急、那串“月月有”给你长久的踏实。
回到那位老太太的话。“盼你走”和“怕你走”,听着刺耳,却戳中了要害。真正坑人的,从来不是那80万存款本身;真正坑人的,是你把全部晚年都押在一笔只出不进的死钱上。8000块也不足以让你大富大贵,但“让钱始终在流动”这个思路,才是晚年体面的底子。
做了这么多年,我越来越认定一件事:养老靠的不是存折多厚,而是你手边有没有一条不会断流的小河。河里流着的是你自己的底气,河边才留得住家人真心的陪伴。
至于这三块怎么分、各占多少,家家情况不同,没有标准答案。
如果这篇说到了你心里,点个关注——后面我会继续聊养老、家庭资产和传承那些“不聊透就不踏实”的事。觉得有用,也欢迎转发给家里正在操心养老的人。
想算清自己那笔养老账,随时找我聊聊。不催你买什么,先把账算明白,你才知道下一步该往哪儿走。
基业长青 圣诺世承