


如今,众多大型零售商已在自有电商平台投放广告。这些广告依托第一方交易数据,精准触达消费者,展示场景涵盖零售商网站及广告主站点。
亚马逊率先普及了零售广告网络概念。2022年,沃尔玛、塔吉特(Target)、家得宝(Home Depot)、克罗格(Kroger)、CVS、沃尔格林(Walgreens)及Wayfair等大型零售商也相继入局。
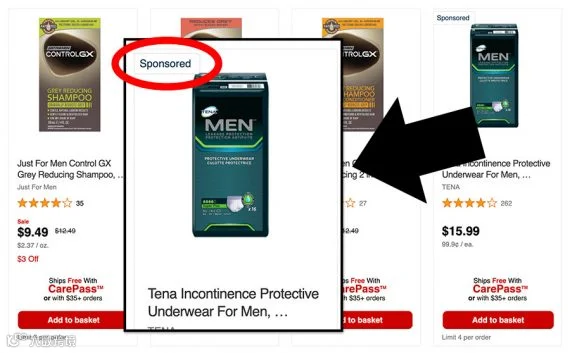
CVS已开放站内广告业务,链接既指向CVS站内商品,也可跳转至广告主官网。
贝恩公司(Bain & Company)预测,2023年零售广告网络营收将达250亿美元。该模式增长迅猛,正从多维度重塑电商格局。
市场平台
即便没有零售广告网络加持,市场平台已是零售与B2B销售的核心渠道。
上述零售商在推出广告网络前便已运营市场平台。而广告网络的加入形成了良性循环:平台为零售商引流,流量提升带动广告收入增长,进而反哺平台扩张与发展。
此外,零售广告网络或将催生新平台。中小零售商可联合共建兼具广告功能的市场平台;大型消费品品牌或自建平台,B2B领域亦可能涌现类似模式。无论何种形态,广告变现均将随之跟进。
商务视频
视频与直播已成为零售商带货利器,这与零售广告网络互为助力。流量与用户停留时长驱动广告收益,而优质内容又能持续吸引流量,形成正向飞轮效应。
未来,视频与直播本身融入广告元素将成常态。习惯于YouTube前贴片广告的商家,很可能转向亚马逊、沃尔玛等平台探索直播带货机会。
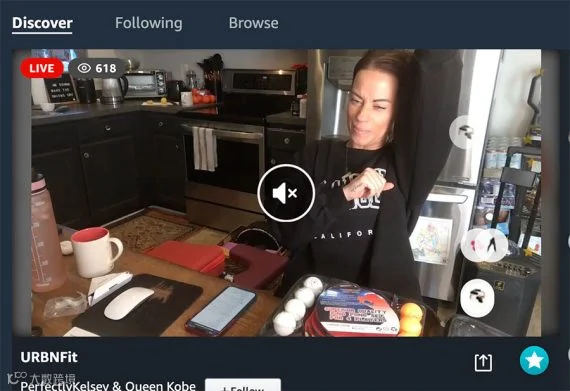
亚马逊平台上有数十个直播间正在推广商品。
DTC增长
许多DTC品牌曾借Facebook等社交平台的精准定向红利崛起。但随着隐私政策收紧,第三方数据定位效果大幅减弱。
相比之下,零售广告网络基于第一方数据运作。零售商掌握客户长期交易记录(如Amazon、Walmart、CVS的复购数据),或通过会员计划沉淀线下消费历史。
第一方数据既能实现精准个性化营销,又规避了跨站追踪引发的隐私风险。
对于饱受Facebook获客成本攀升困扰的DTC品牌而言,零售广告网络提供了新的增长路径。
新竞争对手
Meta等科技巨头正密切关注零售广告网络带来的机遇。
当前该领域主要由大型零售商主导。但Meta、Google等企业有望将服务下沉至中小商家,把现有广告平台升级为通用型SaaS解决方案。
零售媒体或将成为Meta深化商业布局的又一抓手。其完全有能力构建以第一方交易和行为数据为驱动的电商生态闭环。
除Meta外,Google、Shopify、BigCommerce、Mailchimp等公司同样具备拓展零售广告业务的潜力,市场竞争将日趋激烈。
广告多样化
零售广告网络将从两方面推动广告策略多元化。
其一为渠道多元。众多DTC及消费品品牌过度依赖Facebook、Google和Pinterest。接入零售广告网络可有效分散风险,丰富投放矩阵。
其二为形式多元。虽然目前零售广告多以单品推广为主,但用于识别潜在买家的第一方数据,同样适用于服务类产品的精准触达。
例如,健身App广告主可在零售广告网络上定向投放给购买过健身器材、运动服饰或营养补剂的消费者。