


核心摘要
与中美相比,东南亚电子商务市场规模仍较小。Euromonitor数据显示,印尼、马来西亚、新加坡、泰国、菲律宾和越南六国的在线零售占比不足1%,而中国和美国分别已达10.6%和8.3%。
自2014年起,印尼稳居东盟最大电子商务市场首位,去年在线销售额达11亿美元,预计2014-2017年CAGR为38%。泰国以约11亿美元销售额位居第二,预计年均增长19%;新加坡排名第三,销售额8.6亿美元,CAGR为13%。
DBS Group Research在《亚洲电子商务准备应对数字颠覆》报告中指出,东南亚网购低迷主要有三大原因:
一是支付信任度低。该地区仅10%人口持有信用卡且极少用于在线购物,消费者担忧欺诈风险。部分用户偏好货到付款(cash-on-delivery),但这增加了配送复杂度。
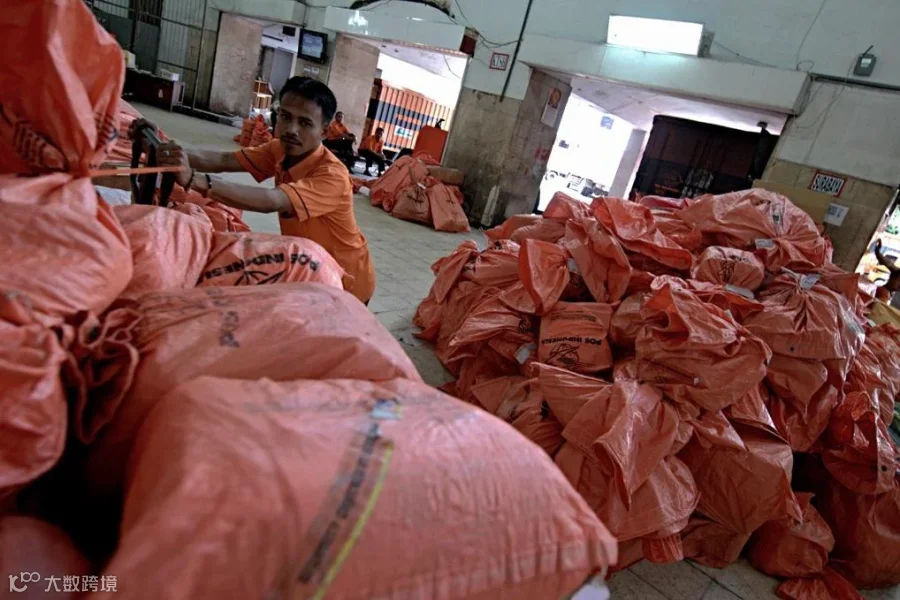
二是物流配送体系不完善。除新加坡外,各国邮政服务可靠性差,物流网络难以支撑海量小包裹的高效处理。
三是跨境营销适配难。相较于中国,东盟各国在文化、语言及法规上的差异,使得企业难以统一调整门户网站以适应多国运营。
尽管面临挑战,但凭借经济增长与庞大人口基数,东盟市场潜力巨大。多家全球电子商务巨头的布局已印证这一点:乐天于2013年在新加坡设立亚洲总部;阿里巴巴于2014年6月收购新加坡邮政10%股份,意在拓展东盟市场;同年10月,印尼Tokopedia获软银集团(SoftBank Corp)和红杉资本(Sequoia Capital)高达1亿美元的注资。

东盟电子商务的机会与挑战 (Katadata)