文丨卜晚乔
编辑丨张睿
“我要去看明星演唱会,帮我设置好后天11:58的抢票闹钟,再帮我用团购App搜一下最近的KTV电话”。用户话音刚落,手机立刻自动创建闹钟、查询团购任务、打开应用搜索并找到联系方式,全程不需要用户碰一下屏幕。这是今年9月荣耀MagicOS 11发布会上的演示场景。
同一个月,小米澎湃OS 4的发布会上,超级小爱2.0演示了另一件事。用户说“帮我找一下那张身份证照片”,超级小爱自己打开相册、翻找、定位到那张图,全程不需要用户手动搜索、划动、辨认。过去这件事要打开相册、点搜索、翻半天,现在一句话,结果直接递到面前。
华为Pura X Max的预热视频里,小艺甚至不再等用户开口。收到一条“下周六下午2点,安福路的Hope Bistro见”的消息后,小艺自动抓取时间地点、加入待办、弹出打车选项,并显示去往目的地的预估用时。AI,从“等指令”变成了“先你一步”。
在2026年的宣传片里,手机厂商反复告诉用户同一件事:你不需要再打开一个个App,点一层层菜单,你只需要开口,AI手机就能帮你把事情办成。
更受关注的是来自手机厂商之外的两位选手:豆包手机二代(NaviX Ultra),9月16日上市销售额1秒破亿,开售前京东预约量逼近40万台;阶跃STEPX Neo铺垫了三个多月,10月16日开售,3999元全栈价打价格战,还送12个月Token。
手机的下一个形态,或者说AI助手的载体形态,来到了一个关键时点。
01
AI手机,条条大路通罗马
AI手机不是2026年才出现的概念,但2026年是各家路线集中落地的一年。同样是想让AI替用户办事,各家做法差别很大。

豆包走的是GUI路线,AI像人一样“看”屏幕、“点”按钮,绕过应用授权,直接从系统层面接管操作。GUI路线优势是通用性,不需要应用方配合,能操作任何App。
2025年12月,第一代豆包工程样机努比亚M153以“技术预览版”名义发售,主要面向开发者和科技爱好者,售价3499元,豆包提供系统级的AI操作能力,中兴通讯旗下努比亚提供硬件和系统适配。首批备货3万台,发售当日售罄,二手市场被炒到5000元~10000元,最高报价达到3.6万元。
其实在更早之前,智谱已经尝试了GUI路线。2024年10月,智谱发布AutoGLM,被业界视为全球首个具备“Phone Use”能力的AI Agent。2025年8月,AutoGLM 2.0发布,智谱把它放进了云端虚拟手机里运行。用户一句话,AutoGLM在云端操作抖音、小红书、美团、京东等40多款应用,用户自己的手机可以同时刷视频、打游戏,不受影响。智谱当时还同步推出了移动端API和开发者生态计划,让AutoGLM的能力可以接入AI眼镜、手表、家电等硬件。
大模型公司阶跃星辰走的是协议接入路线。2026年10月13日,阶跃终端发布首款大模型原生智能体手机STEPX Neo,搭载智能体原生操作系统Step AOS 1.0和个人智能体阶跃Amoo。Step AOS从底层围绕智能体重新设计,把长期记忆、任务调度和安全机制做进系统,应用通过MCP、A2A等标准协议开放接口,Amoo可以直接调用后台服务完成任务,不需要进入App、不需要模拟点击。截至10月,阶跃称已与支付宝、腾讯、携程、滴滴、剪映、高德、美团等近百家企业达成合作,接入支付宝300余项服务。
手机厂商走的是“系统意图框架/协议调用为主、GUI自动化兜底”的混合路线。早在2023年,华为、小米、OPPO、vivo、荣耀就密集发布了自研大模型,这些模型最初被用来增强语音助手、相册搜索、通话摘要等系统功能,到了2026年,它们成了手机厂商做系统级Agent的底层能力。手机厂商自家系统App(相册/日历/短信/闹钟),AI可以直接调用;第三方应用向系统声明意图后,可被AI调用;没有对接意图、没开协议的App,才用模拟点击操作。
02
谁能打通App围墙?
但到罗马的道路并不那么好走。置于手机系统内的AI和App之间还隔着一道高高的围墙。是从围墙上绕过去?还是商量下开一个门?不同的路线已经遭遇了不同的结果。
豆包撞上了集体防御。第一代工程样机发布次日,用户上手后发现豆包助手操作微信触发登录异常,部分银行App直接拦截自动化操作。到了2026年9月的NaviX Ultra,豆包改变策略:发布SAEP协议,设置30天公示期。核心规则是:第三方应用可以自主声明是否允许豆包在其应用内执行屏幕自动化操作,以及允许哪些页面、哪些操作。公示期内,豆包只对系统自带应用、字节旗下应用和明确同意的第三方应用执行自动化操作。公示期满后,未声明拒绝的应用默认开放。

结果,共155款应用表示拒绝,包括腾讯及其关联生态65款,阿里系23款,快手14款,美团11款,加上小红书、滴滴、拼多多、招商银行、工商银行等,几乎覆盖了中国移动互联网的全部核心流量池。
为什么GUI路线触发集体防御?
盘古智库高级研究员江瀚认为:“155款应用的集体拒绝,是整个存量移动互联网生态对智能体试图架空全平台流量入口、重构现有利益分配体系的集体防御。”
中国移动互联网的流量格局已经高度固化,超级App的日活、停留时长、广告加载率和交易闭环构成了一台精密运转的变现机器。咨询机构Omdia资深分析师钟晓磊指出,开屏广告、Banner广告是应用厂商的重要收入来源,当操作被智能体代替,“原有商业模式也将被打破”。
所以,GUI Agent直接把用户截走了,这是主流互联网应用不愿意看到的。一是担心数据安全和责任归属,二是AI智能体可能改变现有App的流量入口、用户关系和商业模式,触及平台的核心利益。
所以不难理解为什么智谱在2025年12月将核心AI Agent模型AutoGLM全面开源。它不自己做手机,也不和超级App正面谈判,而是把能力开放给所有想做AI手机的厂商和开发者。AutoGLM被业界视为全球首个具备“Phone Use”能力的AI Agent,能稳定完成外卖点单、机票预订等长达数十步的复杂操作。
关于开源的原因,智谱表示,“这件事(AI手机)只在一家公司做,是不够的。”智谱认为,AI手机已经是趋势,但如果“会用手机的AI能力”只掌握在极少数厂商手里,那便意味着两件事:一是开发者的创新空间,要看平台愿不愿意开放接口;二是用户日常生活中最重要的那台设备,越来越像“别人家的入口”。
相对而言,阶跃采用协议路线更容易被应用方接受,因为“能力开放的开关”留在应用方手中。但体量最大的微信、淘宝、天猫并不会轻易答应,目前还不在阶跃的协议合作方名单中。
豆包硬闯被拒,智谱开源赋能,阶跃谈判撬开小入口,手机厂商多线并举,面对同一批超级App,谁也没完全实现宣传中的“无所不能”。
03
不只手机,其他硬件都在争抢入口
从另外一个角度想,如果AI帮用户办事,用户不需要再盯着屏幕,打开App,一层层点击,那么手机还有存在的必要吗?AI只能住在手机里吗?
实际上,AI手机只是个人AI助理在2026年最显眼的一种落地形态,手机之外,眼镜、耳机、云端,都在被拉进同一场争夺,它们要做的事和豆包、阶跃、手机厂商一样:成为用户与数字服务之间的第一个接触点。
在阶跃AI手机发布同日(2026年10月13日),阿里千问在杭州发布了AI眼镜N1、N1 Pro和AI耳夹式耳机三款产品。千问眼镜能点外卖、打车,唤醒词是“你好千问”。阿里巴巴集团千问事业部副总裁宋刚指出:AI穿戴是千问在物理世界的延伸,也是Personal Agent的重要组成部分。
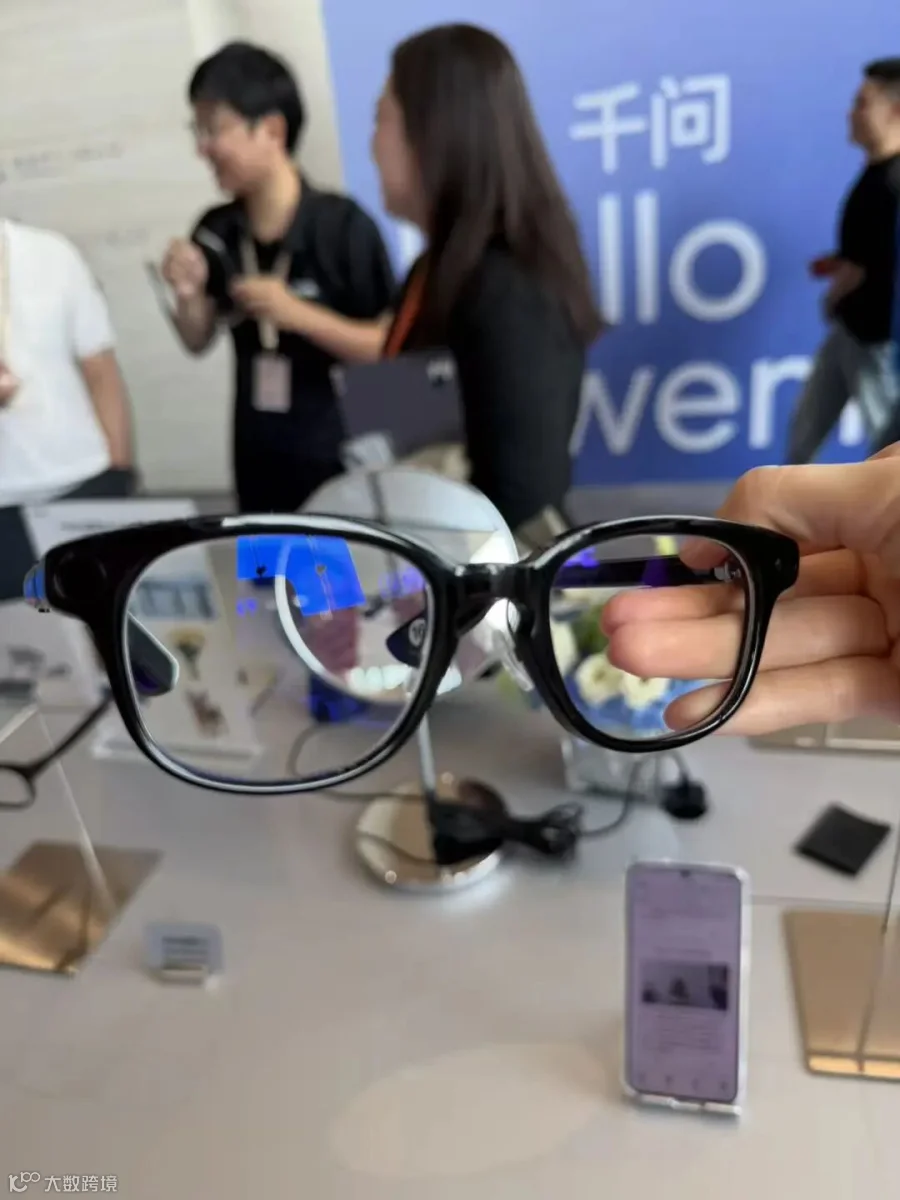
千问AI眼镜 N1
一位行业人士向亿邦AI指出,大模型公司做硬件,主要是为了抢入口,“用户对于模型没有忠诚度,通过硬件,可以培养用户的使用习惯,把用户留住”。
海外也发生同样的故事。2026年9月8日,Meta正式推出个人AI智能体Muse,定位“替人办事”的Agent,它能自主拆解任务、操作浏览器、填写表单、预订旅行、在线购物,用户关闭应用后仍在云端虚拟机中持续运行。上线不到两周,Muse登顶美国App Store免费榜。
Meta对Muse的期待不止于一个App:上线仅两周后,Meta就宣布正把Muse接入智能眼镜,用户说出名字即可唤醒它,让它指导锻炼、记录饮食,或协助挑选眼前看到的商品。
这是云端Agent找硬件做落点的一条路径。另一条路径是硬件厂商自己升级Agent能力:Rokid升级AI助手2.0,加入行程自动记录、主动提醒,并与腾讯云WorkBuddy打通;华为AI眼镜支持“小艺看世界”和支付宝“看一下”支付。
“主动服务”成为了2026年AI硬件竞争的焦点。这些设备带着摄像头、麦克风和各种传感器,能持续获取用户所处的场景信息。Agent拿到这些信息,才有可能在用户开口之前判断他需要什么。
眼镜和耳机比手机更“贴身”,但它们面对的应用生态和商业逻辑,和豆包手机被App拒绝同理。当千问眼镜试图调用美团点外卖,美团是否愿意把接口开放给一个可能截走用户的硬件?当Muse试图调用外部应用,那些应用是否愿意让一个Meta的Agent站在自己和用户之间?
可以说,AI助手如何参与已有的互联网软硬件生态,将是今年以及明年最具创新想象力的空间,也是最有看点的商业博弈战场。