

本文约3000字,阅读需要8分钟
本报告总结自 CB Insights 发布的 2026 年第三季度《State of Digital Health | Global》。报告显示,2026年第三季度全球数字医疗行业融资额达到77亿美元,较上一季度增长1.3%;融资交易数量则从640笔下降至546笔,创历史季度新低。与此同时,单笔融资规模继续扩大,1000万美元级别以上的超大额融资持续主导市场,单笔金额达到1亿美元及以上的融资占本季度融资总额的56%。独角兽总数升至107家,但新晋独角兽仅有1家,反映出资本进一步向少数头部企业集中,数字医疗行业的退出环境仍然有限。
报告核心要点
交易数量持续收缩:融资市场向头部集中
2026年第三季度,全球数字医疗行业共完成546笔融资交易,较上一季度的640笔下降15%,延续了自2025年第一季度以来的交易数量下行趋势。尽管交易数量持续下降,市场融资总额仍达到77亿美元,较第二季度的76亿美元基本持平,表明融资活动的收缩并未同步转化为融资金额的明显下降。
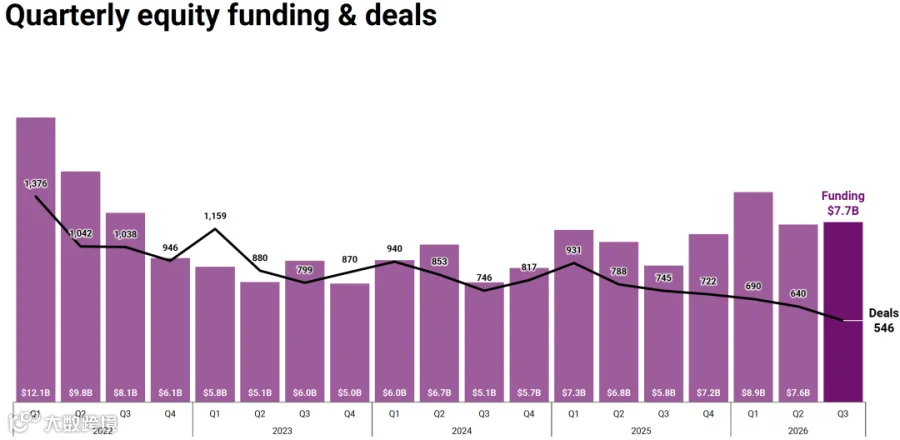
从全年表现来看,2026年年初至今全球数字医疗融资总额达到242亿美元。按照当前节奏估算,全年融资额有望达到322亿美元,高于2025年的271亿美元。这意味着,在交易数量不断减少的情况下,行业整体融资规模仍有望继续增长。
这一趋势表明,当前数字医疗投资市场正呈现“交易数量减少、单笔融资规模扩大”的特征。资本并未完全退出数字医疗领域,而是更集中地流向少数能够获得大额融资的企业。融资总额的增长也因此不能简单理解为行业内普遍的投资回暖。
大额融资主导市场:少数头部交易贡献过半融资额
2026年第三季度,全球数字医疗行业1000万美元级别以上的超大额融资交易共完成21笔,融资总额达到43亿美元,占季度融资总额的56%。这是超大额融资连续第三个季度贡献超过一半的行业融资金额,显示头部项目对市场整体表现的影响持续增强。
本季度最大的一笔融资来自瑞典数字医疗企业 Neko Health,公司完成7亿美元C轮融资,估值达到70亿美元。美国医疗健康人工智能实验室 Ortet获得5亿美元私募股权融资,位居第二。其他主要融资项目还包括美国生物技术企业 Enveda的3.11亿美元E轮融资、中国企业 Anew Labs的2.9亿美元融资,以及医疗人工智能企业 OpenEvidence的2.5亿美元E轮融资。

从头部融资项目来看,本季度大额资金分布于数字医疗、生物技术及医疗人工智能等不同领域,部分企业在较早期或后续融资阶段均获得了较大规模的资本支持。超大额融资占比持续走高,意味着行业融资总额越来越受到少数大型交易的影响,整体市场表现与头部项目的融资进展密切相关。
独角兽总数升至107家:新增企业数量有限
2026年第三季度,全球数字医疗独角兽企业总数达到107家,为五年多以来的最高水平。不过,本季度仅新增1家独角兽企业,即美国医疗健康保险企业 Angle Health,其最新估值达到27亿美元。

从区域分布来看,美国拥有87家数字医疗独角兽,本季度新增1家;欧洲有10家,亚洲有9家,加拿大有1家,其他区域没有新增独角兽。全球估值最高的数字医疗独角兽包括美国的 Devoted Health(160亿美元)、OpenEvidence(150亿美元)、芬兰的 Oura(110亿美元)以及美国的 Neuralink(97亿美元)。中国企业微医(We Doctor)估值为70亿美元,与美国的Commure、Ro及瑞典的Neko Health处于同一估值水平。
报告指出,独角兽总数的增长与新晋独角兽数量放缓并存,反映出数字医疗企业退出市场相对有限,以及企业维持非上市状态时间延长的趋势。独角兽数量仍在增加,但新增企业减少,说明估值增长与企业实际退出并非同步发生。
退出市场以并购为主:IPO及SPAC交易数量有限
2026年第三季度,全球数字医疗行业共记录101起并购交易、2起IPO和1起SPAC交易。与其他退出方式相比,并购仍是数字医疗企业最主要的退出渠道。
本季度金额最高的并购交易包括:医疗信息管理企业 MatrixCare以4.9亿美元被Frazier Healthcare Partners收购;Thymmune Therapeutics以3亿美元被United Therapeutics收购;Naveris以2.6亿美元被CareDx收购。

本季度SPAC交易中,Freenome的估值达到11亿美元。整体来看,数字医疗行业退出活动仍以并购为核心,而IPO及SPAC交易数量相对有限。对于数字医疗企业及其投资者而言,并购仍是重要的退出路径,行业退出环境的变化也会影响企业的融资周期和资本回报预期。
全球投资趋势分析
融资规模与交易数量:平均规模上升,中位数仍处低位
从单笔融资规模来看,2026年年初至今全球数字医疗交易的平均融资规模达到1940万美元,高于2025年的1360万美元;融资中位数为300万美元,高于2024年的280万美元,但仍低于2022年的350万美元。平均融资规模与中位数的表现并不完全一致,说明少数大额交易对整体平均值具有明显影响,而典型交易的融资规模尚未恢复至2022年的水平。
从融资阶段来看,2026年年初至今,早期交易占全部交易的65%,低于2025年的68%、2024年的71%以及2023年的73%。与此同时,各阶段融资中位数存在明显差异:早期交易为230万美元,中期交易为2190万美元,晚期交易为4000万美元。

从投资者结构来看,风险投资机构(VC)仍是全球数字医疗融资的重要参与者,2026年第三季度约32%的交易涉及VC;其他投资者约占22%,企业投资者约占10%,孵化器及加速器约占9%,企业风险投资机构(CVC)约占8%,天使投资者和资产及投资管理机构分别约占7%,私募股权投资机构约占6%。
区域格局:美国保持领先,欧洲融资规模高于亚洲
2026年第三季度,美国数字医疗市场完成289笔交易,融资额达到49亿美元,继续保持全球领先地位。欧洲完成115笔交易,融资额达到15亿美元;亚洲完成107笔交易,融资额为8亿美元。加拿大完成12笔交易,融资额约为2亿美元;大部分其他区域的融资规模则相对较小。

从交易数量占比来看,美国约占全球数字医疗交易的53%,欧洲占21%,亚洲占20%,其他区域合计占6%。美国不仅在融资金额方面领先,也拥有全球最多的交易活动。欧洲与亚洲的交易数量较为接近,但欧洲本季度融资额约为亚洲的两倍。
从超大额融资分布来看,美国在本季度完成15笔超大额融资,融资总额达到28亿美元;欧洲完成3笔,融资总额约为9亿美元;亚洲完成1笔,融资额约为3亿美元。美国的市场优势体现在交易数量、融资金额以及超大额融资数量等多个维度,而欧洲的融资表现则受到少数大型交易的显著影响。
中国市场:多笔代表性融资集中于生物技术与医疗相关领域
从亚洲市场的主要融资项目来看,中国企业在2026年第三季度的多笔大额融资进入区域交易榜单。其中,Anew Labs完成2.9亿美元融资,位居亚洲本季度股权融资交易首位;Gestala完成6200万美元种子轮融资,Drug Farm完成5500万美元D轮融资,MindRank完成5200万美元B轮融资,Beyond Therapeutics完成3000万美元A轮融资。

从这些代表性交易来看,亚洲数字医疗市场的融资项目覆盖不同融资阶段,既包括种子轮和A轮项目,也包括C轮、D轮等较成熟企业的融资。中国企业Anew Labs的2.9亿美元融资规模显著高于亚洲其他上榜项目,并成为本季度全球前十大股权融资交易之一。
总体来看,2026年第三季度全球数字医疗市场呈现出融资总额基本持平、交易数量继续下降、超大额融资占比维持高位、独角兽新增数量有限、并购仍是主要退出方式的特点。2026年年初至今的融资总额已达到242亿美元,全年融资额有望超过2025年,但融资活动并未在各个维度同步回暖:平均融资规模显著上升,融资中位数仍低于2022年水平,早期交易占比也在持续下降。
对数字医疗行业而言,判断市场是否真正复苏,不能只关注融资总额,还需要同时观察交易数量、融资中位数、不同阶段的融资分布,以及企业退出活动。这些指标共同反映了资本参与程度、资金分配方式与行业流动性之间的变化。


点分享

点点赞

点在看