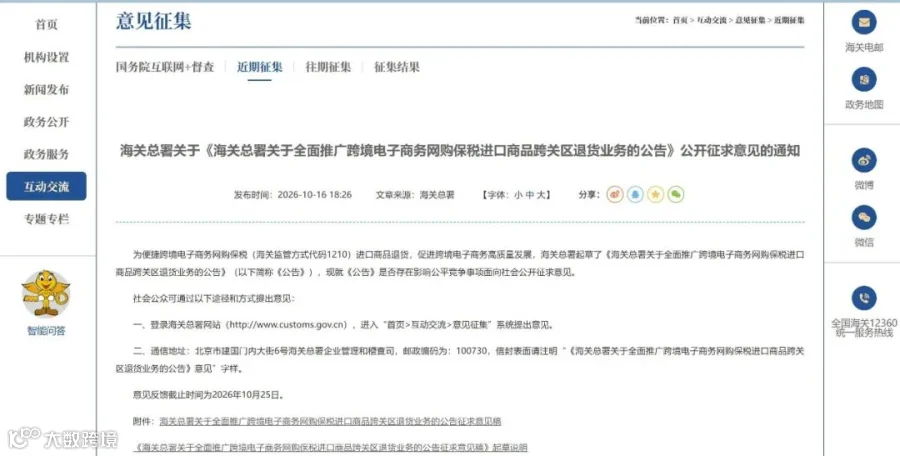
10月16日,海关总署发出关于《海关总署关于全面推广跨境电子商务网购保税进口商品跨关区退货业务的公告》公开征求意见的通知。
-跨关区退货,是指在跨境电商网购保税(海关监管方式代码1210)进口模式下,将退货商品退运至原海关特殊监管区域或者保税物流中心(B型)以外的其他区域(中心)。
-退货企业应向跨关区退货商品实际运抵地的主管海关提交申请,并明确接收跨关区退货商品的仓储企业。
-退货企业、收货仓储企业不得为海关失信企业、严重失信企业、信用信息异常企业名录企业以及信用评估状况为“异常”的企业。退货企业、收货仓储企业应当建立跨关区退货流程监控体系等内控机制。
-退货企业在《海关跨境电子商务零售进口申报清单》放行之日起30日内申请退货,并且在《申报清单》放行之日起45日内将退货商品运抵区域(中心)的,相应税款不予征收,并调整消费者个人年度交易累计金额。
-按照目前的规定,跨境电商网购保税进口退货商品应当运抵原海关特殊监管区域或保税物流中心(B型)。
-近年来,跨境电商网购保税进口业务发展势头良好,跨境电商退货单量增长较快,跨境电商企业和消费者对退货便捷性提出更高要求,希望退货商品突破退回原区域(中心)的限制,实现退货商品“一点退全国”。
-海关总署已组织杭州等直属海关研究跨境电商跨关区退货的实际需求、监管创新情况,同步优化金关二期保税监管系统、跨境电商进口统一版系统功能,自2023年起先后在杭州、郑州、广州海关开展了跨境电商网购保税进口商品跨关区退货试点工作。
-此次征求意见的公告正式发布实施后,目前规定(海关总署2018年第194号公告和海关总署2020年第45号公告)与之不一致的,以最新规定为准。


 观海咨询