


01
分期支付方案众多
为什么还需要 Splitit?
对于家具、珠宝、消费电子、医疗健康等高客单行业而言,很多时候影响最终成交的因素,并非消费者的购买意愿,而是是一次性付款所带来的资金压力。
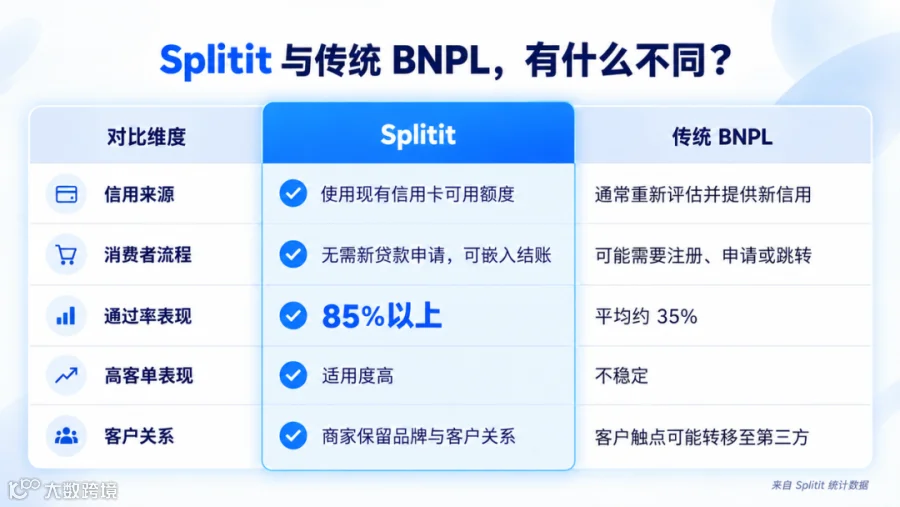
传统 BNPL(先买后付)模式曾是解决此问题的主要途径,但 BNPL 通常需要消费者注册新账户并提交贷款申请,部分场景还涉及还涉及繁琐的信用评估及第三方页面跳转。一旦消费者的申请被拒,不仅会打断原本连贯的购物体验,还极易导致购物车弃单,甚至损害来之不易的品牌忠诚度。
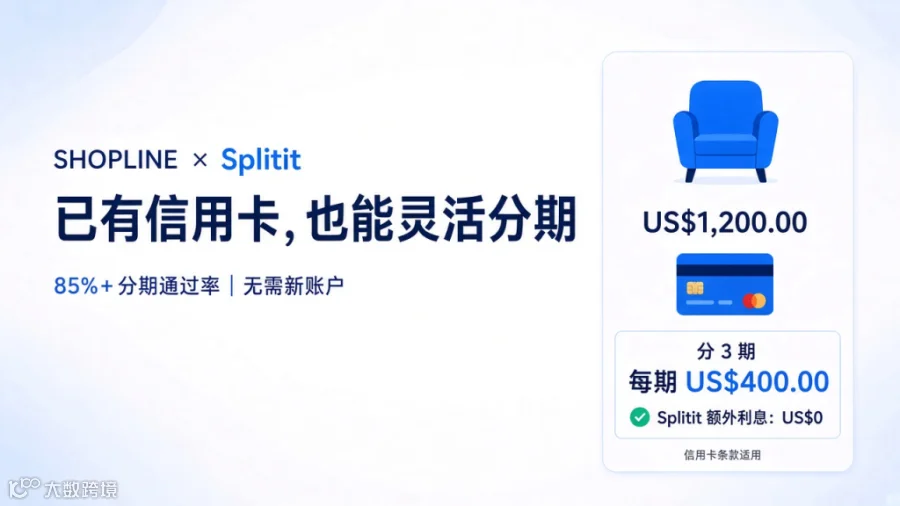
如今,SHOPLINE 平台正式上线 Splitit,为商家带来一种区别于传统模式的分期新思路:不再让消费者申请一笔新的贷款,而是直接将其信用卡中现有的可用额度转化为分期付款能力。
02
Splitit 是如何运作的?
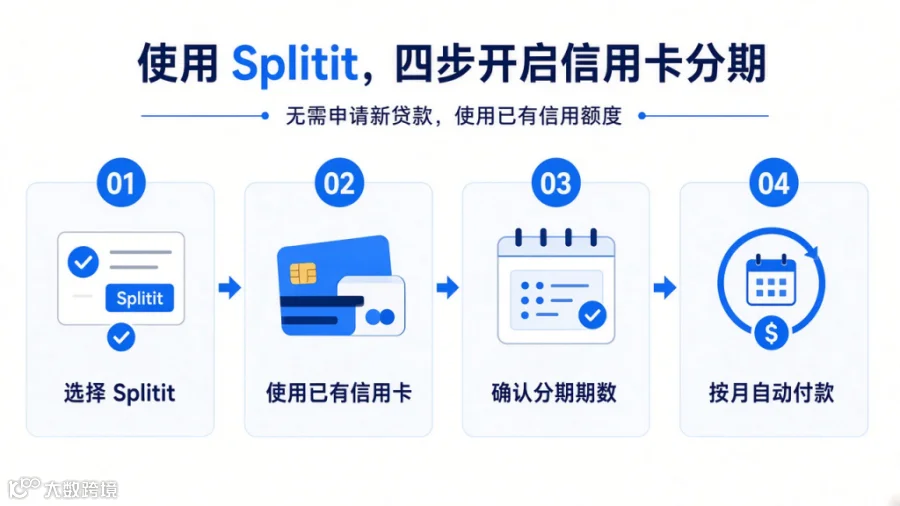
Splitit 提供的结账体验十分简便:消费者只需要在结账时选择 Splitit,并使用自己已有的信用卡完成支付。Splitit 会自动验证信用卡是否具有足够的可用额度,并对订单总额进行预授权;在此之后,系统将按照双方约定的分期周期,逐月从该信用卡中扣取当期应付金额,同时相应的预授权额度也会随着还款进度逐步释放。
在整个交易过程中,消费者无需重新申请信用账户,对商家而言,则可以根据具体合作方案获得全额或接近全额的货款。这不仅为消费者提供了极具灵活性的付款方式,也极大地保障了商家的现金流运转效率。
提示:Splitit 本身不向消费者收取额外利息,但持卡人仍需遵守发卡行的信用卡条款;若未按时偿还信用卡账单,发卡行可能收取利息或相关费用。
03
为什么 Splitit 更适合高客单增长?
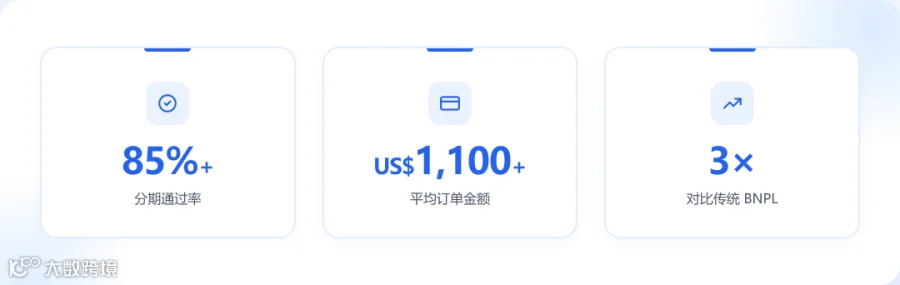
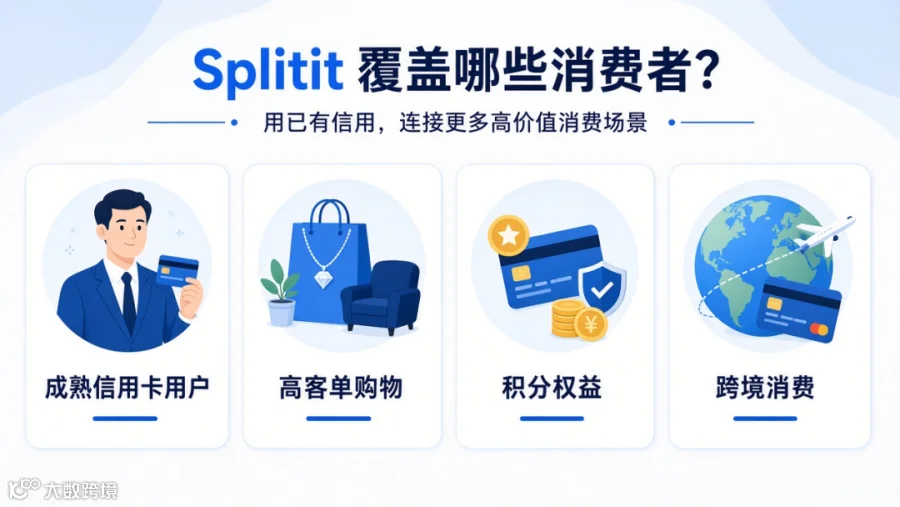
Splitit 聚焦的是那些已经拥有信用卡、具备较高可用信用额度,并希望灵活管理现金流的消费者。对商家而言,简化的申请步骤也意味着更少的结账摩擦。同时,基于已有信用卡额度的分期模式,也能够完美承接传统 BNPL 模式难以覆盖的高价值订单需求。
04
Splitit 能帮助商家
精准触达哪些消费群体?
根据 Splitit 与 PYMNTS 联合发布的商户调研数据显示:
72% 的受访商家将“信用卡关联分期”列为优先选择的支付方式
近 90% 的商家认为此类分期付款有助于客户的获取与留存
53% 的商家认为,如果能在购物早期就让消费者知晓有此分期选项,他们会更有意愿购买高价商品或服务
05
哪些 SHOPLINE 商家更适合 Splitit?
店铺平均客单价高的商家;
主营家具、珠宝、奢侈品、消费电子或高端时尚商品的商家;
提供医疗健康、教育、旅行、家装及专业服务的商家;
正在积极拓展美国等信用卡普及率较高的海外市场的商家;
已提供 BNPL服务,但希望能进一步覆盖更多未获 BNPL 批准的消费者的商家;
高度重视品牌一致性,希望保留客户数据与长期关系的商家。
06
在 SHOPLINE
让高客单分期方案轻松落地
在过去,为独立站接入一套新的分期支付方案,往往意味着需要投入额外的技术开发、进行复杂的支付流程改造以及承受更高的后台管理成本。如今,Splitit 已经作为官方插件正式接入 SHOPLINE 生态。符合资质条件的商家可以极其便捷地启用信用卡关联分期功能,完全无需从零开始搭建繁复的支付系统。

具体支持地区、信用卡类型、费率、结算安排与功能开放情况,以 Splitit 后台及最终协议为准。
