

在马来西亚设立公司或开展业务的企业,正在面对更具体的可持续发展信息披露安排。上市企业已按组别逐步采用国际可持续披露准则,大型非上市公司也被纳入国家可持续报告框架的规划范围。
不过,“马来西亚正在推进可持续披露”并不等于“所有企业现在都必须提交ESG报告”。
判断企业是否涉及,需要区分上市规则、国家框架与《公司法》修订建议,并核对对应的实施时间。
一、政策推进到哪一步了?
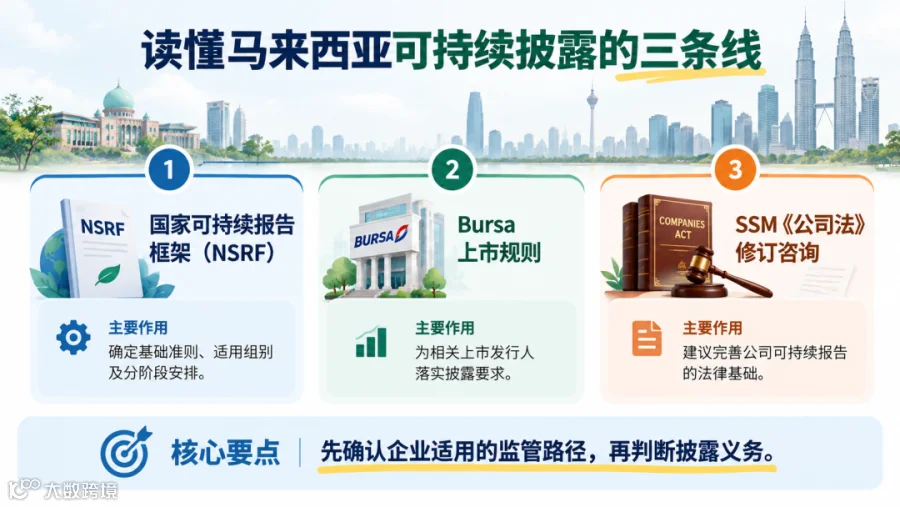
马来西亚国家可持续报告框架(National Sustainability Reporting Framework,简称NSRF)以国际可持续准则理事会(ISSB)发布的IFRS S1和IFRS S2作为基础披露准则,并采用分阶段实施、气候信息优先及过渡性减免等安排。
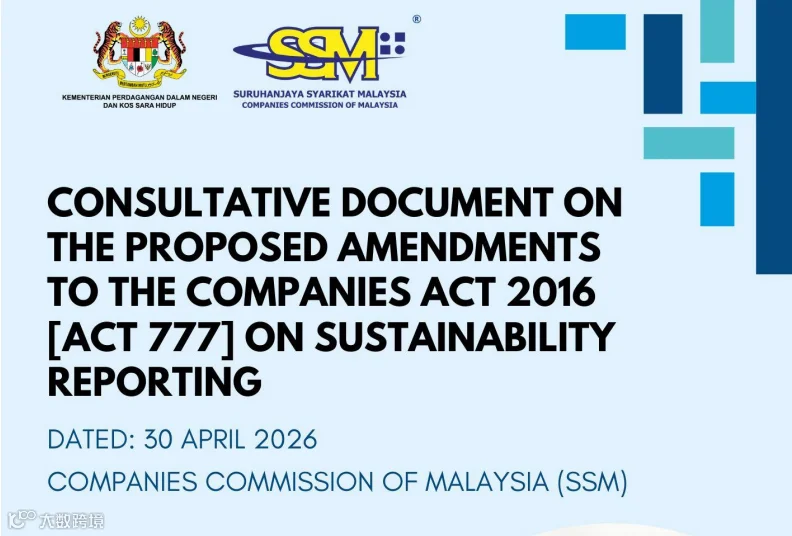
与此同时,马来西亚公司委员会(SSM)于2026年4月30日发布关于可持续报告的《公司法2016》修订咨询文件,并于5月22日修订其中的法案建议部分,将咨询截止日期延至6月16日。该文件属于修法咨询资料,不能直接当作已生效的法律要求。
二、哪些企业被纳入NSRF分阶段安排?
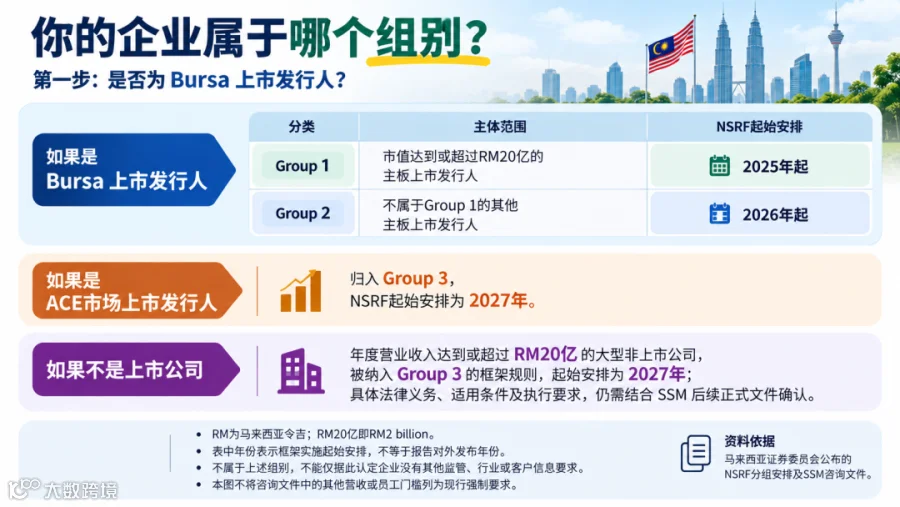
NSRF将适用主体划分为三个组别。这里需要特别区分两个指标:大型主板上市发行人看的是市值;大型非上市公司看的是年度营业收入。两者虽然都涉及RM20亿门槛,但不能混用。
三、披露与鉴证,要分别看时间
NSRF采用气候信息优先的实施方式,并为部分要求提供过渡安排。因此,开始采用框架、全面采用IFRS S1和IFRS S2,以及开展强制鉴证,是不同的时间节点。
2026年9月17日,马来西亚证券委员会发布最新通知,将范围一和范围二温室气体排放披露的强制合理鉴证安排延后一年。

四、在马来西亚经营的中国企业,可以先梳理什么?
对在马来西亚设有子公司或生产基地的中国企业而言,首先应核对当地实体的上市状态、规模和报告期,确认适用要求,而不是直接套用中国母公司的披露安排。
在准备层面,可以先盘点能源消耗及排放数据,明确数据责任部门,保留计算依据和原始记录,并检查现有报告流程能否支持持续披露。这些工作也有助于后续回应集团、客户或鉴证机构的信息需求。
强制鉴证时间调整,为相关企业完善数据质量和内部控制提供了更多准备时间,但企业仍需分别跟踪披露和鉴证要求。