

国庆之后,很多朋友一脸困惑。美股下行,韩国股市承压,我们A股存储芯片、半导体、光模块、PCB,一轮接一轮的大跌。

不少人问我两个灵魂拷问:
第一,为什么A股科技,总是走不出独立行情?
第二,成交额还有1.45万亿,明明成交量不算低,场外资金为什么迟迟不肯进场抄底?
今天Mike把底层逻辑一次性讲清楚。
一、为什么 A 股 AI 硬件,很难走出独立行情?
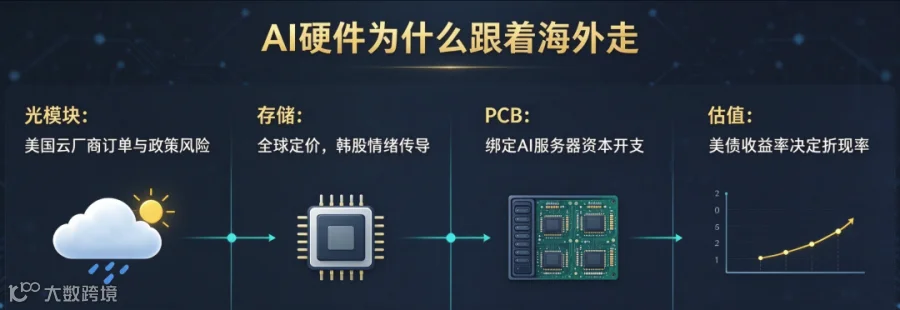
一句话先说结论:存储、光模块、PCB这一整条AI算力硬件,是全球一体化产业链,业绩、客户、定价、估值锚全部绑定海外,天然就是全球同步资产,很难独立走出行情。
很多人有个误区:A股科技,理应走出独立行情。但要分清赛道,不是所有科技都被海外牵着走。
1、全球分工,收入大头在海外
光模块国内企业,很大一部分收入来自美国云厂商。国庆期间市场开始交易FCC政策传闻,下一代3.2T光模块面临美国含量门槛限制,一旦落地,国内龙头海外订单预期直接受损。这个风险,不是国内政策能对冲的。
存储芯片更简单,全球定价权在三星、SK海力士、美光。韩国存储龙头一旦停止大规模回购,叠加存储涨价斜率放缓,韩国股市存储板块直接崩盘,情绪瞬间传导A股。PCB、载板同样,AI服务器高速PCB的增量,来自海外AI资本开支。海外云厂商下调资本开支预期,整条产业链一起杀估值。
说白了:赚全球客户的钱,估值自然跟着全球资产定价,不是单单由国内市场决定。

2、成长股共用同一个估值标尺:美债收益率
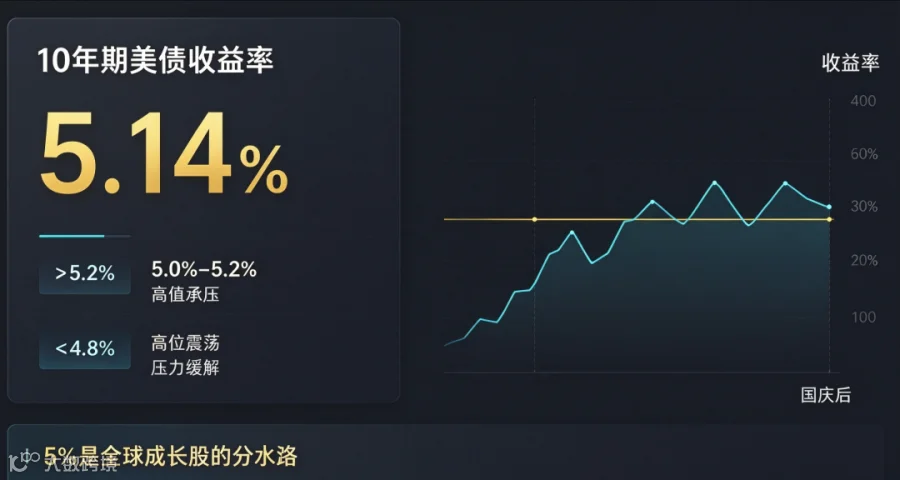
半导体、算力硬件属于久期很长的成长股,股价定价,是把未来多年的利润折现。美债收益率上行,折现率抬升,远期利润的现值直接缩水。不管是英伟达,还是三星,再到A股光模块、存储标的,用的是同一套估值公式。只要美债收益率维持高位,全球高估值成长股都会承压,A股很难单独走强。
3、北向资金是科技龙头的核心持仓,跨境资金联动
北向资金重仓光模块、存储、半导体龙头。一旦海外风险偏好下降,北向直接卖出,内资机构、量化、融资盘会跟随抛售,形成共振。只要北向是重要持仓,海外风险就会直接传导,很难完全脱钩。
4、什么时候 A 股科技才有独立行情?
只有两种场景,才有可能走出独立行情:
①纯国产替代主线,海外客户占比低,不受海外出口政策直接冲击,例如部分半导体设备、材料;
②国内出台强力产业政策,形成独立催化,同时海外没有同步利空。
而这一轮杀跌的主线:光模块、存储、高速PCB,都是海外客户占比最高、受美国供应链政策冲击最大的细分赛道,天然和海外绑定最深。
划重点:不是A股所有科技都不能独立,AI算力硬件这一条赛道,天生全球化,很难独立走牛。
二、1.45 万亿成交额,为什么资金不愿意进场?
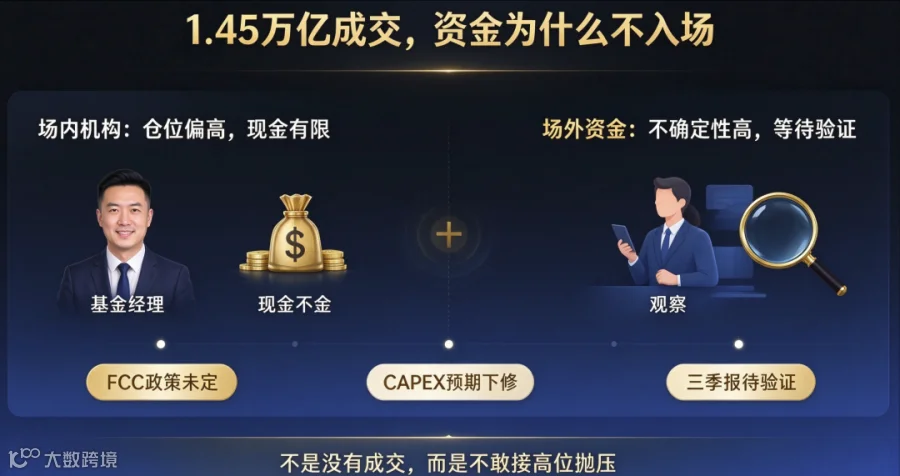
先纠正一个关键误区:1.45万亿,并不是熊市那种极端地量。对比前期3万亿+的峰值,属于高位赛道退潮后的缩量。市场现在是典型存量博弈,场外增量资金不愿入场;场内机构仓位已经打满,没有多余现金大举加仓。资金选择观望,不主动接高位赛道的抛压。
1、公募权益仓位偏高,手里没有大量闲钱抄底
公募整体仓位处于高位,没有巨量现金一次性进场抄底科技。机构不是不想买,是没有更多现金加仓。只能在板块之间腾挪:卖出高位赛道,切换到银行、红利这类防御板块。本质是场内资金搬家,不是新增资金进场。
2、风险偏好下降,资金不愿意为不确定性买单
现在市场悬着好几颗不确定的雷:
-
FCC光模块政策目前只是草案,没有落地,最终影响可轻可重; -
全球AI资本开支预期下调,云厂商资本开支会不会持续不及预期; -
美债收益率高位震荡,不知道何时拐点; -
存储涨价斜率放缓,需要三季报业绩来验证。
机构资金的风格,不确定性高的时候,不会提前重仓博弈,宁愿等利空落地、财报验证之后,再决定要不要进场。不是没有资金,是资金不愿意在风险悬而未决的时候,主动去承接高位科技的抛压。
3、杠杆资金收缩,从进攻力量变成潜在抛压
上一轮科技行情,融资盘(杠杆资金)是重要推手。现在板块破位下跌,融资盘被动减仓,杠杆资金从多头进攻力量,变成潜在抛压,不会主动进场做多。
4、场外居民资金,只爱趋势,不爱抄底下跌
散户增量资金的特点,是追涨不追跌。板块持续回调,亏钱效应扩散,场外资金不会主动进场抄底。只有板块形成持续反弹,赚钱效应重新回来,增量资金才会慢慢回流。
5、缩量下跌的真实含义:不是恐慌放量杀跌,是买盘枯竭
缩量,代表想卖出的资金还在慢慢兑现,但愿意主动高价买入的资金变少。不是抛压铺天盖地,而是承接盘严重不足。想要科技板块走出独立行情,需要增量资金进场,或者存量资金大规模从防御板块切回科技。目前两件事,都没有发生。
三、这次回调,是杀估值,不是基本面彻底崩盘
很多人恐慌,以为AI算力需求消失了。客观看,这一轮存储、光模块、PCB的大跌,核心是市场对远期需求、海外政策的预期下调,叠加前期巨大涨幅,资金集中兑现浮盈。并不是AI算力需求马上消失,也不是存储、光模块行业基本面彻底反转。
市场正在发生风格切换:从“给远期高增长溢价”,切换到必须看到实实在在业绩兑现,对海外政策风险重新定价的阶段。
四、什么时候,科技板块才会迎来拐点?
满足下面至少一条,我们才会看到科技板块脱离海外走出独立行情:
-
美债收益率明显下行,全球成长股估值环境改善; -
海外政策风险(FCC等)落地,利空出尽; -
三季报业绩大幅超预期,订单、盈利验证没有受损; -
国内出台强力产业政策,独立驱动国产替代主线。
总结
算力硬件这条主线,逻辑没有彻底消失,但短期估值修复需要等待条件。全球化的赛道,很难单方面走出独立行情;存量博弈的市场,没有增量资金,就很难走出趋势性大反弹。
接下来重点盯两件事:美债的变化(5%是一道分水岭。10年期美债持续站在5%上方,就是悬在全球算力硬件头上的估值枷锁;这个枷锁不松,存储、光模块、PCB很难走出独立趋势行情。)、三季报业绩验证。
市场永远不缺机会,缺的是耐心。