

进入传统货运旺季,美国卡车市场并未迎来预期中的运力释放。
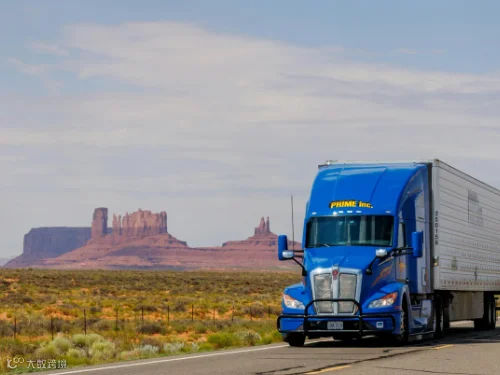
承运商接单量在下滑,拒单率却居高不下,叠加燃油成本暴涨,本土卡车运力收缩,给跨境货主与供应链带来了持续压力。
01
反常的一幕
数据显示,承运商接单量指数四周内下滑超 4%,降至 9518 点,创下今年 1 月以来(除节假日之外)的最低值。
通常情况下,接单量走低意味着运力有了喘息空间,拒单率应随之回落。
但现实是,全国拒单率仍稳定在 13.9% 附近,对比去年同期旺季,彼时拒单率尚低于 6%,接单量指数也高出约 2%。

02
驱动逻辑的区别
2020 — 2021 年那一轮美国卡车运力紧张,是需求爆发驱动,与当前这轮运力紧张形成的逻辑完全不同。
早在 2025 年假期旺季,整体货运需求其实偏弱,但运单拒单率、现货运价,已经高于过去 3 年水平。
1 月下旬冬季风暴 Fern 又进一步推高拒单率与现货运价,而此这后两者也一直没有明显回落。
需求没起来,运力却持续吃紧,说明这一轮的根源不在需求端,而在供给端的收缩。
成本层面:柴油零售价格同比大涨 73%,干货车现货运价同比上涨 43%,运价涨幅明显跟不上油价;油钱要现付,运费得等卸货后数日甚至数周才结,导致大量小型车队现金流承压,经营难度加剧。
监管层面:行业准入门槛持续抬升,商用司机英语能力考核、非本地商用驾照新规与移民政策收紧,直接拦截了大量潜在入行司机;监管端持续清退不合规主体,截至今年夏天,安全评分不达标的车队中已有近 2% 被清退出市场,进一步压缩有效运力供给。
此外,外部融资环境也制约运力扩张。
当前借贷成本走高,疫情时期低成本政府贷款没有了,幸存的小型车队也不敢新增车辆、扩大运力。
写在最后
供给修复周期天然慢于需求调整,多重阻力叠加之下,运力偏紧的格局短期很难扭转。
FreightWaves 判断,美国卡车运力紧张态势或将延续至 2027 年。
简单来说,旺季只是放大了美国卡车市场的运力矛盾,深层结构性运力缺口并不会随季节结束而消失。
对于卖家与物流采购团队而言,需要提前做好长期运力偏紧的预案,预留充足缓冲周期,提前规划运输方案,规避运价波动与运单拒收带来的供应链风险。