DataEye研究院近期发现,9月海外短剧投放的新剧场(APP或网页)前10中,有8个都是网页。
这一堆网页背后,又能识别出两套商业模式。
DataEye研究院今天聊聊网页端。已成为出海流量密码?
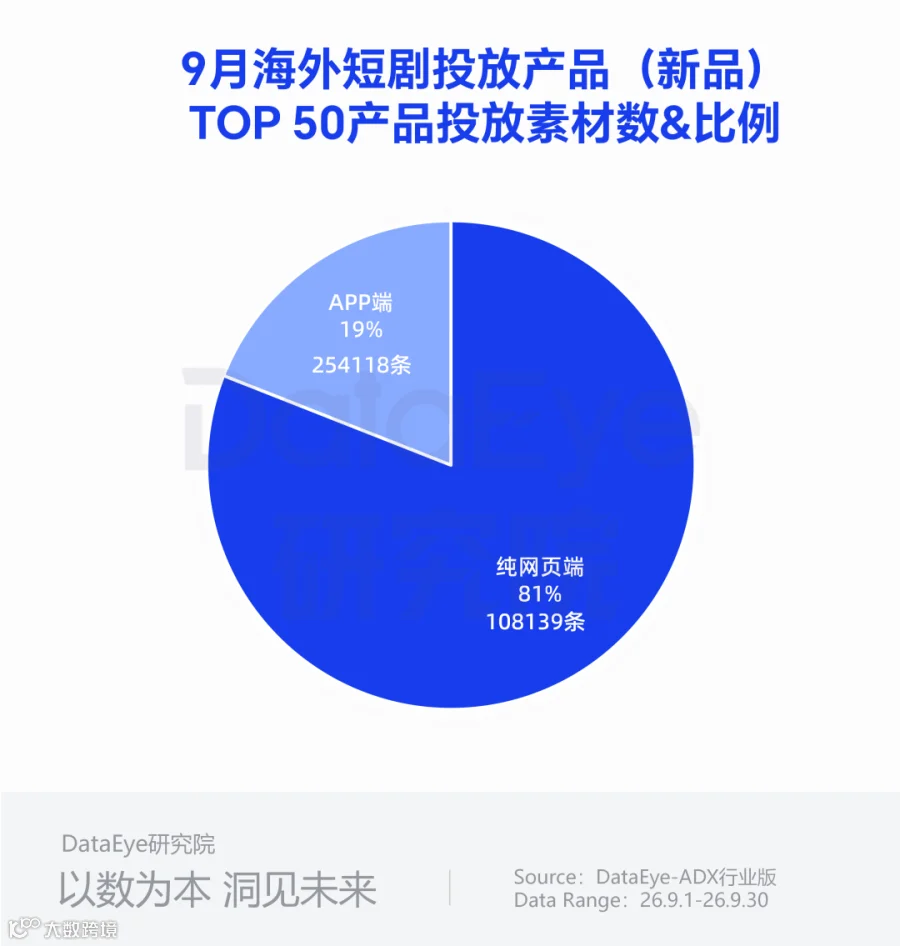
9月TOP50海外短剧新剧场,网页端素材占8成
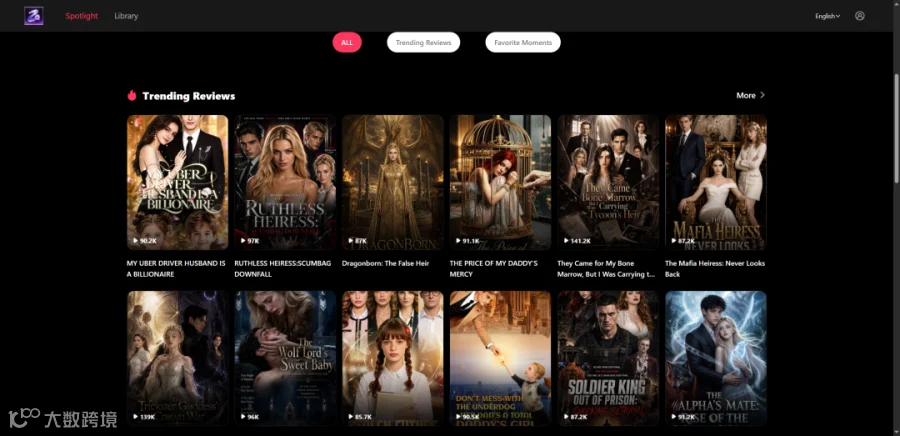
9月海外TOP 50的短剧新剧场(APP或网页)合计投放广告素材13.3万条,其中APP端共有27个产品,投放素材2.5万条,纯网页端有23个产品,投放素材10.8万条,占比81%。
DataEye研究院进一步深挖,发现即便是同为纯网页端,其依旧存在两套不同的运营模式。
这两类模式有什么区别?其各自的盈利模式是什么?为什么这两类模式会在9月份集中爆发?
自营站群:批量建站成流量密码
我们以短剧网页产品“ziptaleshort”为代表的“自营站群”为例。
DataEye研究院通过对“ziptaleshort站群”的网页端进行技术核查可以确认,该体系下至少有17个独立品牌域名在运行,包括klipsyshorttv、livoshort、ziptaleshort、cinerrashort、pervanexshort、novalyrashort、pivexashort、plorivashort、senvarellshort、cinerrahive、miralunedrama、fliksoshort、lunovelshort、rivoshort、rovifilmtv、scenewisp、swoopreelstv等。
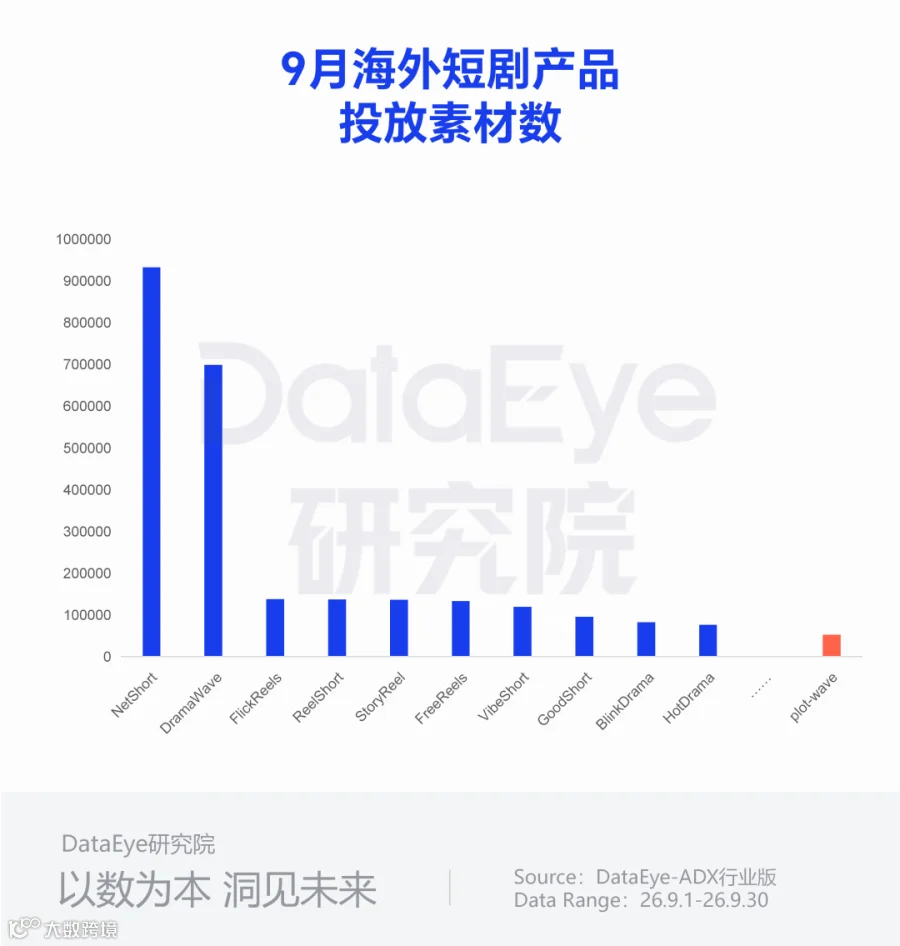
对照9月海外新产品投放素材数榜,“ziptaleshort站群”中8个品牌进入TOP10,10个品牌进入TOP50,合计投放素材超4.6万条。剔除掉一骑绝尘的plot-wave(网页+APP双端),这一比例高达56.9%——网页端组团抢量。
与如NetShort、DramaWave、FlickReels等头部成熟产品相比,虽体量差距明显,但ziptaleshort也能在9月全品类短剧剧场中,排到了第13名。
在9月投放榜中,“ziptaleshort站群”有10个品牌进入前50名,合计投放素材4.6万条。该素材量占前50名总量的34.6%。
DataEye研究院经过对该系列网站进行技术分析,发现其模式并非单纯的“多开几个网站”那么简单,而是一套完整的从基础支持到商业化的批量流程。
这17个域名在2026年6–9月约3个月内分三次批量通过Amazon Registrar注册并使用AWS Route 53解析。
同时,这批域名前端用的是香港AWS,后端用的是香港阿里云,配置中的“evonetEnvironment: ‘HKG_prod’”字段也一致,技术栈用的是Next.js App Router、React 19.2.7、Sass 1.102.0、Turbopack,也是完全统一的。
更值得注意的是,每个站的构建产物中都内置了一份“品牌配置表”并在代码里写明相关逻辑:每个域名对应不同的品牌的logo、配色、支付渠道。其中7个核心品牌被固定写入模板,其余品牌都是在同一份模板上做的额外追加。
DataEye研究院查看了该体系的完整内容库,发现同一部剧在不同站点上,内容编号、视频文件编号、乃至视频切片文件名都完全一致。
这样的状况表明,它们不是“各自购买版权各自转码”的形式,而是同一批视频源文件以及同一个片库。不同的域名通过套上不同的品牌外壳对外进行分发。
这批域名每个都对应一个独立的品牌,各品牌都分别绑定一家香港公司主体用于收款。其中多个都使用同一家香港企业秘书服务公司的注册代理地址,且各家主体是在同一天批量成立并且登记编号连号,是集中注册的典型特征。
这套模式的商业逻辑,是极致压缩“成本”和“风险”,投流撬动付费。
首先,对于有足够内容的平台来说,网页端建站的边际成本近乎为零、买量成本也低于APP,这让大量网页运营成为一个不需要额外支出的事情。
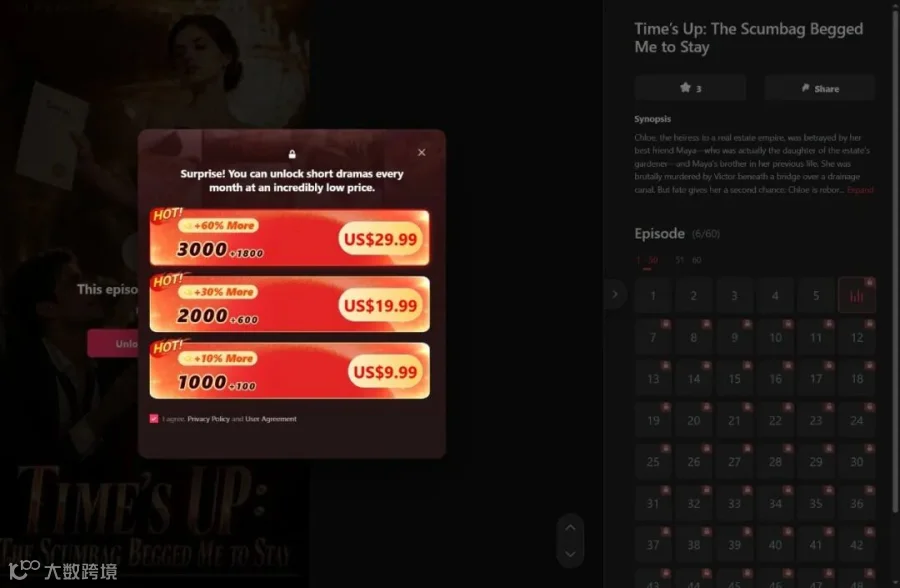
根据DataEye研究院观察, 这批海外网页端主要采用积分付费形式,1000积分对应约10美金,通过充值+赠送的形式获取积分然后解解锁剧集。而且,平台不支持“跳集解锁”,即假如第8集开始付费,想看第10集,必须将前面付费集数全部解锁后方可观看,并且不充值则无法看到单集解锁的价格。
短期内通过多品牌投放内容,对跑得动的网页加大投放,跑不动的直接关站,这种方式和国内社媒起号测试的逻辑如出一辙。在DataEye研究院的后续核查中观察到,该体系近期已有一批网页停止服务。
从内容开放量来看,不同品牌之间差距极大,rivoshort网页开放1560部,占总数的78%,而plorivashort网页只有304部,占总数的15%。
多品牌使用同一个总库,然后通过多品牌矩阵分流投放,这种方式可以用同一份资产在不同品牌上进行更有偏向性的测试,哪个品牌跑得动就加大资源投入。
白牌站群:“贴牌式”独立厂牌分发
如果说“自营站群”是“自己开店”,那“白牌站群”模式是“批量出售贴牌产品”。
以“CrossFlare”的白牌网页为例,这一类白牌站群会在首页内嵌的Nuxt配置里直接写着平台的自有域名标识。简单来说,自有域名是白牌站群的统一门面,所有的后端、素材、埋点都挂在自有域名之下,而不同的域名只是不同的入口,最终都指向平台的自有域名;而不同品牌只是被写进映射表的“动态加载皮肤”。
进一步分析我们不难发现,白牌站群的MD5完全相同,技术栈用的是Nuxt 3(Vue)+ Cloudflare也完全一致。对这些站点的共享项分析可以发现它们共用同一个buildid、同一个Google统计ID、同一个Facebook域名验证值。
最关键的一点是:这些站点的DNS服务器对也完全一致,要知道,DNS服务器对是由Cloudflare随机分配给每个账户的,共用同一个DNS服务器对,意味着它们由同一个Cloudflare 账户管理。这是同一个白牌站群的最好证据。
首先,这种模式与之前的模式完全不同,域名与主体是“多对多”的关系。
经DataEye研究院统计,该站群共关联到62个域名,覆盖21家运营公司,公司注册地横跨中国香港、新加坡和中国内地,与之前的模式存在明显的结构性差异。
其次,这种模式之下,平台方与品牌方是两个不同的角色。
核查发现,平台自有域名归属于一家独立主体,与各品牌主体分离;品牌信息由平台方统一在一张配置表里进行维护,表内甚至还残留着开发环境的localhost条目。
此外,这62个域名的基础设施也不尽相同。它们分别使用了Cloudflare、阿里云CDN、七牛云等三套CDN,其中阿里云CDN那一批的25个域名已全部停止服务,同样体现出“批量开、批量关”的运营节奏。
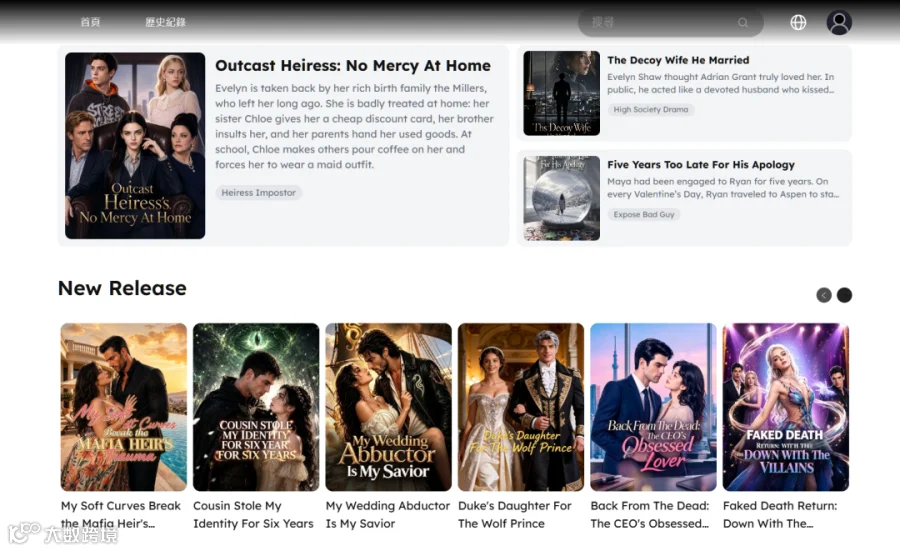
DataEye研究院对不同域名下的运营模式做了比对,发现不同的域名在运营上由平台方实施批量统一化管理,无任何区分;内容以国内译制剧为主,各域名上线剧集数量完全一致(均为37部),封面图都统一放在同一个素材库之中,且同时同时保留了剧集的中文原名和英文译名,剧集连展示顺序都没有任何变化,这些特点都是内容共享和统一化运营的佐证。
“白牌站群”的逻辑,是典型的白牌SaaS输出的打法。
这种方式的优势在于轻资产、可复制、规模上限高。62个域名、21家公司的体量,说明这种模式之下已经跑出了相当规模的量级。
平台方提供播放器、支付通道、多语言框架、CDN与运维;买方只需准备内容和投放预算,贴上自己的品牌就能开卖。平台方则收取技术服务费或分成。
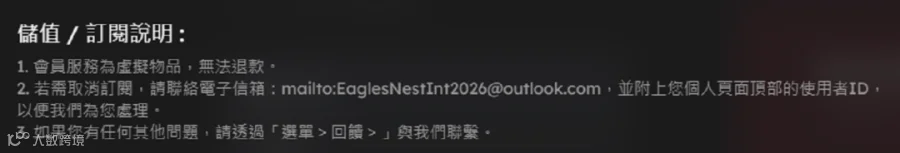
白牌站群收费模式与自营站群不同,采用的是周/季/年的订阅模式,价格分别约19.99/79.99/189.99美金,并且默认开启自动续订。虽然在订阅页面上显示可以随时取消,但无法退款,并且取消需要通过邮件来沟通。
这种通过网页进行分发的模式并非9月才出现,但该模式在9月的新一轮爆发,取决于其背后有几个条件的成熟。
根据DataEye研究院预测,2026年海外微短剧整体市场规模将超过60亿美元,其中网页端收入预计超10亿美元。这样量级的收入,说明包括支付、买量归因等都已经有了成熟的解决方案,该模式已经彻底跑通并有着稳定的受众。这也为规模化通过网页端进行内容分发提供了最基础的土壤。
与国内不同的是,海外依旧是以APP为主要的渠道,头部海外APP长期深耕海外市场积累的用户壁垒随着海外市场的新玩家入场而越来越难以被突破。同时,海外的审核规则变化、内容合规要求、APP内购抽成等,都在持续推高APP作为主要渠道的成本。而网页端有着上线快、模式灵活、不受大平台政策约束等多重优势,且海外用户也有着在网页端付费的用户习惯,网页端的快速增长并非偶然。
内容供给之前也是海外网页端无法克服的主要障碍之一,但伴随着AI制作能力的大幅提升以及制作成本的大幅压缩,批量输出定制化内容已经不再是网页端的瓶颈,这也给网页端的爆发解下了最后的镣铐。特别是目前网页端,无论是哪种模式,内容库基本上还是同一个,一套模板可以批量开站,让低成本规模化成为可能。目前海外此类网页端内容基本上均为AI作品,质量整体与国内AI跑量剧类似,版权不明。
随着内容分发渠道的变多,大家对于内容本身品牌的关注度将逐渐降低,转而关注优质内容本身。厂牌的影响力受到了一定程度的削弱,行业最终比拼的依旧是优质的内容。鉴于海外内容及题材的多元化,未来很可能出现专注于某些领域的垂类短剧网页。
伴随着网页端的飞速增长,与之对应的投放环境也将迎来新一轮的“通货膨胀”,同类买量的素材门槛整体抬高,中小玩家的测试成本持续上升几乎已成必然,这对于短剧这种需要依赖海外投放的产品来说将在某种程度上提高对于现金流的要求。未来的竞争,会向内容选品和投放效率上集中。
无论是哪一种站群模式,都普遍存在着运营(收款)主体隐蔽、支付链路多元、内容相对独立等特点,特别是内容的版权以及合规缺少一个统一的监管,容易出现搬运、盗链、抄袭等问题,这种新的低成本的侵权风险给海外市场竞争带来了新的不确定性。







 DataEye应用数据情报