


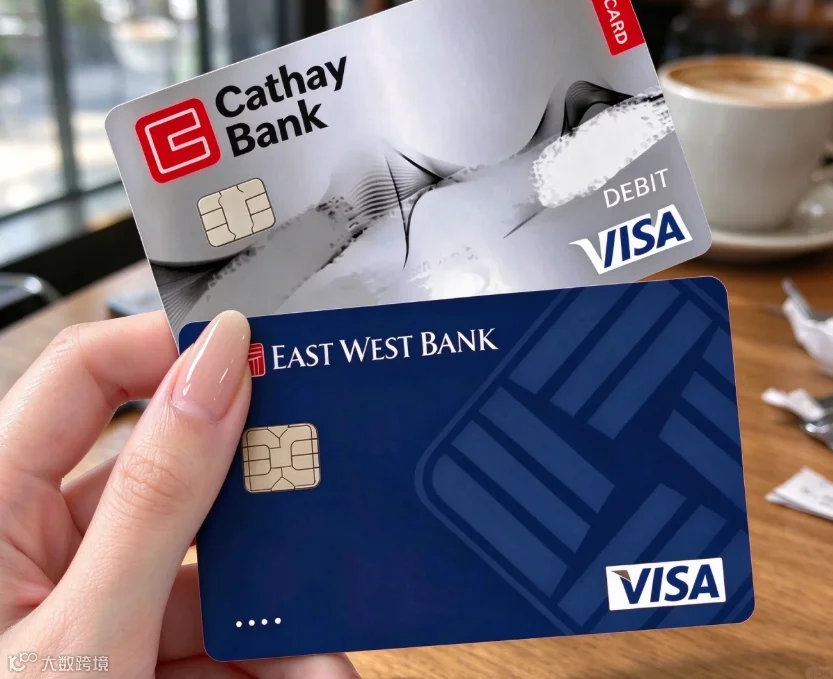
之前有摩根降低门槛,也有国泰做平替,但是现在可走的路越来越少了。
摩根大通、士丹利资产证明已分别提至100W、200W美元,早把普通人挡在门外。
上周国泰也取消了北京、上海的线下面签和视频面签,只剩赴港或赴美。
三条路堵掉两条,内地居民还能线上远程开立的美国个户,如今只剩一根独苗,今天就来唠唠。
前提:当下的背景
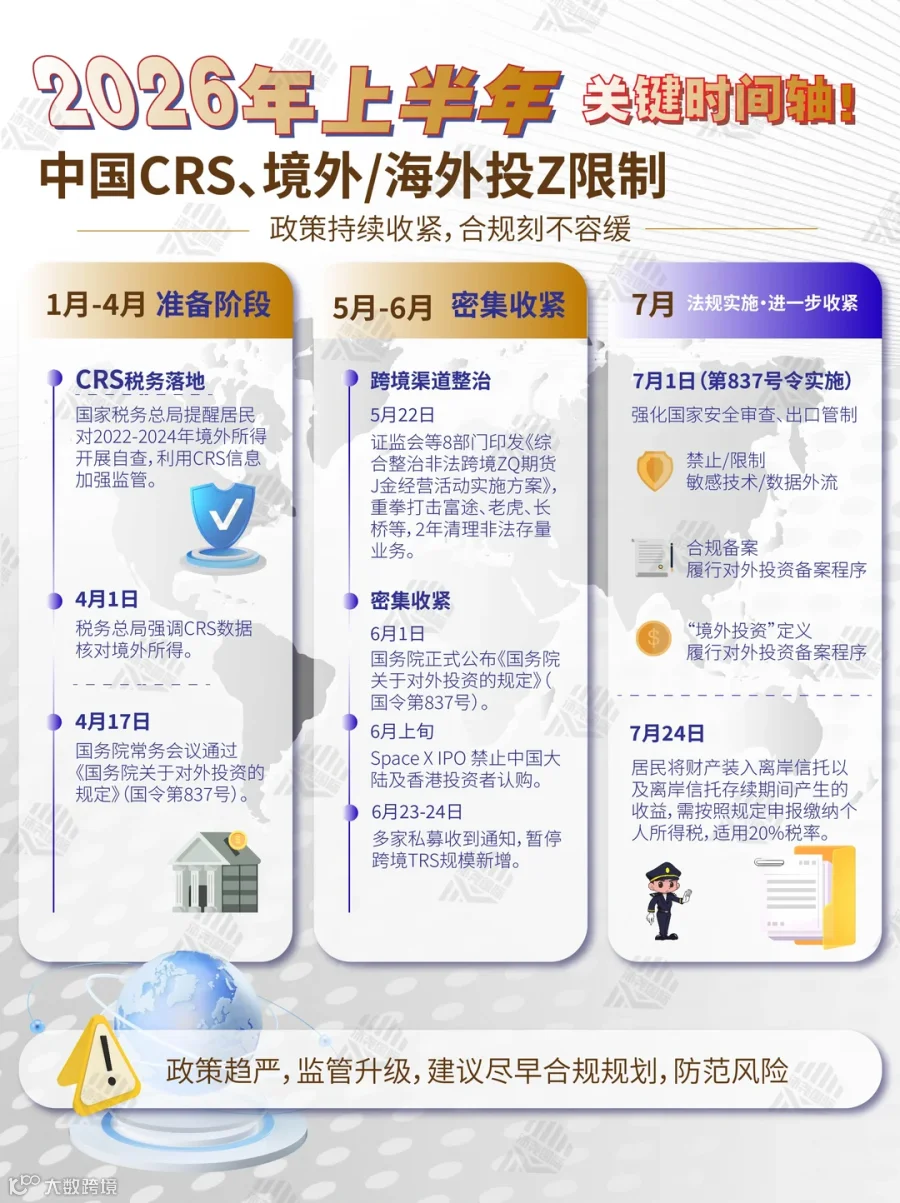
但是,真实需求一点没少:
·外贸收款:海外客户的回款,要有一个能直接收美元、方便调拨的账户;
·海外资产调动:境外房产、保单、理财,底层先得有一个干净的资金入口;
·美股港股入金:券商出入金需要稳定的境外银行账户对接;
·留学学费:学费、生活费直接电汇,省掉反复换汇的麻烦;
·跨境自由职业收入:海外平台的收入要有一个能合规落袋的账户。
钱还是要去,通道却在一条条变窄。
对于大部分用户来说,缺的是门槛低、线上能办、中美通吃的账户方案。
而目前能补上这块缺口的,是深耕中美跨境五十多年的华美银行:政策稳定,远程开户不用飞美国,材料灵活。
“独苗”:华美的优势
深耕中美跨境五十多年,政策稳定性在这一轮变动中反倒成了稀缺资源。
·年龄无差异化限制:只要年满18周岁,20到60岁区间都能正常提交,没有专门针对高龄申请人的限制性条款;
·证件门槛简化:基础开户仅需内地居民身份证和护照;
·线上视频面签: 无需赴美、无需奔赴指定城市线下网点,全程线上视频完成身份核验;
无需纸质文件邮寄,视频签署材料后扫描上传银行系统即可完成归档,递交全套资料一周内即可预约视频面签,大幅压缩整体下户周期;
·无强制资金捆绑要求: 不要求预存最低存款,不捆绑理财、基金或定期产品,账户里留够覆盖月度管理费的金额就可以。
开户:材料费用简单
1. 有效期内的居民身份证+护照
2. 地址证明(近三个月的海外银行月结单或水电煤账单)
3. 银行标准KYC尽职调查表格(由我们提供)
没有资产证明,没有强制存款,没有机票,这门槛可够低的了吧~
日常费用:
·月度管理费:日均余额≥1500美元免费,低于则每月扣5美元
·转账手续费:华美内部同行转账免手续费,跨行跨境转账单笔10美元
·单日转出上限:10万美元
账户:常被关心的问题
1、没有美国地址,能不能办?
可以,不需要美国本地地址,银行卡直接邮寄国内地址。
2、账户信息会传到国内吗?
华美银行由美国金融机构独立监管,不参与CRS自动信息交换,海外资产依法由纳税人自主申报即可。
3、能用于美、港券商出入金吗?
可以,华美账户支持ACH转账和电汇,市面上主流的合规境外券商基本都支持通过华美账户入金出金,是个人海外二级市场投资常用的资金通道之一。
4、不懂英文能开吗?
完全能,手机银行、网银支持简体中文,配有专属华人客户经理,转账、账户问题用普通话就能搞定。
5、有什么注意事项吗?
开通后别让它闲着,美国银行对账户活跃度有内部风控标准,长期无交易、余额不足以扣管理费的账户,可能被标记为"休眠账户",严重情况下会被关户。
摩根把门槛抬到100万、200万美元,国泰把面签搬去香港和美国的时候,很多人还在观望,觉得政策说不定哪天还会松回来。
但似乎过去两年的每一次调整,方向都只有一个:更严、更贵、更远。
对真正有跨境需求的人来说,这不是"要不要开"的选择题,而是"还赶不赶得上这班车"的时间题——门在一扇扇合上。
华美银行深耕中美五十多年,政策稳定,远程开户不用飞美国,材料灵活——它未必是最完美的方案,但在当下,它是内地居民开美国账户最务实的那条路。
OK,关于USA银行开户相关问题,欢迎来咨询~
港卡收紧、门槛抬高,华美银行凭什么成为今年跨境开户的“最大赢家”?
想开「美国账户」,不止有华美银行,还有这家上市银行支持「远程视频」+「小国护照」哦!
港卡收紧之后,费尽心思的办它到底还有什么用?
汇丰ONE重大变动!蓝狮子万事达卡抬高至100万港币门槛,老用户权益不受影响
