

近日,深圳市鸿富瀚科技股份有限公司(以下简称“鸿富瀚”)发布公告,拟使用首次公开发行股票剩余超募资金及利息、现金管理收益以及自有和自筹资金,投资建设“鸿锦瀚机器人精密金属组件生产基地项目”。

这是继今年2月签下4.8亿元机器人订单后,鸿富瀚在机器人赛道的又一重大举措。从消费电子精密结构件供应商向机器人核心组件制造延伸,鸿富瀚正加速完成战略转型。
10亿生产基地落地苏州吴中
该项目选址江苏省苏州市吴中区,计划总投资约10.07亿元,建设期为2年。资金来源方面,2.2亿元来自IPO剩余超募资金,其余7.87亿元由公司自有及自筹资金投入。
项目旨在通过对现有厂房进行专业化升级,引进高精度生产及测试设备,依托现有的高精密零件加工技术与管理团队,生产CNC机加组件、注塑组件等机器人精密金属组件。建成后,将全面提升公司在此领域的供应能力与产能规模,构建规模化生产体系。
从消费电子到机器人,精密制造能力平移
鸿富瀚长期深耕精密制造领域,主营业务涵盖精密功能性组件、自动化设备、散热解决方案及光伏储能产品。其应用场景已从早期的消费电子、ICT逐步扩展至光伏太阳能、新能源汽车等新兴产业。
在客户资源上,公司已进入富士康、鹏鼎控股、村田、京东方、立讯集团等知名企业的供应链体系,积累了成熟的精密制造管理经验。基于此,鸿富瀚正以“智能制造+散热解决方案+工业机器人”为核心,构建消费电子、AI数据中心、工业机器人三大业务协同发展的格局,实现从单一组件供应商向综合解决方案提供商的升级。

技术层面,公司掌握精密冲压、铣削钎焊、铲齿钎焊等核心工艺,这些技术可自然拓展至机器人精密金属组件领域,有助于深化产业链布局并提升关键组件产能。
市场拓展方面,今年2月,鸿富瀚与广东全象智能科技有限公司、江西协讯智能装备有限公司签署《三方合作框架协议》。约定由鸿富瀚向广东全象提供搬运机器人、协作机器人、充电机器人、新能源叉车及相关模组与核心零件,合同总金额达4.8亿元(含税)。
财务数据显示,2026年上半年,鸿富瀚实现营业收入5.89亿元,同比增长65.7%;归母净利润7310万元,同比增长221.6%;扣非归母净利润6952万元,同比增长232.5%。利润增速显著高于营收增速,反映出公司盈利能力的强劲提升。
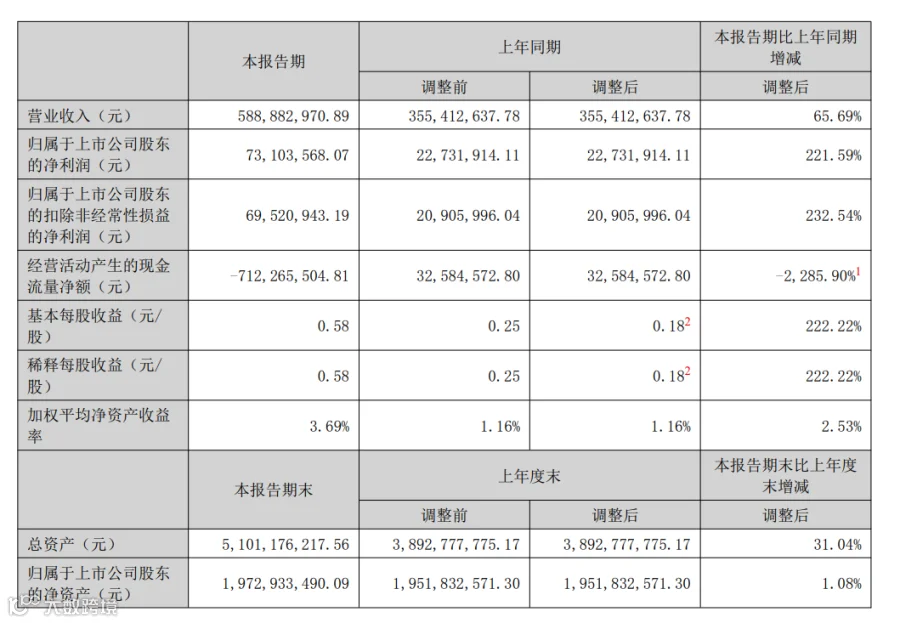
增长势头在三季度得以延续。根据2026年前三季度业绩预告,公司预计实现归属于上市公司股东的净利润1.70亿元至2.00亿元,同比增长108.19%至144.93%;扣非净利润预计为1.66亿元至1.98亿元,同比增长108.20%至147.71%。
行业前景:上游精密零部件迎来新机遇
《2026年世界机器人报告》显示,2025年中国工业机器人安装量达35.4万台,约占全球总量的59%,创历史新高,中国连续两年保持全球最大工业机器人市场地位。预计至2029年,中国工业机器人市场年均增长率将保持在5%至10%之间,增长空间广阔。
在机器人核心零部件中,关节、机身模组等精密金属组件是关键结构件与运动部件。其加工精度、尺寸稳定性及材料性能,直接决定机器人的运动控制精度、负载能力与整机可靠性。
随着机器人规模化生产的推进,产业竞争已延伸至上游精密零部件环节。整机放量依赖于稳定、高水准的金属结构件供给,这为掌握精密机加工工艺的厂商打开了新的增长曲线。国内工业机器人市场的持续扩容,将推动上游精密制造企业通过产能扩张与技术迭代,进一步支撑国产机器人产业链的成熟。
#机器人#鸿富瀚#机器人零部件#精密制造
声明:本文根据公开市场信息整理,观点仅供参考,不构成投资建议。