


厦门某公司向波兰客户出口三批轴承,合同约定“港前付清”。首票货物(3.7万美元)因买方出具书面承诺书请求电放提单,厦门公司放行后买方提货失联。吸取教训后,后续两票货物虽允许买方清关,但坚持将货物存入货代DSV仓库实施控货,坚持“无保函不放货”。面对买方多次违约及5月起的全面失联,催收机构介入调查,发现买方成立年限短、主营收入近零、依赖关联借款维持,存在骗货嫌疑。鉴于我方掌握货权这一关键筹码,当地专家通过发函施压并警告启动司法程序,迫使买方正面回应。经多轮谈判约定分批付款,在专家持续督办及上门面访下,2026年9月29日全额11万美元到账,货物依约放行,案件圆满解决。
本案是典型的外贸追款案例,核心启示在于:货权在手,才是谈判的真底气。
案件速览
- 债权方:厦门某公司
- 债务方:波兰某公司
- 拖欠金额:约11万美元
- 拖欠时长:4个月
案情回顾:从“电放失守”到“控货反击”
厦门公司与波兰公司签订销售合同,明确约定“港口取货前付全款”。2025年期间,双方陆续执行了三票轴承货物的出口业务。
首单失利:轻信承诺导致货款两空
首批货物价值3.7万美元。货到目的港后,波兰公司以书面承诺书为由,恳求先行电放提单。厦门公司基于信任予以放行,结果买方提货后未履行付款义务,承诺书沦为废纸,造成实质性损失。
及时止损:后续货物严格控货
针对后续两票货物,厦门公司调整策略:同意买方先行办理清关手续,但要求将所有货物存入第三方货代DSV仓库进行监管。明确立场:在未收到全额货款或有效银行保函之前,坚决不予放货。
此后,波兰公司多次变更付款承诺(从4月推迟至6月),并于5月起切断联系,试图逃避债务。
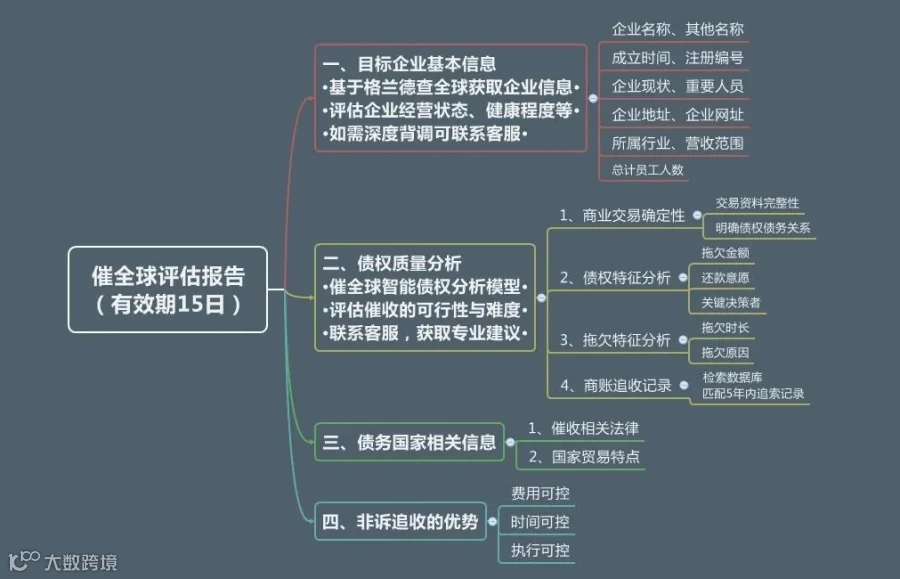
面对僵局,厦门公司委托专业催收机构介入处理。
深度调查:识别欺诈风险与核心筹码
催收团队迅速梳理贸易资料并对波兰公司进行背景调查,得出以下关键结论:
- 债权清晰:贸易背景真实,资料完整,不存在质量纠纷。
- 时效有利:账龄仅4个月,且持有买方出具的书面承诺书,处于最佳追款窗口期。
- 资信恶劣:债务人成立于2020年,主营业务收入几乎为零,长期依靠关联公司借款维持运营,具备明显的“骗货变现”特征。
策略判断:虽然买方涉嫌恶意欺诈,但我方牢牢掌控后续两票货物的货权,这是迫使对方还款的唯一且最强的谈判筹码。建议立即启动本土法律与商务结合的追收程序。
追收过程:步步为营,全额回款
第一阶段:正式函告,打破沉默
当地资深专家首先向波兰公司CEO发送正式追款函,初期未获回复。通过电话核实确认签收后,专家随即发出诉前催告函,明确告知若不及时回应将启动司法程序。面对法律压力,波兰CEO终于正面回应,确认债务事实并表示愿意协商分批还款。
第二阶段:以货促款,锁定协议
由于急需提货销售以回笼资金,买方提出分期方案:先付5万美元释放半数货物,8月中旬支付3.5万美元,9月20日支付尾款2.5万美元。
厦门公司坚持底线:款项到账方可放货,且必须签署具有法律效力的书面协议。同时驳回买方提出的减免要求。
- 7月31日:首笔5万美元到账。
- 8月11日:确认入账,释放部分货物。
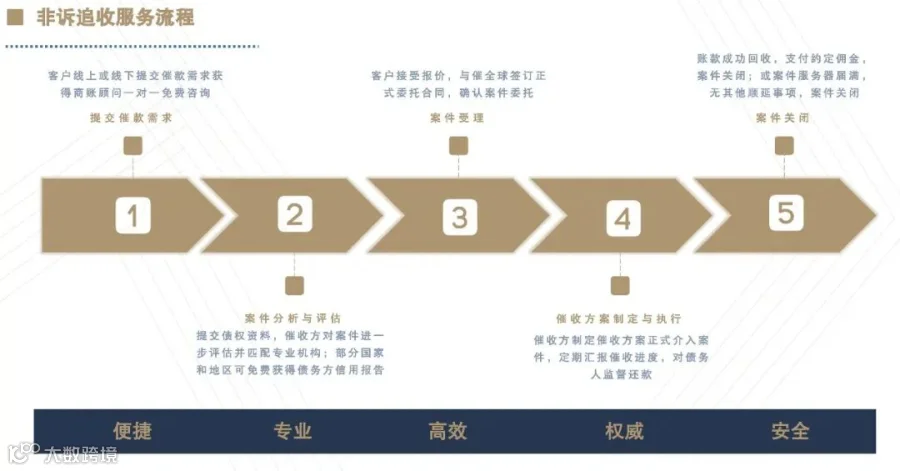
第三阶段:上门施压,终结拖延
首笔款项到位后,买方再次出现拖延迹象。专家采取升级措施,直接登门进行当面访谈与施压。在一周内,剩余款项全部结清。
最终结果:2026年9月29日,剩余货款全额到账,所有货物依约放行,案件圆满解决。
外贸风控四大核心教训
- 谨慎对待电放提单:电放意味着货权转移,书面承诺书不具备物权保障功能。切勿用货权换取口头或书面信任。
- 控货是硬道理:本案之所以能挽回损失,关键在于后两票货物实现了有效控制。建议在合同中明确所有权保留条款,并利用第三方仓库进行物理控货。
- 强化承诺书的法律效力:普通的付款承诺缺乏约束力。有效的承诺书应包含具体金额、明确期限、违约金比例及逾期加速到期条款。
- 交易前尽职调查:对于成立时间短、营收异常但订单量大的客户,必须在交易前进行财务尽职调查,以规避潜在的欺诈风险。
在外贸交易中,保持商业信任的同时,必须构建严密的风险防线。
