10月16日,智能驾驶芯片企业新芯航途(XHEART)披露完成战略轮融资。本轮投资方阵容豪华,雷诺集团首次入股,奇瑞汽车追加投资,长鑫科技亦参与其中。据上海证券报报道,公司历史累计融资额约50亿元人民币,本轮具体金额及估值暂未公开。
目前,新芯航途的核心产品已进入量产装车阶段。其首款车规级芯片X7已搭载于上汽大众ID.ERA 9X;MG官网亦确认,MG 07车型的Momenta R7辅助驾驶系统采用该芯片。
从芯片研发到车规验证再到车型应用,新芯航途的快速落地与其合作伙伴Momenta密切相关。借助与算法巨头的协同开发及产业伙伴的资源导入,成为其切入市场的核心路径。
源自Momenta的芯片突围
新芯航途成立于2023年12月,总部位于苏州。据《科创板日报》报道,公司法定代表人、董事长李俊曾任Momenta芯片负责人,CEO为李宗霖。Momenta创始人兼CEO曹旭东、联合创始人夏炎通过控股股东间接持有公司股份。
公司核心产品X7是一款面向城区领航辅助驾驶(NOA)场景的智能驾驶AI芯片(SoC),算力规格满足L2++级需求,并支持向L3/L4级自动驾驶拓展。

2026年8月,Momenta、新芯航途与QNX联合发布量产级解决方案:分别提供全栈自动驾驶方案、X7车规芯片及安全操作系统。这种“芯片+算法+系统”的联合开发模式,旨在减少车企在模型部署、软件适配和整车测试环节的工作量,但方案的性能、功耗和稳定性仍需在具体车型中接受市场检验。

双品牌上车验证商业化能力
X7芯片已成功进入两款定位迥异的车型:大众旗舰SUV与MG轿车,这对其商业化适应能力提出了双重考验。

在上汽大众ID.ERA 9x项目中,X7作为关键硬件支撑高阶智驾功能;而在MG 07上,官方明确将X7与Momenta R7高阶辅助驾驶系统绑定,覆盖配备激光雷达的高配版本,舒享版则提供基础辅助驾驶。
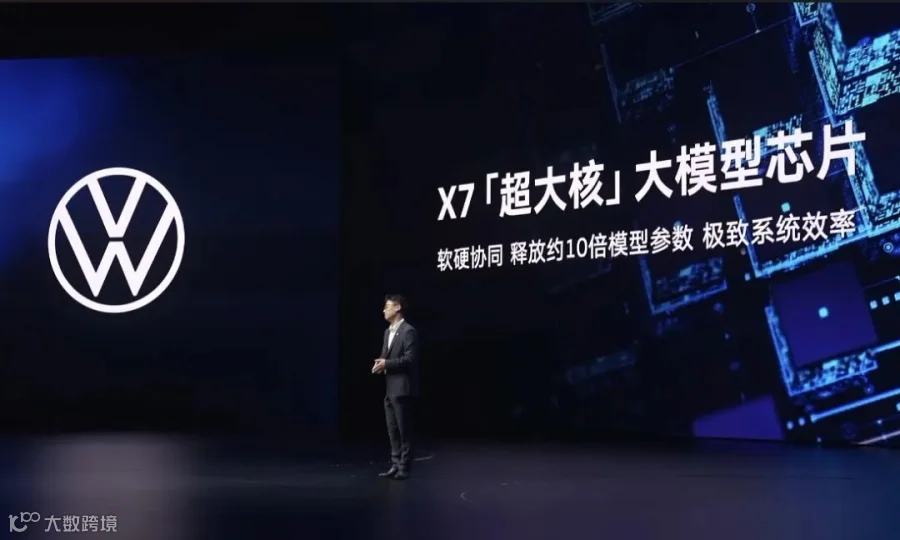
不同车型对性能要求和成本预算的差异,要求芯片方案具备高度的灵活性和复用性。认证进度方面,2026年2月,X7获得AEC-Q100验证证书;3月,获SGS颁发的功能安全产品证书。CEO李宗霖表示,项目从立项到获证历时两年有余。

尽管车型应用与认证节点清晰,但判断其商业化规模仍需结合搭载版本销量、单车用量及供应份额等数据。
产业资本密集加注
在雷诺和长鑫入股之前,新芯航途已获得多家知名机构及产业资本支持。
2024年1月天使轮阶段,真格基金、顺为资本和尚颀资本入局。其中,尚颀资本作为上汽金控旗下机构,兼具产业背景与市场机制,并在同年4月再次追加投资。

2025年8月,蔚来资本、愉悦资本、凯辉基金、IDG资本、深创投、鼎晖投资等加入股东行列。2026年1月,奇瑞汽车曾参与融资,本轮属于追加投资。随着新一轮融资完成,投资者版图扩展至欧洲整车企业与存储供应商。
雷诺的入股为新芯航途打开了欧洲整车企业合作窗口;奇瑞的持续支持则强化了国内产业联系。长鑫科技的参与则对应了车端大模型对存储带宽、功耗及硬件成本的严苛需求,股权合作有望为产品适配与供应链稳定创造条件。
此外,均胜电子在2025年年报中披露,已战略投资新芯航途,并基于其芯片平台开发高阶辅助驾驶域控制器,相关芯片已点亮并上车测试。零部件供应商的深度参与,有助于芯片更顺畅地进入车企整套辅助驾驶方案。
差异化竞争路径
当前车企自研芯片业务也倾向于引入外部资本。10月16日,理想汽车旗下马赫心科技完成首轮融资,认购总额16.25亿元,由杭州经韬、蓝驰创投等领投;蔚来旗下安徽神玑于2月签署融资协议,获合肥国投、IDG资本等22.57亿元投资。

与理想、蔚来依托母公司车型起步不同,新芯航途选择与算法伙伴合作,通过第三方车企项目切入市场。两类路径均需将首批项目经验转化为可复用的平台能力。
面对英伟达、华为以及黑芝麻智能、爱芯元智等国内外竞争对手,新芯航途需加速规模化进程。参考地平线2026年上半年征程系列芯片出货221.8万套的数据,新芯航途尚需公开更多交付数据以确立市场地位。
出海机遇与挑战
海外市场已成为芯片厂商必争之地。地平线已累计获得超60款出口车型定点,包括某德系集团全球化平台项目,计划2027年量产。
Momenta的海外布局为新芯航途提供了潜在契机。2025年7月,Momenta方案随智己车型进入澳大利亚;2026年9月,又与东风Stellantis合作,为标致、Jeep新车型开发基于R7的辅助驾驶系统,面向全球市场。

虽然算法伙伴的海外拓展增加了X7的曝光机会,但雷诺入股并不等同于采购承诺。新芯航途能否成功出海,仍取决于芯片选型、当地法规验证及最终订单落地。
从项目交付走向规模经营
对新芯航途而言,下一阶段的核心任务是将与Momenta协同开发及依托产业伙伴导入车型的经验,转化为服务更多客户的通用平台能力。
已有车型的持续采购验证了产品的可靠性,而新增客户能否直接沿用现有芯片和软件工具,则决定了研发成果能否高效转化为收入。若每增加一家客户都需大量重新适配,将难以实现规模效益。因此,扩大客户覆盖与降低交付成本,将是新芯航途未来竞争力的关键所在。