大数跨境

当牌照不再稀缺,这个国家市场又将如何~

当牌照不再稀缺,这个国家市场又将如何~ 趣浪出海
2026-10-20
2
导读:2026年9月30号,肯尼亚中央银行(CBK)再次宣布新增29家数字信贷提供商(DCP)的牌照发放,目前持有牌照的DCP数量已达281家。
2026年9月30日,肯尼亚中央银行(CBK)新增发放29家数字信贷提供商(DCP)牌照。至此,持牌DCP数量已达281家。CBK通常每三个月集中审批一批资料齐全的申请,预计今年年底持牌机构将突破300家。
自2022年以来,CBK共收到900余份申请。除已获批的281家外,目前仍有600多家在申请队列中。尽管近期审批节奏略有放缓,但肯尼亚市场追上尼日利亚500+的体量仅是时间问题。

宏观向好:经济复苏与信贷扩张并行

肯尼亚仍是非洲增长最快的经济体之一,GDP年增速保持在5%左右(CBK预测明年为5.3%)。2026年秋季,整体通胀率稳定在央行5%的目标区间。得益于宏观环境改善,CBK于2026年三季度开启降息周期,商业银行平均贷款利率从峰值17.2%降至9月的14.4%,以刺激经济发展。
与此同时,银行业资产质量显著改善。2026年9月,肯尼亚银行业整体不良贷款率(NPL)首次跌破14%,降至13.9%,较2025年8月17.6%的峰值下降了370个基点。
信贷规模方面,2026年9月肯尼亚私人部门信贷总额达4.40万亿肯尼亚先令,创下历史新高,同比增长10.6%。线上信贷市场表现尤为强劲,据Research and Markets报告,非银行机构线上借贷规模预计在2026-2029年间以14.5%的年增速超越传统银行业,2029年市场规模将达6.529亿美元(2025年为3.89亿美元)。截至2026年8月,持牌DCP累计发放贷款959万余笔,总金额达1651亿肯尼亚先令(约12.71亿美元)。

竞争加剧:牌照红利递减与潜在风险

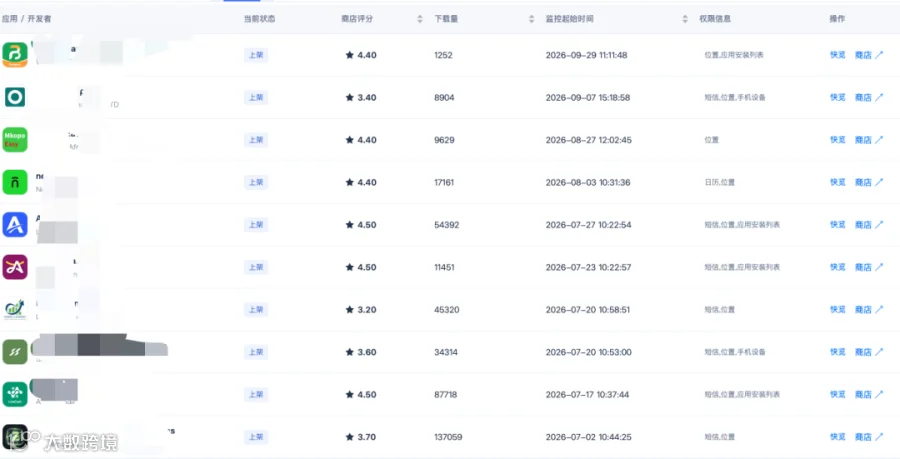
宏观回暖与牌照增发虽促进行业发展,但也带来挑战。牌照作为核心护城河的边际效应正在递减,市场竞争日趋激烈。据统计,仅2026年新上架运营的公司就超过30家,加上筹备中的项目,合规运营主体已超90家。
部分新增玩家

获客成本攀升,利润空间压缩

随着入局者增多,存量用户争夺战导致获客成本(CAC)大概率上升。同质化的数字信贷App为了获取高质量用户,推高了谷歌、Facebook等渠道的广告费用及风控数据查询成本。以往依靠高息覆盖高坏账的模式,可能因运营成本激增而面临利润压缩甚至亏损的风险。

多头借贷加剧,风控模型承压

非洲市场“借新还旧”现象普遍,信贷需求旺盛部分源于生活成本压力。玩家增多加剧了多头借贷问题,但由于缺乏完善的跨平台实时征信共享机制,新持牌机构在缺乏历史数据沉淀的情况下盲目放贷,极易遭遇群体性逾期,导致坏账率(NPL)回升及风控模型失效。

监管重点转向贷后行为审计

CBK在2026年的监管重心已转向“贷后行为审计”,重点关注反高利贷和反暴力催收。企业若出现暴力催收或隐私泄露等违规行为,将面临吊销牌照的风险。监管点名审核频次增加,运营合规要求显著提高。

市场展望:从单纯放贷向场景金融转型

海外现金贷市场已无绝对的红海或蓝海,盈利与否取决于运营能力。随着肯尼亚牌照门槛相对降低,入场机会增多,但挑战同步加大。深耕本地的头部玩家已开始转型,从单一的“个人消费贷”转向“资产与场景金融”。
例如,M-Kopa等巨头加大“以租代购(Pay-As-You-Go)”模式的智能手机和太阳能设备投放;Tala和Branch则全面发力商户贷/小微企业贷(MSMEs)及教育贷款。通过切入具体的生活与商业场景,这些企业旨在降低坏账率并构建更深的护城河。
肯尼亚庞大的人口基数和成熟的移动金融基础,使其依然是值得深耕的市场。宏观经济的改善和监管框架的完善,为经营者提供了比此前更稳定的环境。对于具备本地资源、低成本资金以及强风控运营能力的团队而言,肯尼亚仍是一个极具潜力的非洲市场。
肯尼亚现金贷市场的长远发展,有赖于政府监管与市场参与者的共同努力。
附相关官方链接:
持牌数字信贷提供商目录:https://www.centralbank.go.ke/wp-content/uploads/2026/09/Directory-of-Digital-Credit-Providers-September-2026.pdf
肯尼亚中央银行官网:https://www.centralbank.go.ke/
【声明】内容源于网络
0
0
趣浪出海
各类跨境出海行业相关资讯
内容 348
粉丝 0
趣浪出海 各类跨境出海行业相关资讯
总阅读36.8k
粉丝0
内容348