导语
10月13日、16日,Belle老师受邀在亿级卖家俱乐部凡狮会分享跨境电商经营分析专题。围绕《从卖货公司升级为经营型公司》这一主题,Belle老师强调预算应成为业务共同参与的“活模型”,经营分析需深入追问数据背后的能力问题。课程涵盖预算编制、渠道测算、新品与现金流管理,以及经营分析、资源配置、AI应用与组织协作等核心议题。
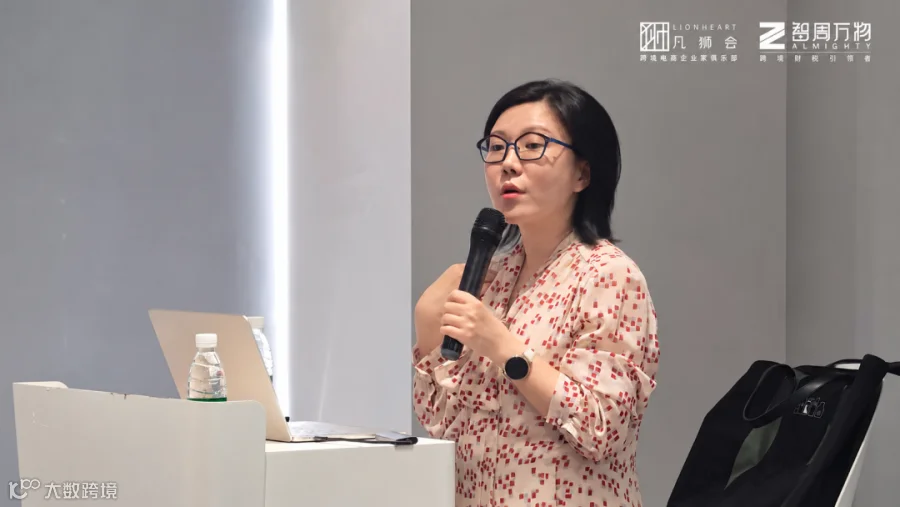
现场交流热烈,库存周转、VC渠道费用、新品立项标准等成为焦点。贯穿分享的主线是将经营管理从报表数字推进至业务决策层面。

一、预算要成为业务模型,先让业务真正参与
预算的核心价值在于打通销量、采购、库存、费用和现金需求。若各环节各自为政,即便报表平衡也难以指导实际经营。
Belle老师提出的编制路径为:财务牵头组织,运营提出产品销量计划,采购与供应链进行测算,随后核定广告等费用。战略方向提供牵引,各业务环节基于实际条件反向校验,实现上下对齐。
数据质量是模型可用的前提。针对大件家具、办公桌椅等变体价差大的品类,需核对各变体的销量和单价,避免用平均值替代真实销售结构。第三方工具取数也需结合业务情况进行校准。
目标、资源和预测需分开管理
战略关注长期方向,年度预算拆解当年任务;年度目标保持稳定,年中对资源进行调整,滚动预测用于识别缺口和指导备货。
预测变化后应形成具体行动,而非仅修改表格。是否调整目标或重配资源,需结合企业阶段和外部变化综合判断。
新品立项前算清不同渠道账目
针对亚马逊SC、VC等渠道,供货价测算不能仅看卖家毛利,还需纳入平台盈利空间、渠道费用、广告及促销等因素。
新品应在备货前完成盈利校验。建议分别按竞品现价和九折价格测试利润空间,未达准入标准的产品应先优化成本方案,再决定是否备货。
上市后需持续跟踪,案例采用“3个月深度复盘、6个月退出评估”的节奏。虽然时间节点因品类而异,但新品从立项到退出应有事先约定的判断依据。

二、库存要分层管理,让现金回到有效业务
销量高不等于现金状况好。库存占用是跨境电商经营中的关键问题。
案例显示,某企业将库存周转天数从162天压缩至108天。其启示在于将库存改善落实到产品结构、备货节奏和滞销处理上,而非仅关注销售增长。
对于呆滞库存,应将已发生的采购成本与未来处置决策区分开,比较继续销售、批量清仓、弃置等方案的后续费用与回收现金,并结合平台费用、可售状态和预计回款做出选择。

并非所有SKU都值得同等库存保障
通过ABC分析优化资源配置。案例中,3%的SKU贡献了50%的销售额,而长尾SKU占用了80%的现金流。这提示管理者需识别支撑业务的核心产品,并据此分配资金、库存和人力。
建议按SKU分级设置安全库存,对低效产品降低保障,必要时允许断货或清货。经营会上,单个SKU关注毛利率,品类和渠道组合同时看毛利额与现金流;现金压力大时,重点关注回收效果。
对持续亏损产品形成专项跟踪,每月集中处理连续6个月亏损的重点SKU,明确责任与后续动作,确保问题在下一次经营会上可被复核。
三、经营分析要多问一层:背后缺的是什么能力
毛利率达标可能掩盖降价损失,仅靠费用节省填补缺口。总指标达标不代表每个经营动作都有效。
经营分析首先应拆解预算与实际差异,逐项分析价格、销量、结构和费用的影响;进而从业务现象追问,识别产品、供应链或组织能力的问题。
例如,某品牌欧洲市场高退货率被追溯到本土化产品设计能力不足。相比讨论模具成本,将改进方向指向产品适配性更符合业务逻辑,但需具体数据和事实支撑。
退货、调价与人效需回归具体条件
退货分析不应只看当月发生额,建议按下单时间回溯,观察30天、60天等窗口的退货情况,减少时间错位造成的误判。
调价需复盘实际结果:验证降价是否带来足够增长,提价是否影响销量,以及产品评分与竞争环境的变化。数据用于验证动作,不可直接推导通用的涨降价比例。
人效方面,建议将人均薪酬与每元薪酬对应的营收贡献结合分析。判断低效业务时,需综合考虑价格、业务结构和人员投入,避免简单通过压低薪酬改善人效。
四、AI从具体痛点开始,组织仍要负责判断
先找到清晰问题,再决定使用何种工具。这是AI应用的务实方向。
案例中,一家约50人的企业从广告数据看板切入,加速数据进入经营讨论,改变汇报方式。团队可先明确数据口径、分析任务和使用场景,再评估是否需要更完整的系统。
AI可辅助拉取整理数据、生成看板,但结论需业务人员校验。需注意AI是否理解业务背景,并通过角色分工、模型匹配和知识沉淀,控制成本与输出质量。关键在于让AI进入有人负责、可复核的工作流程。
财务BP要把数字翻译成业务动作
组织决策随规模演变:从初创期老板直接判断,到成长期经营会充分讨论,再到规模化后借助量化评分支持集体决策。“高管先发言、老板最后表态”有助于充分呈现业务信息和不同判断。
财务BP承担“翻译器”角色:校准战略方向、关注现金流约束、支持新品筛选,并将经营复盘转化为可执行、可追踪的行动。
从预算模型到分析与组织,核心在于企业能否在投入前做判断,在经营中及时调整,在复盘中找到值得改进的能力。
五、下次经营会,可以先核对这5件事
以下判断卡提炼自本次课程,适用于跨境电商老板、财务负责人及运营团队,旨在帮助将讨论落实到下一步动作。

把这份判断卡留给下一次经营会,让预算、分析和行动真正衔接。
免责声明:本文依据所提供的课程分享记录整理,案例数据与管理做法为课堂分享口径,未经独立审计或验证,不代表行业普遍结果。具体决策需结合企业实际情况评估。