全文约3400字,阅读需约6分钟
出品/联商专栏
撰文/老刀
编辑/蔡建桢
首店落地上海核心商圈:高成本倒逼高端定位
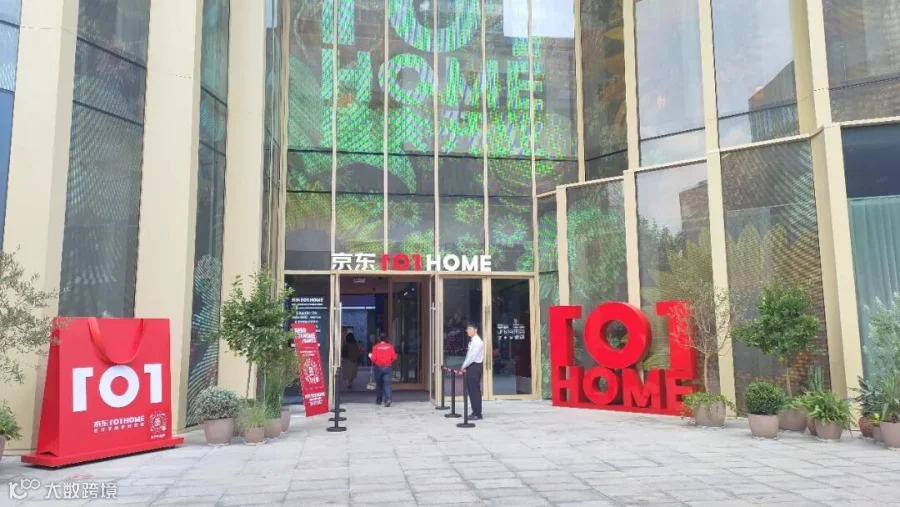
9月28日,京东101HOME全球首店在上海静安区南京西路万航国际中心开业。该门店位于上海最昂贵的商业地段之一,经营面积约1.2万㎡,原为上海机场体系下的城市航站楼,经改造后于2025年以万航国际中心名义重新亮相。
项目周边商业密度极高,紧邻久光百货、静安嘉里中心及恒隆广场等顶级商圈。按周边平均租金约10元/㎡/天估算,该店每月租金成本约360万元。基于家居零售8%~10的租售比测算,仅覆盖租金成本,年销售额需达到4.3亿—5.4亿元,折合坪效约3.6万—4.5万元/㎡/年。这意味着其单店年营业额需媲美头部连锁家居卖场。
高昂的地段成本决定了京东101HOME无法走低价路线,其商品定价整体锁定中高端乃至高端区间。
不仅仅是“高端家居店”:国际化设计与多元业态融合
进入门店,强烈的国际化设计氛围扑面而来。101HOME以“大门+照壁”形象示人,主色调为红色,中庭悬挂包括潘通椅(Panton Chair)介绍在内的品牌条幅,彰显设计底蕴。


在品牌布局上,一二楼主打北欧、意大利、丹麦等地的国际进口家居品牌;三四楼则聚焦国内品牌,部分由广东、浙江等地工厂直供,销售与售后由京东统一负责。四楼还设有京东家装业务区,覆盖瓷砖、卫浴等建材品类。
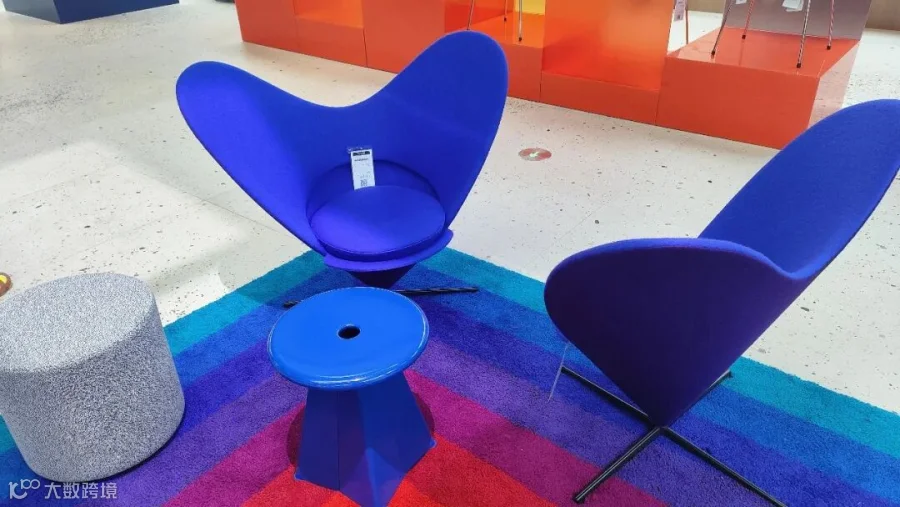
店内商品多以样板间形式呈现,风格简约现代,摒弃繁复装饰。一楼侧重厨房、书房场景,二三楼侧重卧室、客厅场景。


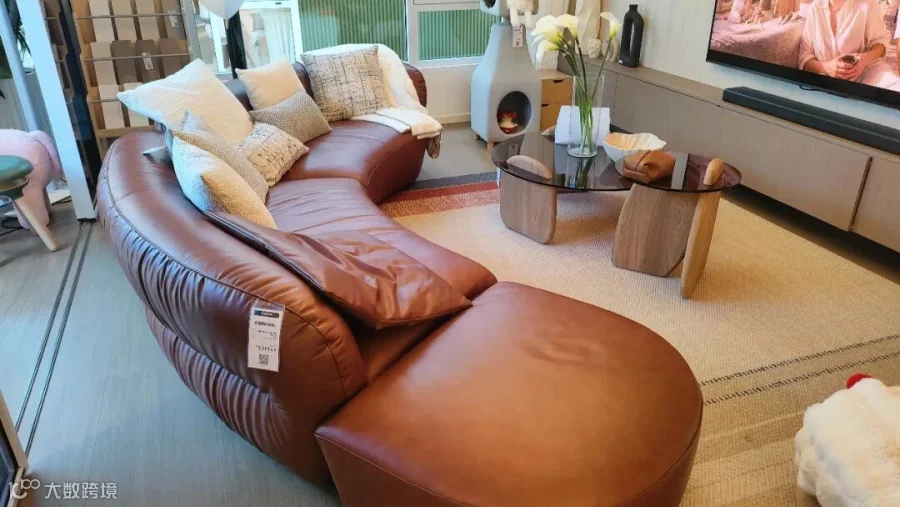
价格方面,进口家居定价显著偏高。例如,一把塑料椅标价逾三万元,焦糖色异形沙发售价23850元,单人皮椅标价超五万元。即便在三四楼销售的国内品牌,价格也普遍高于普通家居卖场。


官方数据显示,京东101HOME定位为京东布局线下高端生活业态、推进线上线下融合的重要尝试。门店采用自营模式,整合家具家居、智能电器、全屋定制与家装服务,并引入餐饮、文化、健康、AI科技等多元业态。
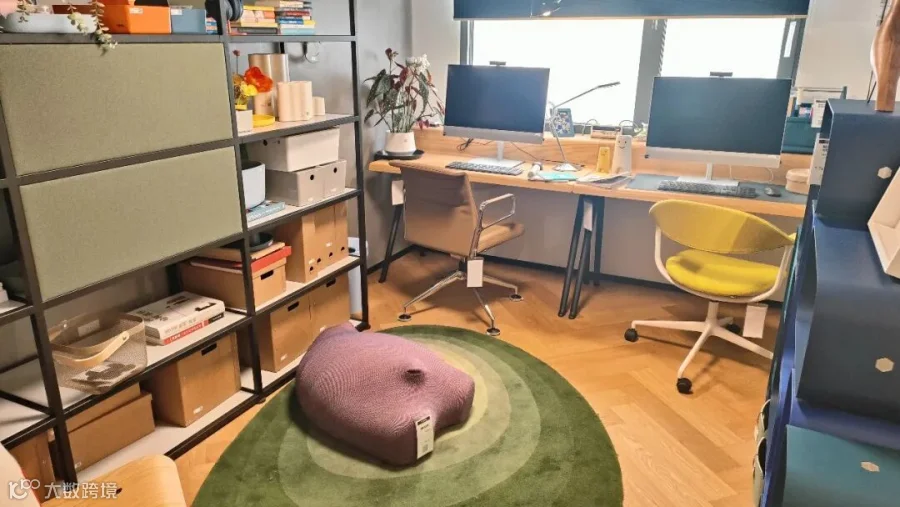

店内汇聚国内外千余个生活方式品牌,包括超过30个首次进入中国的国际品牌、超过150个首次入驻京东的国内外品牌。商品矩阵涵盖超15000件商品、超2000款独家产品、超1000款新品首发和超200款大师款。

整体商品矩阵以“全球设计+中国原创”为主。国际阵容包括Vitra、FLOS、Fritz Hansen等;国内阵容包括U+、吱音ziinlife、山赴等。这种组合既强化了国际设计话语权,也承接了国内中高端消费者对原创设计的关注。
对京东而言,独家款、首发款和大师款不仅是陈列资源,更是提升线下到店理由、降低比价摩擦、支撑自营溢价的关键货盘结构。
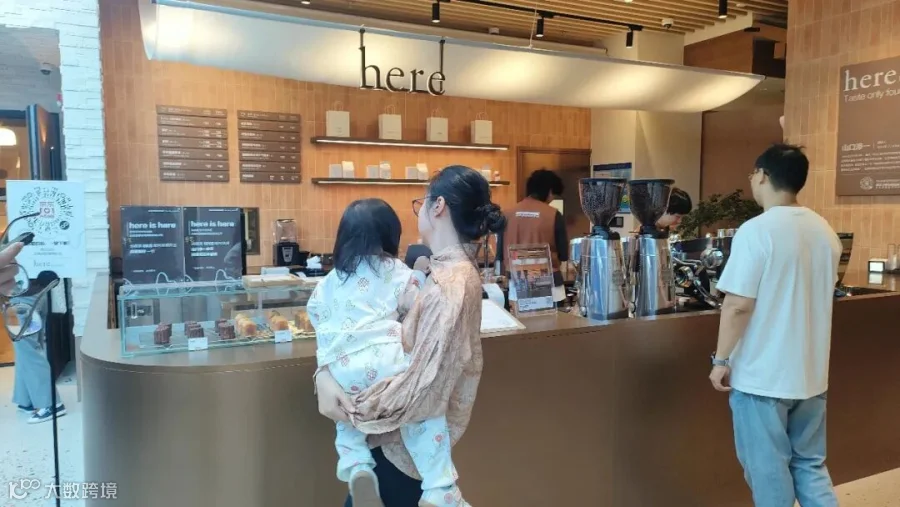
据京东透露,开业以来累计超15万人打卡。独家引入的Here Cafe中国大陆首店及纽约潮牌咖啡烘焙品牌DEVINE’R售出超2万杯咖啡,首次进入中国的绣球花冰淇淋品牌ICE BOUQUET售出超5000个。Vitra、GUB国际大牌及格度、叕木等国内原创设计师品牌成交额均突破百万元。

京东深耕家装赛道的商业逻辑
京东涉足家居家装并非新动作。从2011年上线家居频道,到2020年推出线上整装平台“京东家”,再到近期的一系列重大举措,京东在家装领域的布局逐渐深入:
- 2025年5月,首家京东家装自营品牌门店在北京京东MALL开业;
- 2025年6月,京东收购整装连锁企业生活家70%股权,主体于2026年更名为京东家装集团有限公司;同月,京东自营全屋定制JD.DESIGN高定系列开业;
- 2026年3月,正式发布AI智慧家装品牌“京东家装”,提出未来3年GMV破300亿元目标,预计覆盖全国30个城市。

背后主要蕴含两层商业逻辑:
首先,家居家装是家庭消费的“原点场景”。装修、换房等决策链条长、客单价高,且能连带触发家电、3C、日用品等后续消费。切入这一领域有助于京东锁定高价值家庭用户,将一次性交易转化为长周期复购关系。

其次,家居家装能放大京东的供应链与服务优势。针对行业长期存在的大件配送难、安装周期长、售后复杂等痛点,京东物流、送装一体及售后服务体系可建立差异化竞争优势。通过一体化履约网络,不仅提升供应链利用率,也强化了消费者对京东整体服务能力的信任。

存量时代下的家居零售变局
家居家装仍是规模不小的赛道,但增长逻辑已从“新房红利”转向“存量服务”。国家统计局数据显示,2026年1—8月家具类零售额同比下降4.9%,建筑及装潢材料类同比下降9.8%。传统硬装建材压力大于成品家具。

头部卖场同样承压。红星美凯龙2025年营收65.82亿元,归母净利润受投资性房地产公允价值变动损失影响出现大额亏损,但剔除非现金调整后,核心家居商业服务板块毛利率回升至61.9%,自营商场出租率提升至85.0%。居然智家2025年营收同比下降14.05%,扣非净利润大幅下滑,显示主业盈利能力承压。“靠收租增长”的模式已触及天花板。

当前行业挑战主要源于新房首装需求减弱、获客成本上升以及重资产卖场模式效率低下。然而,二手房重装、旧房全翻、厨卫局改成为重要增量,智能门锁、全屋智能、环保板材等品质升级需求也在提升客单价。
未来胜出的玩家需做到三点:用标准化局改套餐降低决策成本,用供应链和送装拆旧控制交付成本,用智能、适老、环保提升单位客户价值。

与宜家、红星美凯龙的本质差异
京东101HOME的本质,是在线下还原一个“精选版京东”的体验场。它不是传统家居卖场的翻版,也不是仓储式家居超市,而是把自营选品、明码标价、标准化履约和场景化陈列集中到一个实体空间里。
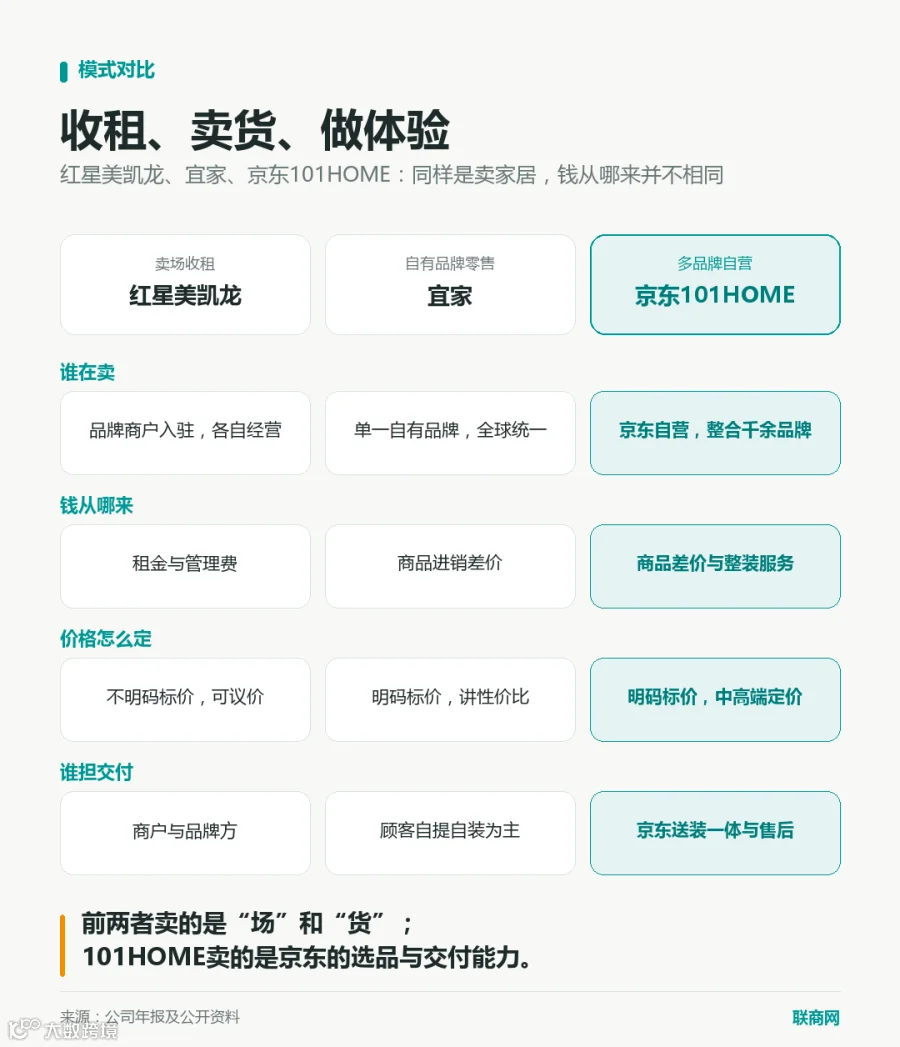
与传统家居卖场相比,差异在于商业模式。红星美凯龙、居然之家等长期以“商场运营+收租”为核心,品牌商户各自经营,价格体系相对不透明。而京东101HOME采用多品牌自营模式,由京东负责选品、采购、备货、履约和售后,商品价格透明,选择成本更低。

与宜家相比,差异在于品牌结构和客群定位。宜家以自有品牌为主,强调标准化、高性价比,适合大众家庭。京东101HOME则集合国内外多个品牌,更强调设计感、稀缺款和高端生活方式,类似于家居买手店。它既保留平台型选品优势,又通过线下样板间降低消费者对设计、材质和交付的不确定性。
不过,这一模式也面临现实考验。南京西路地段租金和运营成本较高,家居属于低频消费,线下客流能否高效转化为成交,仍取决于客单价、转化率、复购和坪效。
自营模式虽然提升体验,但也意味着库存、备货和售后责任更重。若不能形成稳定的高客单转化和线上订单协同,单店模型将面临较大压力。
总体看,京东101HOME并非简单复制红星美凯龙或宜家,而是在存量家居零售中寻找“自营+精选+服务”的新路径。
它的机会在于把京东供应链、履约和线上流量能力搬到线下;难点则在于,高成本地段上的高端家居消费,能否持续获得足够多的真实订单。
你看好京东101HOME吗?